

پایگاه تحلیلی خبری ایراسین؛ در بازارهای کالایی مدرن، بورس کالا دماسنج اقتصاد است و قیمتها حاصل برخورد آزادانه عرضه و تقاضا هستند. اما به نظر میرسد در رینگ فولاد، سیاستگذار تصمیم گرفته است دماسنج را کنترل کند تا تب بازار را پنهان نگه دارد. یکی از بارزترین نمونههای این رویکرد در هفته گذشته، مدیریت تقاضا در حراج شمش فولادی بود. این اقدام که با هدف جلوگیری از تثبیت قیمتهای بالاتر صورت گرفت اما تقاضا را از بورس کالا به بازار غیررسمی منتقل کرد.
این مداخله در هفته جاری شکل سیستماتیکتری به خود گرفت. بورس کالا در معاملات شمش، سقف خرید هر کد معاملاتی در عرضههای نقدی را به شدت کاهش داد و به ۵۰۰ تن محدود کرد. به عبارت دیگر، یک خریدار در عرضههای نقدی حداکثر قادر به خرید ۱۰ درصد از حجم عرضه است و در عرضههای اعتباری این رقم به ۴ درصد تنزل یافته است؛ در حالی که این سقفها پیشتر به ترتیب ۲۵ و ۵ درصد بودند. این محدودیتها باعث میشود بخشی از تقاضایی که پتانسیل ورود به رقابت را داشت، اساساً اجازه حضور مؤثر در رینگ را پیدا نکند.
قیچی دو لبه؛ انقباض همزمان سهمیهها و نقدینگی
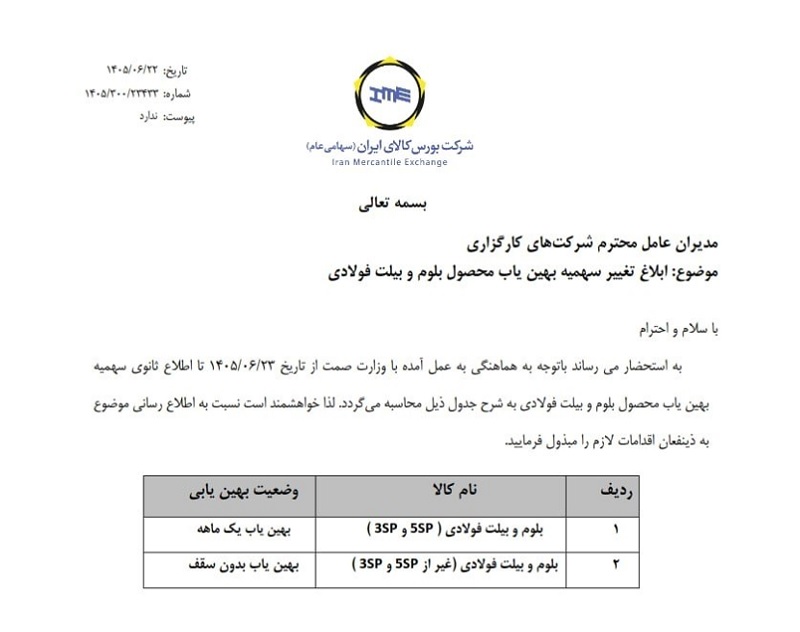
محدودیتها تنها به سقف حجم خرید ختم نمیشود؛ سیاستگذار همزمان ابزارهای مقداری و مالی را برای مهار خریداران به کار گرفته است. بر اساس ابلاغیه شرکت بورس کالای ایران، سهمیه بهینیاب محصول بلوم و بیلت فولادی (5SP و 3SP) تغییر کرده و از این پس به صورت یکماهه محاسبه میگردد.
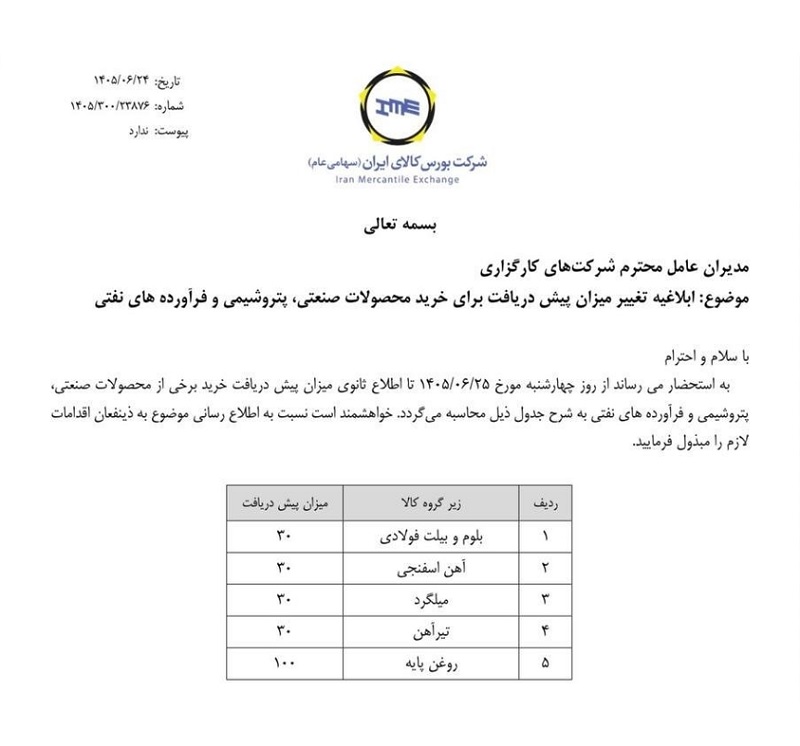
در کنار این محدودیت مقداری، فشار بر جریان نقدینگی خریداران نیز تشدید شده است. طبق ابلاغیه دیگر بورس کالا، میزان پیشدریافت برای خرید گروههای کالایی بلوم و بیلت فولادی، آهن اسفنجی، میلگرد و تیرآهن به ۳۰ درصد افزایش یافته است. در یک اقتصاد متعارف، پیشدریافت ابزاری برای مدیریت ریسک نکول است؛ اما زمانی که این ابزار با سقفهای سختگیرانه خرید ترکیب میشود، کارکردی بازدارنده پیدا میکند. خریدار نوردکار اکنون در یک منگنه دوطرفه گرفتار است: از یک سو اجازه ندارد متناسب با ظرفیت و نیاز واقعی خود خرید کند و از سوی دیگر، باید بخش بزرگی از نقدینگی خود را پیش از انجام معامله بلوکه کند. نتیجه محتوم این سیاست ترکیبی، خروج اجباری بخشی از تقاضا از رینگ و سرد شدن تصنعی تنور رقابت است.
وقتی شمش اعتباری ارزانتر از نقدی میشود!
نتایج ناشی از این سیاستها را میتوان در کشف قیمتهای متناقض و خلاف منطق اقتصادی مشاهده کرد. در معاملات هفته جاری، شاهد پدیدهای عجیب در عرضههای فولاد خوزستان بودیم؛ قیمت شمش در معاملات اعتباری حدود ۱۰ درصد ارزانتر از شمش در معاملات نقدی کشف شد.
دلیل این انحراف آشکار ساختار دستوری محدودیتها است. برای آنکه ۵ هزار تن شمش اعتباری فولاد خوزستان وارد فاز رقابت شود، الزامی بود که ۲۶ مشتری با سهمیه بهینیاب یکماهه، تقاضای خود را ثبت کنند؛ اتفاقی که در شرایط رکودی و پرفشار فعلی بازار عملا غیرممکن است. در نتیجه این قفلشدگی نهادی، عرضه اعتباری روی قیمت پایه (حدود ۶۴ هزار تومان) مچ شد، در حالی که خریداران نقدی همان شمش را با قیمت حدود ۷۱ هزار تومان رقابت کردند. این رویداد پیام روشنی برای تحلیلگران دارد؛ قیمتهای فعلی تابلو بیش از آنکه بازتابدهنده واقعیتهای عرضه و تقاضا باشند، محصول مهندسی مقررات و شرایط معاملاتی هستند.
شرطبندی روی افت قیمت
یکی از تبعات پنهان و خطرناک سرکوب تقاضا، تغییر در محاسبات اقتصادی خریداران برای پایبندی به قراردادهاست. طبق قوانین، خریدار در صورت ابطال معامله مشمول جریمه ۵ درصدی میشود که در حالت عادی یک عامل بازدارنده قوی است. اما در بازاری که سیاستگذار با تمام قوا در حال تزریق فشار نزولی بر قیمتهاست، این جریمه میتواند کارکرد خود را از دست بدهد. اگر خریدار کالایی را با قیمت ۱۰۰ واحد بخرد و به دلیل مداخلات دستوری، قیمت همان کالا در عرضه هفته بعد به ۹۳ واحد سقوط کند، پرداخت ۵ واحد جریمه فسخ و خرید مجدد در قیمت پایینتر، کاملا توجیه اقتصادی پیدا میکند. این «آربیتراژ ابطال» میتواند به بینظمی در تسویه معاملات و اختلال در جریان درآمدی تولیدکنندگان زنجیره فولاد منجر شود.
سراب ارزانی در بورس و واقعیت تلخ بازار آزاد
آنچه در هفتههای اخیر از تغییر سهمیههای بهینیاب و جهش پیشدریافتها در بورس کالا رخ داده، نشاندهنده تغییر رویکرد از «کشف قیمت» به «کنترل قیمت» است. سیاستگذار تلاش میکند با اعمال محدودیتهای چندلایه، تقاضای مؤثر بورسی را کاهش دهد تا قیمت روی تابلو ارزان بماند؛ اما باید توجه داشت که کاهش تقاضای ثبتشده در سیستم، هرگز به معنای کاهش نیاز واقعی زنجیره فولاد نیست.
ریسک بزرگ این رویکرد، تبدیل شدن بورس کالا به یک ویترین تزئینی با قیمتهای غیرواقعی است. اگر این سیاست مدیریت دستوری تقاضا ادامه یابد، دیری نمیپاید که شکاف میان قیمت دستساز بورس کالا و هزینه اقتصادی تولید به شدت تعمیق میشود. در نهایت، تقاضای سرکوبشده راه خود را به سمت بازارهای غیررسمی پیدا خواهد کرد و دود این فاصله قیمتی، مستقیما به چشم تولیدکنندگان شفاف و سهامداران شرکتهای بزرگ فولادی خواهد رفت. سؤال اصلی این نیست که آیا بورس کالا موفق به کاهش قیمت روی تابلو شده است یا خیر؛ سؤال حیاتی این است که آیا این ارزانی ناشی از التیام اقتصاد است، یا صرفا صدای تقاضا را خاموش می شود؟
نظر شما