


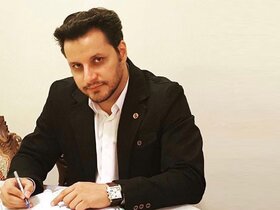
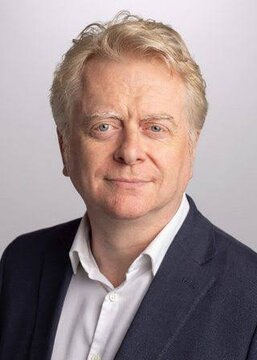
انوشیروان دلیریان
کارشناس ارشد صنعت و معدن
ماهنامه کارخانه؛ در حالیکه اقتصاد جهانی در آستانه تحولی عمیق در ساختار انرژی و مواد اولیه قرار گرفته، اهمیت عناصری راهبردی مانند لیتیوم هر روز پررنگتر میشود. لیتیوم صرفا یک فلز کمیاب نیست، بلکه کلید ورود به اقتصاد نوین انرژی و شریان حیاتی صنایع آینده است؛ از باتری خودروهای برقی گرفته تا سامانههای ذخیرهسازی برق در نیروگاههای خورشیدی و بادی. با این حال در ایران هنوز موضوع لیتیوم فراتر از سطح «خبر» نرفته است. در شرایطی که بسیاری از کشورها با تشکیل کارگروههای ملی، تدوین سیاستهای هدفمند و جذب سرمایهگذاریهای کلان به دنبال تثبیت جایگاه خود در زنجیره جهانی این فلز هستند ما همچنان با پرسشهایی ابتدایی مواجهیم: آیا منابع لیتیوم ایران از نظر اقتصادی قابل استخراجاند؟ برای بهرهبرداری از آن به چه فناوریهایی نیاز داریم؟ و جایگاه صنایع بالادستی و پاییندستی کشور در این مسیر کجاست؟ در همین راستا، گفتوگویی با انوشیروان دلیریان، کارشناس ارشد صنعت و معدن، انجام دادیم تا ابعاد کمتر دیدهشده ظرفیتهای لیتیوم در کشور، چالشهای استخراج از شورابهها، ارتباط آن با صنایع بزرگ همچون فولاد و ضرورت ایجاد یک اکوسیستم ملی برای توسعه این فلز استراتژیک را بررسی کنیم.
کارخانه: اینروزها بار دیگر نام عنصر «لیتیوم» در رسانهها مطرح شده و حتی برخی از آن به عنوان نجاتدهنده اقتصاد معدنی کشور یاد میکنند؛ شما به عنوان کارشناس حوزه معدن، وضعیت واقعی ایران در این زمینه را چطور ارزیابی میکنید؟
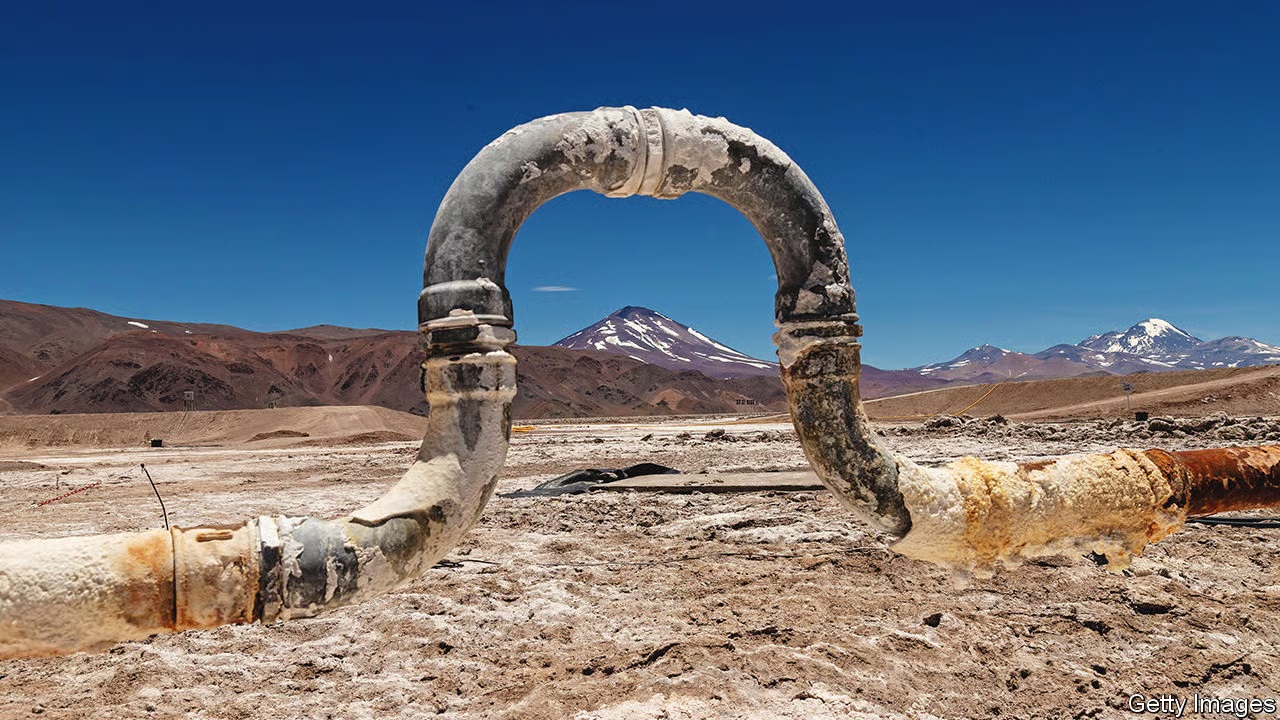
دلیریان: در ابتدا باید نگاه واقعبینانهای داشته باشیم. ایران از نظر زمینشناسی در کمربند فلزات استراتژیک قرار دارد و پتانسیل وجود لیتیوم در شورابهها و سنگهای آذرین ما تایید شده است. مناطق قم، حوض سلطان، دریاچه ارومیه و برخی نقاط شرق کشور دارای مقادیر قابلتوجهی لیتیوم هستند، اما تفاوت میان «پتانسیل زمینشناسی» و «صرفه اقتصادی» بسیار مهم است. در مطالعات انجامشده، عیار لیتیوم در شورابههای ما در حدود ۴۰ تا ۵۰ میلیگرم در لیتر بوده درحالیکه در بولیوی یا شیلی این رقم به بالای ۱۰۰۰ میلیگرم میرسد. به عبارت ساده، استخراج لیتیوم از شورابههای ایران به فناوری پیشرفته و سرمایهگذاری سنگین نیاز دارد. بنابراین ما در آغاز راه هستیم، نه در میانه آن، اما نکته امیدوارکننده این است که ساختار زمینشناسی کشور نشان میدهد، پتانسیل وجود ذخایر سنگی و شورابهای در مناطق متعدد وجود دارد و با اکتشافات سیستماتیک و فناوریهای نو، این عدد میتواند ارتقا پیدا کند.
لیتیوم میتواند همان نقطه عطفی باشد که صنعت ایران را از مسیر سنتی به مسیر نوآوری و انرژیهای پاک هدایت میکند، در غیر این صورت شاهد از دست رفتن یکی از استراتژیکترین فرصتهای قرن بیستویکم خواهیم بود
کارخانه: با توجه به این توضیحات، آیا توسعه لیتیوم در ایران توجیه اقتصادی دارد؟
دلیریان: اگر از دید کوتاهمدت به قیمت جهانی لیتیوم نگاه کنیم، شاید تردید ایجاد شود، اما باید نگاه استراتژیک داشت، لیتیوم همچون نفت در قرن گذشته، عنصر ژئوپلیتیک آینده است. در دنیایی که حرکت به سمت انرژیهای پاک، خودروهای برقی و ذخیرهسازی برق از منابع تجدیدپذیر سرعت گرفته است، لیتیوم در قلب تحول صنعتی آینده قرار دارد. ما باید لیتیوم را نه فقط یک محصول معدنی، بلکه زیرساختی برای تحول صنایع کشور ببینیم، همین حالا صنعت فولاد برای حرکت به سمت تولید کمکربن، نیازمند سیستمهای ذخیره انرژی و خودروهای برقی در زنجیره حملونقل داخلی خود است، اگر ما بتوانیم زنجیره داخلی لیتیوم را شکل دهیم صنایع فولاد، مس و حتی پتروشیمی از آن منتفع خواهند شد، اقتصاد لیتیوم در ایران میتواند بر پایه همافزایی با صنایع موجود بنا شود. یعنی بخشی از تقاضا درونزا خواهد بود، نه بهصرف صادراتمحور، این همان ویژگیای است که توسعه پایدار را ممکن میکند، از این زاویه لیتیوم نه فقط «محصول» بلکه «سیاست صنعتی» است. یعنی اگر ایران بتواند زنجیره کامل از اکتشاف تا تولید باتری را در داخل توسعه دهد، لیتیوم میتواند نقشی شبیه نفت در دهه ۱۳۴۰ ایفا کند، با این تفاوت که این بار محور توسعه بر پایه دانش، فناوری و انرژی پاک خواهد بود.
کارخانه: در سطح جهانی چه کشورهایی الگوی موفقی در این زمینه بودهاند و ما چه چیزی میتوانیم از آنها بیاموزیم؟
دلیریان: شیلی، بولیوی، آرژانتین و استرالیا چهار بازیگر اصلی بازار جهانی لیتیوم هستند. تفاوتشان در این است که کشورهای آمریکای جنوبی بر ذخایر شورابهای تکیه دارند و استرالیا بر ذخایر سنگ سخت تمرکز دارد (بهویژه اسپدومن)، اما نکته کلیدی، نه در نوع ذخیره، بلکه در مدل حکمرانی آنها است، در استرالیا وزارت صنعت، انرژی و منابع در قالب یک نهاد واحد بر کل زنجیره از اکتشاف تا فرآوری و صادرات نظارت دارد. سیاستهای مالیاتی و زیستمحیطی در یک چارچوب هماهنگ تنظیم میشوند و بوروکراسی اداری حداقلی است، در مقابل در ایران وظایف میان وزارت صمت، وزارت نیرو، سازمان محیطزیست و گاهی استانداریها پراکنده است، نبود هماهنگی میان این نهادها موجب میشود پروژههای لیتیوم حتی پیش از آغاز، درگیر بوروکراسی شوند. برای موفقیت، کشور ما به یک نهاد هماهنگکننده ملی با اختیارات اجرایی نیاز دارد (نهادی مشابه «کمیسیون انرژیهای نو» در کرهجنوبی یا «شورای راهبردی لیتیوم» در شیلی)، علاوه بر این کشورهایی چون چین و استرالیا با تشکیل «زنجیرههای یکپارچه از معدن تا باتری»، توانستهاند ارزش افزوده را در داخل حفظ کنند. درحالیکه بسیاری از کشورهای دارای ذخایر غنی (همچون بولیوی) هنوز درگیر صادرات مواد خام هستند، این تجربهها نشان میدهد که صرف داشتن ذخیره معدنی کافی نیست؛ «مدیریت زنجیره ارزش» اهمیت بیشتری دارد.
کارخانه: در حوزه فناوری استخراج، آیا ایران توان رقابت دارد؟
دلیریان: در حال حاضر خیر اما توان علمی بالقوه بالایی وجود دارد، روشهای جدید همچون استخراج مستقیم لیتیوم (Direct Lithium Extraction - DLE)، با بهرهگیری از جذب انتخابی، غشاهای نانویی و تبادل یونی، زمان استخراج را از ۱۸ ماه به چند روز کاهش دادهاند، در روشهای سنتی تبخیر، شورابهها در حوضچههایی پهن میشوند تا آب تبخیر شود و غلظت لیتیوم بالا رود، اما این فرآیند هم به زمان طولانی و هم به شرایط آبوهوایی خاص نیاز دارد، در ایران با محدودیتهای اقلیمی و منابع آبی، این روش بهصرفه نیست. بنابراین فناوری DLE یا جذب الکتروشیمیایی میتواند راه آینده باشد، هرچند در حال حاضر هزینههای سرمایهگذاری آن بالاست، دانشگاههای ما همچون صنعتی شریف، امیرکبیر و علم و صنعت در حوزه فناوری نانو و جداسازی یونی پیشرفتهای قابلتوجهی داشتهاند، در صورتی که این ظرفیتها با حمایت صنایع بزرگ ترکیب شوند، میتوانیم به دانش فنی بومی استخراج مستقیم لیتیوم دست پیدا کنیم، از سوی دیگر کشورهایی چون چین و کرهجنوبی با ایجاد مراکز تحقیقاتی مشترک بین دانشگاه و صنعت، توانستهاند فاصله میان علم و بازار را کاهش دهند، ما نیز نیازمند چنین ساختاری هستیم، پیشنهاد من این است که کنسرسیومی متشکل از فولاد مبارکه، ذوبآهن، ایمیدرو و دانشگاههای برتر برای ایجاد «مرکز ملی فناوری لیتیوم» تشکیل شود.
کشور ما به نقشه راه ملی لیتیوم نیاز دارد، نقشه راه باید شامل سه محور باشد: اول: اکتشاف سیستماتیک در شورابهها و سنگهای آذرین با فناوری ژئوشیمی پیشرفته؛ دوم: پایلوت فرآوری نیمهصنعتی برای ارزیابی فنی و اقتصادی روشهای استخراج؛ سوم: توسعه زنجیره ارزش تا مرحله تولید ترکیبات لیتیومی (کربنات یا هیدروکسید لیتیوم). در کنار این موارد لازم است سازوکاری برای پاسخگویی و شفافیت مالی ایجاد شود. در غیر این صورت پروژهها یا دوبارهکاری میشوند یا نیمهتمام میمانند.
کارخانه: اشاره کردید به نقش صنایع بزرگ، چگونه صنعت فولاد میتواند در پروژههای لیتیوم نقشآفرینی کند؟
دلیریان: فولاد و لیتیوم در ظاهر دو دنیای متفاوتاند، اما در عمل به هم وابستهاند، صنعت فولاد ایران با بحران انرژی، محدودیت گاز و الزامات زیستمحیطی روبهروست، یکی از راهحلهای جهانی، استفاده از سیستمهای ذخیرهسازی برق با باتریهای لیتیومی در کورهها و واحدهای احیا مستقیم است تا نوسانات مصرف برق کنترل شود، به عنوان نمونه، کارخانههای فولاد در ژاپن و آلمان اکنون از سیستمهای ذخیره انرژی لیتیومی برای تنظیم بار شبکه استفاده میکنند و این کار، هم موجب صرفهجویی انرژی و هم کاهش انتشار CO₂ میشود؛ بنابراین اگر ایران بتواند حتی در مقیاس محدود، لیتیوم داخلی تولید کند، صنایع فولادی میتوانند نخستین مصرفکنندگان آن باشند، این چرخه الگوی همافزایی میان معدن و صنعت پاییندستی را ایجاد میکند، چیزی که سالها در کشور از آن غافل بودهایم. در واقع فولاد مبارکه و ذوبآهن میتوانند نقش موتور محرک در تجاریسازی لیتیوم را ایفا کنند. این شرکتها تجربه راهاندازی پروژههای تحقیقاتی، جذب سرمایه و مدیریت زنجیره تامین را دارند و با ورود آنها پروژههای لیتیوم از مرحله پژوهش صرف، به مرحله توسعه صنعتی خواهند رسید.
بسیاری از کشورهای دارای ذخایر غنی (همچون بولیوی) هنوز درگیر صادرات مواد خام هستند، این تجربهها نشان میدهد که صرف داشتن ذخیره معدنی کافی نیست؛ «مدیریت زنجیره ارزش» اهمیت بیشتری دارد
کارخانه: یکی از انتقادها این است که پروژههای تحقیقاتی لیتیوم در ایران پراکنده و بدون مدیریت هستند. شما چه راهکاری پیشنهاد میدهید؟
دلیریان: ما به نقشه راه ملی لیتیوم نیاز داریم؛ سندی که مشخص کند چه نهادی مسوول چه مرحلهای است، اکنون دانشگاهها، سازمان زمینشناسی، ایمیدرو، شرکتهای خصوصی و مراکز پژوهشی هر یک جداگانه فعالیتهایی انجام میدهند، اما خروجیها همافزایی ندارند؛ نقشه راه باید شامل سه محور باشد: اول، اکتشاف سیستماتیک در شورابهها و سنگهای آذرین با فناوری ژئوشیمی پیشرفته؛ دوم، پایلوت فرآوری نیمهصنعتی برای ارزیابی فنی و اقتصادی روشهای استخراج؛ سوم، توسعه زنجیره ارزش تا مرحله تولید ترکیبات لیتیومی (کربنات یا هیدروکسید لیتیوم)؛ در کنار این لازم است سازوکاری برای پاسخگویی و شفافیت مالی ایجاد شود. در غیر این صورت، پروژهها یا دوبارهکاری میشوند یا نیمهتمام میمانند. مدل همکاری دانشگاه و صنعت در استرالیا میتواند برای ما الگو باشد: در آنجا هر پروژه معدنی موظف است درصدی از درآمد خود را به تحقیقات دانشگاهی اختصاص دهد. در ایران هم چنین الزاماتی میتواند ضمن حمایت از پژوهش از هدررفت منابع جلوگیری کند.
کارخانه: آینده بازار لیتیوم را چگونه پیشبینی میکنید؟
دلیریان: بر اساس گزارش بلومبرگنیوفانرژی و آژانس بینالمللی انرژی، تا سال ۲۰۳۰ تقاضای جهانی برای لیتیوم حداقل چهار برابرمیشود و بیش از ۷۰ درصد این تقاضا مربوط به خودروهای برقی است، از سوی دیگر اتحادیه اروپا و چین در مسیر ممنوعیت تدریجی خودروهای احتراقی تا سال ۲۰۳۵ هستند، این یعنی رشد پایدار در مصرف لیتیوم اجتنابناپذیر است، بنابراین کشورهایی که از امروز در زنجیره فرآوری و فناوری حضور داشته باشند، بیشترین سود را خواهند برد. اگر ایران بتواند تا ۲ سال آینده وارد فاز نیمهصنعتی شود، میتواند از موج بعدی رشد جهانی بهره ببرد. اما اگر فقط بر استخراج خام تمرکز کند، بار دیگر در تله صادرات مواد اولیه گرفتار خواهد شد؛ همان اشتباهی که در حوزههای مس و فولاد بارها تکرار شده است.
ایران کشوری است با پایههای صنعتی مستحکم و منابع معدنی متنوع؛ حضور صنایع سنگینی چون فولاد، مس، آلومینیوم و سیمان، ظرفیتی ارزشمند برای پیوند میان معدن و فناوریهای نو ایجاد کرده است. بهویژه صنعت فولاد، با مصرف بالای انرژی و فشار جهانی برای کاهش کربن، ناگزیر از ورود به مسیر تحول انرژی است؛ تحولاتی که بدون توسعه فناوریهای ذخیرهسازی و باتریها ممکن نخواهد بود. در این میان لیتیوم میتواند همان حلقه مفقودهای باشد که صنایع معدنی سنتی ایران را به زنجیره نوآوری و انرژی نو پیوند میزند.
لیتیوم برای ایران هم فرصت است و هم تهدید. فرصت، از آن جهت که میتواند محور توسعه صنعتی نوین باشد و تهدید، اگر بهدلیل بوروکراسی، نبود سرمایهگذاری و ضعف سیاستگذاری، این فرصت از دست برود؛ در حال حاضر جهان در آستانه موج جدیدی از رقابت فناوری و منابع است. ایالات متحده با تصویب قانون «کاهش تورم» (IRA)میلیاردها دلار یارانه برای تولید داخلی باتری اختصاص داده است. چین با کنترل بیش از ۶۰ درصد زنجیره جهانی لیتیوم از استخراج تا باتری، نقش تعیینکنندهای در قیمتگذاری جهانی دارد. در چنین شرایطی، کشوری که زودتر به زنجیره ارزش بپیوندد، جایگاه استراتژیک پیدا میکند، برای ایران پیوستن به زنجیره جهانی لیتیوم نهتنها یک ضرورت اقتصادی، بلکه مسالهای ژئوپلیتیک است. دسترسی به فناوریهای ذخیره انرژی و تولید باتری میتواند نقشی تعیینکننده در امنیت انرژی، توسعه خودروهای برقی و کاهش وابستگی به سوختهای فسیلی ایفا کند. در این مسیر سه پیشنهاد کلیدی مطرح است: نخست، تشکیل کارگروه ملی لیتیوم با محوریت دولت، صنعت و دانشگاه برای تدوین سیاست واحد، ایجاد هماهنگی میان نهادها و جلوگیری از موازیکاری. دوم، ایجاد پایلوت فرآوری در مقیاس نیمهصنعتی بهمنظور ارزیابی عملی پروژهها و انتقال فناوریهای نوین مانند استخراج مستقیم (DLE). و سوم، پیوند دادن پروژههای لیتیوم با صنایع مادر همچون فولاد، نفت و خودروسازی تا زنجیرهای پایدار و ارزشافزا در اقتصاد کشور شکل گیرد. اگر این سه محور بهصورت همزمان و منسجم پیش برود، لیتیوم میتواند همان نقطه عطفی باشد که صنعت ایران را از مسیر سنتی به مسیر نوآوری و انرژیهای پاک هدایت میکند. در غیر این صورت، تنها شاهد از دست رفتن یکی از استراتژیکترین فرصتهای قرن بیستویکم خواهیم بود.
نظر شما