


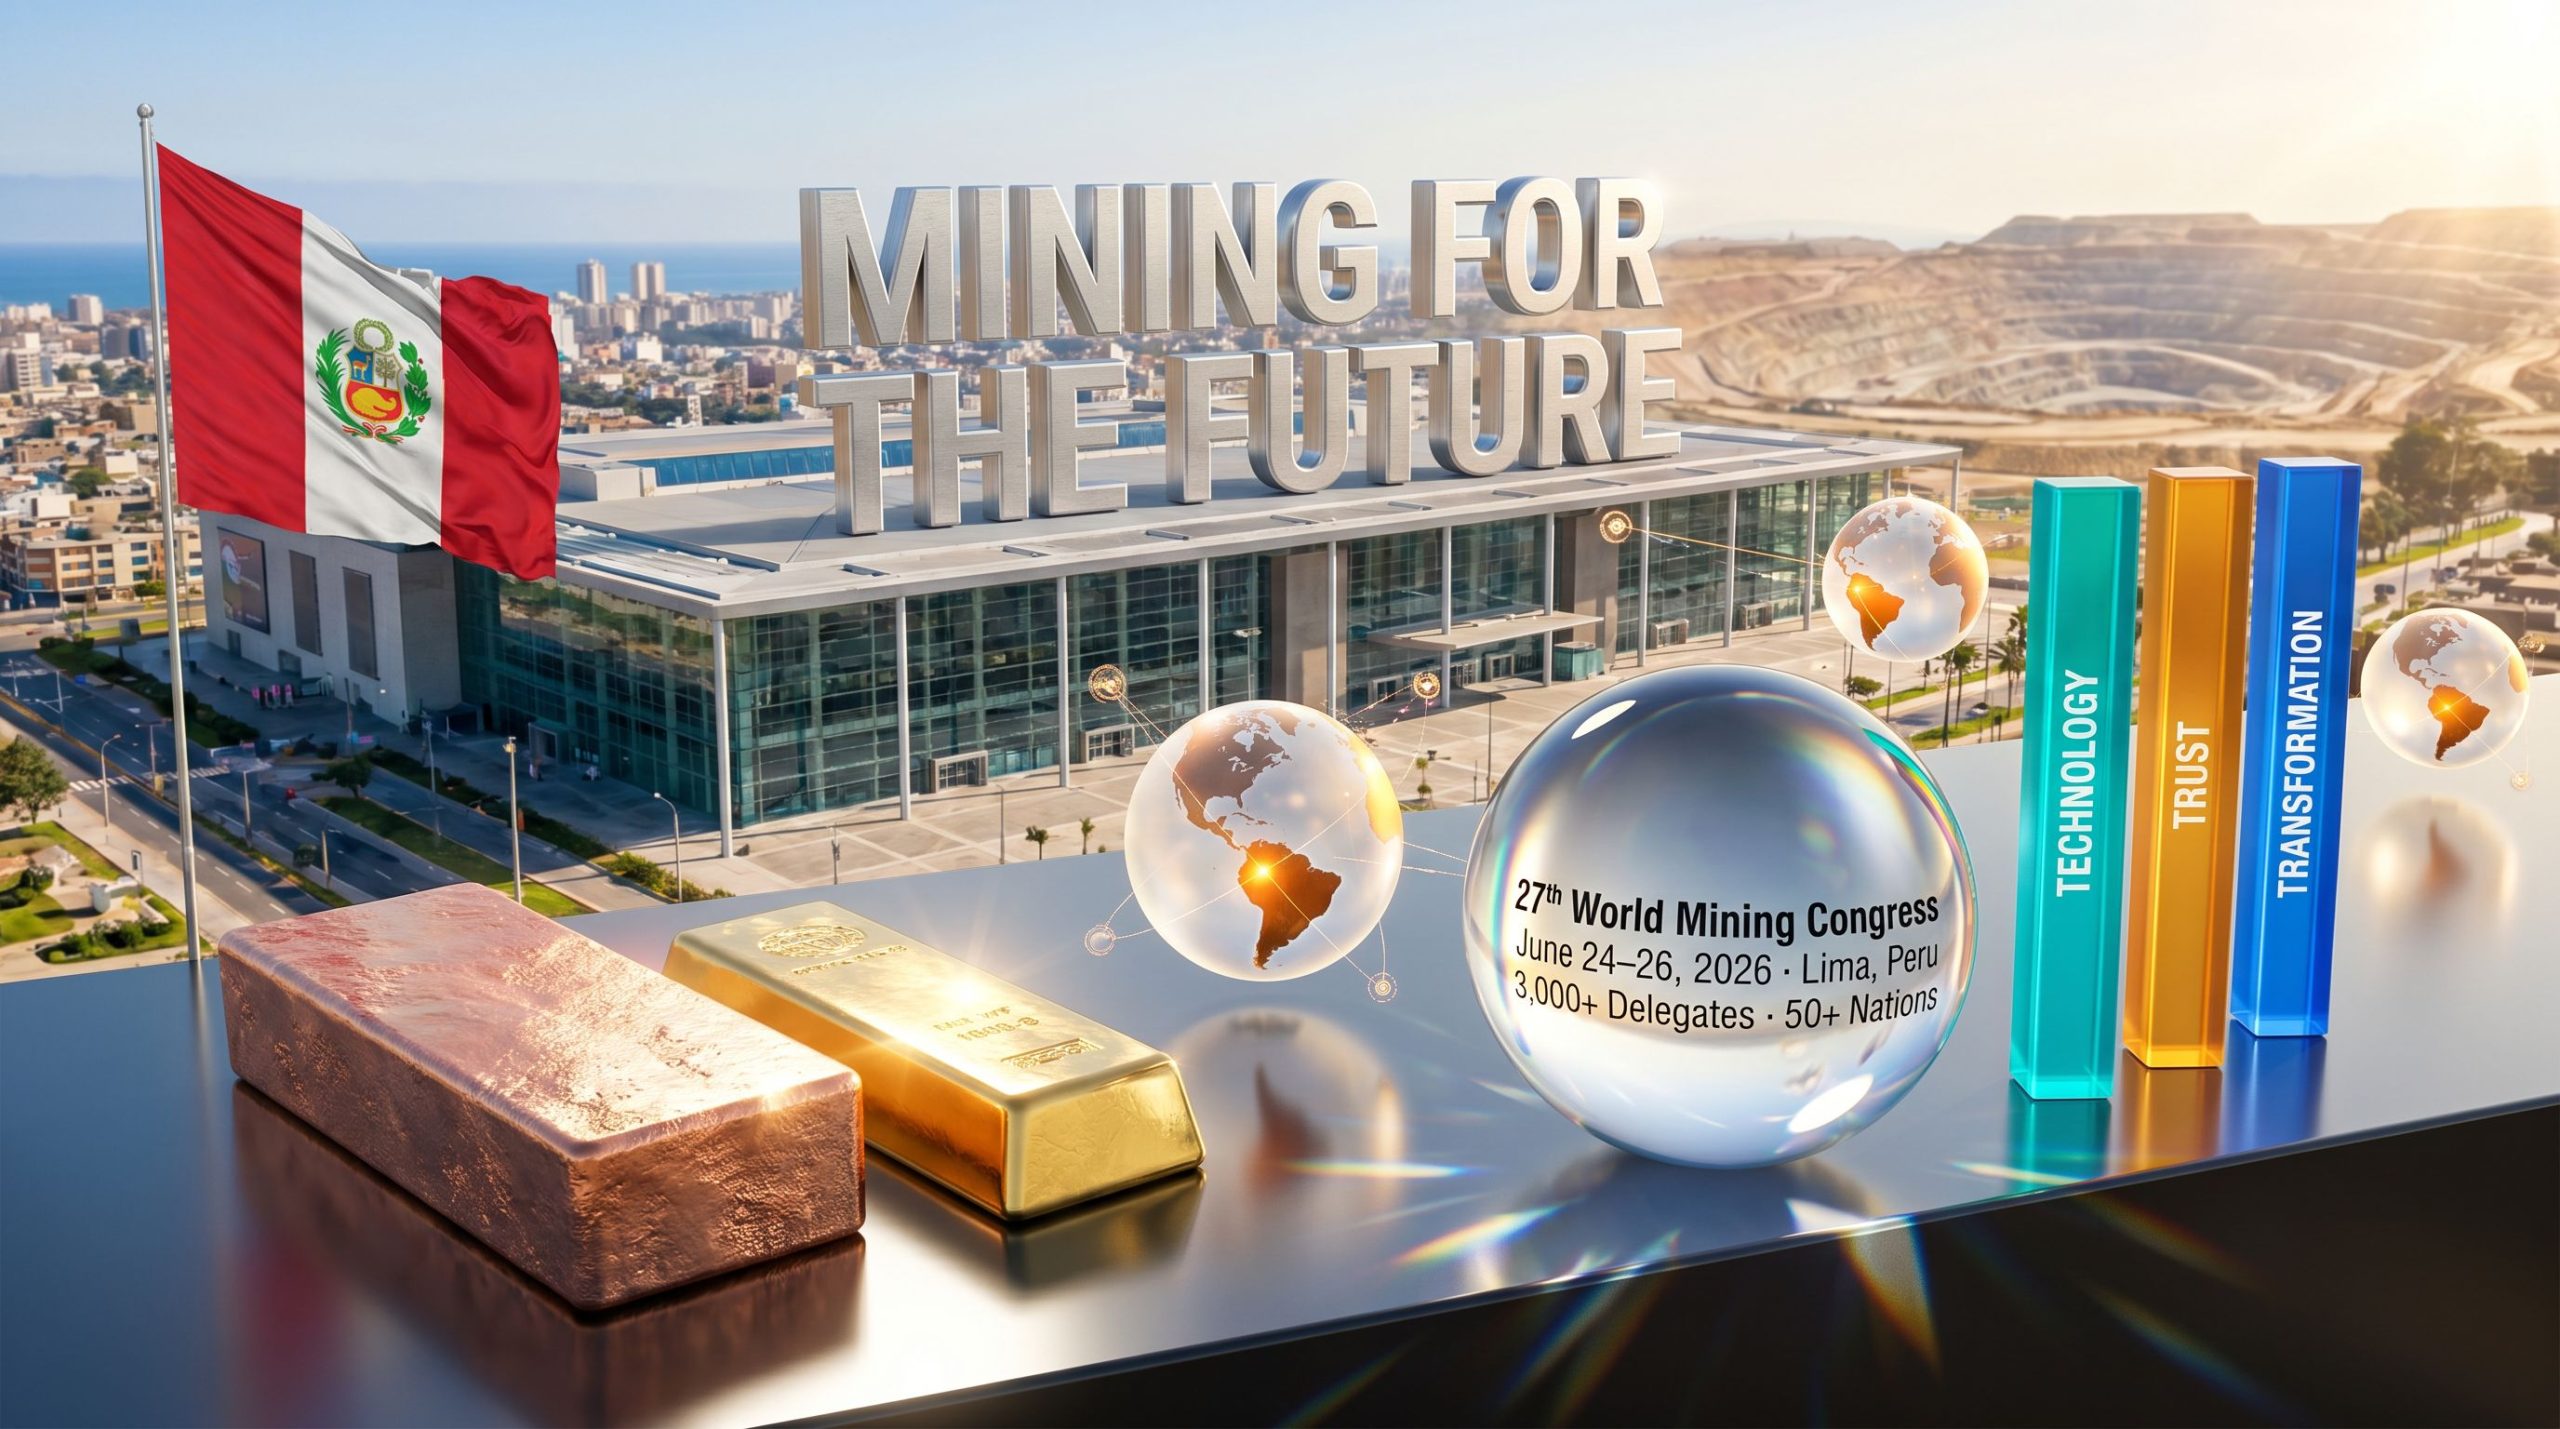
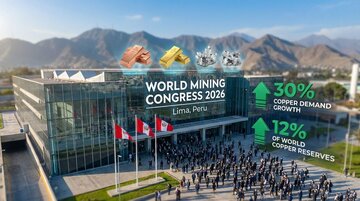
ماهنامه کارخانه؛ در تالارهای بیستوهفتمین کنگره جهانی معدن در لیما، دادههای منتشرشده در گزارش World Mining Data ۲۰۲۶، تغییر پارادایم ساختاری در صنعت معدنکاری جهان را به اثبات رساند. این گزارش نه صرفاً یک مستند آماری، بلکه صورتبندی دقیق جابهجایی کانونهای قدرت در زنجیره تأمین جهانی است. شواهد عددی این گزارش نشان میدهد که دوران «رشد بیمحابا» به سر آمده و جای خود را به «رقابت بر سر تسلط بر زنجیره ارزش» داده است؛ روندی که در آن، شکاف تولیدی میان آسیا و اروپا، از یک نوسان کوتاهمدت به یک شکاف ساختاری راهبردی تغییر ماهیت داده است.
افول ساختاری اروپا در برابر خیزش قطب آسیا
تحلیل روندهای قارهای در گزارش ۲۰۲۶ حاکی از یک واگرایی عمیق و پایدار میان بازارهای نوظهور و بلوک غربی است. دادههای ثبتشده نشان میدهند که اروپا با ثبت رشد منفی ۲.۶ درصدی در سال ۲۰۲۴ نسبت به سال قبل، و سقوط استهلاکی ۴۱.۸ درصدی تولید معدنی در افق ۲۴ ساله (از سال ۲۰۰۰ تاکنون)، تنها پهنه جغرافیایی جهان است که با انقباض مستمر و بلندمدت در این بخش مواجه است. این روند نزولی فراتر از یک چرخه رکود موقت، بازتابی از «تمرکززدایی صنعتی» در اروپا، تشدید مقررات سختگیرانه زیستمحیطی و ناتوانی در تأمین انرژی رقابتی است.
در نقطه مقابل، آسیا با ثبت رشد ۲.۴ درصدی در سال ۲۰۲۴ و جهش خیرهکننده ۱۴۱.۹ درصدی از آغاز هزاره جدید، کانون اصلی فعالیتهای معدنی و صنایع بالادستی جهان را به طور کامل تصاحب کرده است. نتیجه این دگردیسی، قرار گرفتن اروپا در موضع ضعف استراتژیک و وابستگی شدید به زنجیرههای تأمین بیرونی است که امنیت صنعتی این قاره را در بلندمدت تهدید میکند.
قدرت در جهان جدید نه در استخراج صرف، بلکه در مدیریت زنجیره ارزش نهفته است؛ واقعیتی که اندونزی با تبدیلشدن به قطب کبالت جهان از طریق فرآوری محصولات واسطهای، به بهترین شکل آن را اثبات کرده است
اندونزی؛ فرمول طلایی «حاکمیت بر زنجیره ارزش»
در میان تمامی شاخصهای ارائهشده در گزارش ۲۰۲۶، جهش جایگاه اندونزی در بازار فلزات استراتژیک، آموزندهترین الگوی توسعه برای کشورهای معدنخیز محسوب میشود. ثبت رشد خیرهکننده ۵۲۷.۱ درصدی در تولید کبالت طی بازه زمانی ۲۰۰۰ تا ۲۰۲۴، فراتر از یک توسعه ظرفیت ساده، نشاندهنده یک «بازطراحی مهندسیشده» در اقتصاد سیاسی معادن این کشور است. اندونزی با تمرکز بر فرآوری کانسنگهای «لاتریتی نیکل» و تبدیل آنها به محصولات واسطهای با ارزشافزوده بالا (مانند رسوب هیدروکسید مخلوط - MHP)، موفق شده است طی تنها سه سال به دومین تولیدکننده بزرگ کبالت جهان تبدیل شود.
این جهش، نماد خروج موفق از تله «خامفروشی» و ورود به لایههای پیچیده زنجیره تأمین فلزات مورد نیاز در فناوریهای پاک (Clean Tech) است. تجربه اندونزی ثابت میکند که قدرت رقابتی در قرن حاضر، نه بر حجم ذخایر زیرزمینی، بلکه بر «ظرفیت فرآوری» و «تکمیل زنجیره ارزش» استوار است. این کشور با پیوند زدن منابع معدنی خود به صنایع پاییندستی و بازار جهانی باتریهای لیتیومی، به یک بازیگر تعیینکننده (Decision Maker) در امنیت انرژی جهان بدل شده است؛ مسیری که نشان میدهد در نظم نوین اقتصادی، ثروت ملی تنها از طریق «عمق بخشیدن به تولید داخلی» صیانت خواهد شد.
بلوغ بازار آهن؛ پایان عصر توسعه کمی و آغاز حکمرانی فناورانه
تحلیل وضعیت فلزات آهنی در گزارش ۲۰۲۶، نشاندهنده ورود ستون فقراتِ صنعت معدن به فاز «اشباع راهبردی» است. با وجود آنکه سنگآهن همچنان با سهم ۹۷ درصدی، سلطه بلامنازع خود را بر سبد فلزات آهنی حفظ کرده است، اما دادههای بلندمدت از شکست روند صعودی و ورود به یک دوره «ثبات نسبی» از سال ۲۰۱۴ به بعد حکایت دارند. این توقف در شتاب رشد، سیگنالی روشن به بازیگران بزرگ این حوزه است: عصر سودآوری از طریق «افزایش تناژ استخراج» به پایان رسیده است.
تحلیل وضعیت فلزات آهنی در گزارش ۲۰۲۶، نشاندهنده ورود ستون فقرات صنعت معدن به فاز «اشباع راهبردی» است. با وجود آنکه سنگآهن همچنان با سهم ۹۷ درصدی، سلطه بلامنازع خود را بر سبد فلزات آهنی حفظ کرده است، اما دادههای بلندمدت از شکست روند صعودی و ورود به یک دوره «ثبات نسبی» از سال ۲۰۱۴ به بعد حکایت دارند.
در این پارادایم جدید که میتوان آن را «ثبات هوشمند» نامید، رقابت از تملک ذخایر بزرگ به سمت «بهینهسازی حداکثری فرآیندها» تغییر جهت داده است. گزارش کنگره جهانی معدن تأکید میکند که در دهه پیش رو، برتری عملیاتی نه در حجم جابهجایی کانسنگ، بلکه در توان بهکارگیری فناوریهای تحولآفرین نظیر هوش مصنوعی، معادن خودگردان و سیستمهای پایش لحظهای نهفته است.
افق ۲۰۲۸؛ ترانزیت دیپلماسی معدنی به پایتخت نوآوری چین
تصمیم کمیته بینالمللی برای انتخاب شهر «هفی» در چین به عنوان میزبان دوره بعدی کنگره جهانی معدن (WMC ۲۰۲۸)، فراتر از یک چرخش جغرافیایی ساده، بیانیهای ژئوپلیتیک و راهبردی است. انتخاب این شهر که یکی از قطبهای پیشران صنایع پیشرفته و خودروهای برقی در چین بهشمار میرود، به وضوح نشان میدهد که سرنوشت صنایع بالادستی معدن با امنیت زنجیره تأمین «مواد معدنی حیاتی» گره خورده است. این رویداد، گواهی بر همگرایی گریزناپذیر استخراج مواد اولیه با صنایع هایتک و فناوریهای کمکربن است.
در این میدان بازی جدید، برندگانِ رقابت جهانی دیگر کشورهایی نیستند که صرفاً حجم بیشتری از خاک را جابهجا کرده یا بیشترین میزان استخراج کمی را ثبت میکنند؛ بلکه پیروزیِ راهبردی از آن بازیگرانی خواهد بود که بتوانند پیچیدهترین و پویاترین زنجیرههای ارزش را — از اعماق معادن تا خطوط تولید نیمههادیها، باتریهای نسل جدید و تراشههای پیشرفته — مدیریت، یکپارچه و بهینهسازی کنند.
در نهایت، تصویر کلانی که از کنگره لیما به ثبت رسید، مؤید این واقعیت است که صنایع معدنی دیگر بخشهای سنتی، خام و پیرامونی در حاشیه اقتصادهای ملی بهشمار نمیروند؛ بلکه این صنایع به هسته سخت و پیشران دو کلانروند تمدنی یعنی «گذار به انرژیهای پاک» و «تحول دیجیتال» تبدیل شدهاند. بدون دسترسی پایدار به مواد معدنی حیاتی و فرآوریشده، تحقق هیچیک از اهداف توسعه صنعتی و کربنزدایی در جهان مدرن امکانپذیر نخواهد بود.



نظر شما