


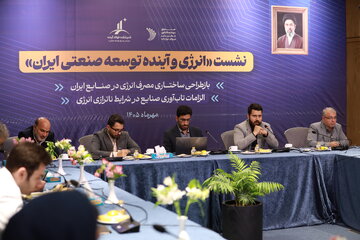
پایگاه تحلیلی خبری ایراسین؛ در شرایطی که اقتصاد جهانی با شتاب به سمت بازتعریف ساختارهای انرژی، توسعه فناوریهای کمکربن، هوش مصنوعی و برقیسازی فرایندهای صنعتی حرکت میکند، اقتصاد ایران درگیر چالشی بنیادیتر به نام «ناترازی انرژی» است. در نخستین نشست تخصصی اندیشکده «فولاد آینده»، ابعاد تازهای از تقابل میان اقتصاد انرژی، پایداری صنعت برق و گاز، و تداوم حیات زنجیره ارزش صنعت فولاد به بحث گذاشته شد. آنچه در این میان بیش از پیش خودنمایی میکند، خطر جدی سرریز شدن هزینههای ناترازی و انتقال بار این کسری به انتهای زنجیره ارزش یعنی صنایع بزرگ و پیشران کشور است؛ رویکردی که اگر اصلاح نشود، مزیت رقابتی سنتی اقتصاد ایران را به محاق برده و حیات صادراتی و ارآور کشور را تهدید خواهد کرد.
هشدار درباره اصرار بر سیاستهای جزیرهای
در ادبیات اقتصاد استراتژیک، مزیت رقابتی یک صنعت تنها در گرو دسترسی به نهادههای اولیه ارزانقیمت خلاصه نمیشود، بلکه حاصل ترکیب بهینه هزینه، امنیت و پایداری تأمین، بهرهوری و سازگاری با فناوریهای نوظهور است. با این حال، همانطور که سیامک شجاعی، مدیر استراتژی و تعالی سازمانی فولاد مبارکه در این نشست مطرح کرد، تأسیس «اندیشکده فولاد آینده» پاسخی به ضرورت بازآفرینی سیاست صنعتی و ایجاد گفتگوی راهبردی در همین راستا بوده است.
سیاستگذاریهای سالهای اخیر در حوزه انرژی اغلب بهصورت جزیرهای و صرفاً با محوریت حل ناترازی بخش انرژی یا اصلاح اقتصاد برق تدوین شدهاند؛ بدون آنکه پیامدهای زنجیرهای آن بر توان رقابتی بنگاههای بزرگ سنجیده شود. به گفته سعید شجاعی، معاون برنامهریزی وزارت صمت، از سال ۱۴۰۱ به بعد بار مسئولیت تأمین انرژی بهتدریج به دوش مصرفکنندگان صنعتی منتقل شده است؛ در حالی که این انتقال مسئولیت، بدون در نظر گرفتن ظرفیتهای اجرایی و مالی بنگاهها، فشار همزمان تحریمها، هزینههای لجستیک، نیروی انسانی و مالیات را دوچندان کرده است.
افسانه رانت انرژی و واقعیتهای سودآوری
یکی از محورهای کلیدی مطرحشده توسط میلاد بیگی، مدیرکل انرژی مرکز پژوهشهای مجلس، بررسی میزان ارزش افزوده صنایع بزرگ با فرض اعمال نرخهای صادراتی برای برق، گاز و مواد اولیه بود. محاسبات ارائهشده نشان میدهد که اگرچه زنجیره فولاد و پتروشیمی در دهههای گذشته رشد کمی قابلتوجهی داشتهاند، اما در صورت اعمال نرخهای جهانی و صادراتی (مانند گاز ۳۰ سنتی مشابه صادرات به ترکیه)، میزان ارزش افزوده واقعی کل صنعت فولاد میتواند به حدود ۲۹ درصد کاهش یابد و در برخی شرکتها حتی به پایینترین سطوح خود برسد.
با این وجود، تحلیلگران صنعتی هشدار میدهند که برخورد با صنایع بزرگ صرفاً با برچسب برخورداری از «نهادههای یارانهای»، تصویر کاملی از واقعیت اقتصادی ارائه نمیدهد. در شرایطی که تورم تولیدکننده در سالهای اخیر جهش چشمگیری داشته و حاشیه سود برخی شرکتهای فولادی در صورتهای مالی به زیر ۲.۵ درصد سقوط کرده است، تحمیل قیمتهای گزاف و قطع مکرر انرژی عملاً به معنای سلب توان سرمایهگذاری، نوسازی و توسعه فناوری از پیشرانهای صنعتی کشور خواهد بود.
پنجههای ناترازی بر گلوی تولید
آمار ارائهشده در این نشست گویای عمق فاجعه است: میزان عدمالنفع بخش صنعت از محل ناترازی انرژی در سال ۱۴۰۳ حدود ۳۰۳ هزار میلیارد تومان، در سال ۱۴۰۴ حدود ۴۷۳ هزار میلیارد تومان و تنها در ششماهه نخست سال جاری حدود ۳۲۲ هزار میلیارد تومان برآورد شده است.
سعید عقلی، مشاور معاون برنامهریزی وزارت نفت، با اشاره به وابستگی شدید بخش برق به سوختهای فسیلی (مصرف سالانه حدود ۱۰۰ میلیارد مترمکعب گاز برای تولید برق) هشدار داد که تداوم رویکردهای فعلی، بحران را فراتر از صنعت به بخشهای دیگر و حتی مصارف خانگی کشانده است. با این حال، واکنش سیاستگذار نباید قطع زنجیرهای و دستوری گاز و برق صنایع بزرگ باشد.
در صنعت فولاد، به دلیل ماهیت پیوسته و کورههای احیای مستقیم و الکتریکی، قطع ناگهانی گاز و برق نه تنها به کاهش حجم تولید در ماههای سرد سال منجر میشود، بلکه به تجهیزات و خطوط تولید آسیبهای جبرانناپذیری وارد کرده و تعهدات صادراتی کشور را در بازارهای منطقهای و بینالمللی مختل میسازد. انتقال ناترازی انرژی به صنعت فولاد، مساوی با فلج شدن موتور محرک صادرات غیرنفتی و ارزآوری کشور است.
از سرکوب تقاضا تا توسعه ابزارهای مبتنی بر بازار
بر اساس خروجیهای این نشست تخصصی، برونرفت از بحران ناترازی نیازمند تغییر پارادایم از «سیاستهای مبتنی بر افزایش عرضه دستوری یا قطع ساده مصرف صنعت» به سمت راهکارهای ساختاری زیر است:
-
اصلاح سازوکار تخصیص بر اساس ارزشآفرینی: علیرضا صفری، پژوهشگر اقتصادی، تأکید کرد که معیار تخصیص گاز نباید صرفاً مصرف اعلامشده باشد، بلکه باید سهم فعالیت در ایجاد ارزش افزوده و پیوند با زنجیره تأمین (ستانده کل) مبنای اولویتبندی قرار گیرد. تخصیص گاز به صنایع کمبازده یا محصولاتی که ارزش صادراتی محدودی دارند (مانند برخی زنجیرههای مازاد متانول) باید در شرایط ناترازی تعدیل شود تا سهم صنایع استراتژیک و ارزآوری چون فولاد حفظ شود.
-
فعالسازی ظرفیتهای خودتأمینی و گواهی صرفهجویی: ایجاد بازارهای مالی کارآمد مانند «گواهیهای صرفهجویی انرژی» و فراهم کردن بستر مشارکت بخش خصوصی در واردات گاز و توسعه میادین، میتواند انگیزه اقتصادی لازم برای بهینهسازی مصرف را ایجاد کند بدون آنکه بنگاههای تولیدی متحمل توقف اجباری شوند.
-
انسجام سیاستی در گذار انرژی: توسعه انرژیهای تجدیدپذیر و اجرای تکالیف قانونی (مانند معاملات برق در بورس انرژی) نباید به گونهای شتابزده اجرا شود که واحدهای صنعتی و تولیدی زیر بار هزینههای مضاعف کمر خم کنند.
بنگاههای بزرگ صنعتی و پیشران کشور، موتورهای اصلی ارزشآفرینی، اشتغالزایی و حفظ تعادل ارزی اقتصاد ملی هستند. ناترازی انرژی یک معضل کلان ساختاری است و تحمیل هزینه و خسارت ناشی از آن به انتهای زنجیره تولید و صنایع مادر، نقض غرض آشکار است.
سیاستگذاران اقتصادی و انرژی باید بپذیرند که حفظ پایداری تولید در صنایع بزرگ، مقدمه لازم برای پایداری اقتصاد کلان است. هدایت منابع انرژی به سمت صنایع با بیشترین ارزش افزوده، جلوگیری از قطع شتابزده گاز و برق صنایع پیشران، و طراحی سازوکارهای بازارمحور برای مشارکت صنعت در تأمین انرژی، تنها راه عبور امن از بحران کنونی و صیانت از آینده توسعه صنعتی ایران تا افق ۱۴۲۰ خواهد بود.
نظر شما