


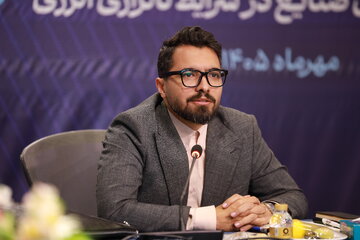
پایگاه تحلیلیخبری ایراسین؛ میلاد بیگی، مدیرکل انرژی مرکز پژوهشهای مجلس، در نشست تخصصی «انرژی و آینده توسعه صنعتی ایران» به میزبانی اندیشکده فولاد آینده، اظهار کرد: یکی از پرسشهای مهم درباره صنایع بزرگ و صنایع بالادستی کشور، میزان ارزش افزودهای است که این صنایع ایجاد میکنند. این موضوع از آن جهت اهمیت دارد که بخش قابلتوجهی از ارزش افزوده ایجادشده در صنایع بزرگ، به نرخ برق، گاز و مواد اولیهای وابسته است که با قیمتهای یارانهای در اختیار آنها قرار میگیرد. بنابراین این پرسش مطرح است که اگر برق، گاز، خوراک و مواد اولیه این صنایع با نرخهای صادراتی و جهانی محاسبه شود، چه میزان ارزش افزوده واقعی برای آنها باقی میماند.
وی افزود: برای بررسی این موضوع، ابتدا روند تولید صنایع بالادستی کشور را بررسی کردیم که در صنعت فولاد، از ابتدای شکلگیری این صنعت تا سال ۱۴۰۴، رشد قابلتوجهی در تولید شمش فولاد اتفاق افتاده است، بهویژه از اواخر دهه ۸۰ و در دهه ۹۰، تولید شمش فولاد با یک جهش همراه شد و از حدود ۵۵۰ تا ۶۰۰ هزار تن به حدود ۳۰ میلیون تن و در مقاطعی به حدود ۳۳ میلیون تن رسید.
مدیرکل انرژی مرکز پژوهشهای مجلس ادامه داد: در صنعت پتروشیمی نیز از نیمه دوم دهه ۸۰ و بهویژه از دهه ۹۰، شاهد جهش در ظرفیت تولید بودیم. بسیاری از پروژههایی که در دهه ۸۰ تعریف شده بودند، در دهه ۹۰ و اوایل دهه ۱۴۰۰ به بهرهبرداری رسیدند. عمده پتروشیمیهای به بهرهبرداری رسیده، پتروشیمیهای دارای خوراک گازی بودند که بخش قابلتوجهی از آنها متانول و برخی نیز آمونیاک تولید میکردند. بخش مهمی از این ظرفیت نیز به واسطه توسعه ظرفیت گاز در پارس جنوبی ایجاد شد.
وی تصریح کرد: در مجموع، طی ۳۰ سال گذشته روند نسبتاً مناسبی برای افزایش تولید در صنایع مصرف کننده انرژی و صنایع بالادستی کشور داشتهایم، اما در کنار توسعه ظرفیت تولید، باید میزان مصرف انرژی و اثر ناترازی انرژی بر این صنایع نیز مورد توجه قرار گیرد.
ناترازی انرژی و تغییر مسیر تولید صنایع
مدیرکل انرژی مرکز پژوهشهای مجلس با اشاره به سهم صنایع مختلف از مصرف انرژی کشور گفت: صنعت فولاد مجموعاً حدود ۸ درصد برق کل کشور و ۵ درصد گاز طبیعی را مصرف میکند؛ صنعت آلومینیوم حدود ۲.۷ درصد برق کشور و یکدهم گاز کشور را به خود اختصاص میدهد؛ سهم صنعت سیمان نیز حدود ۲.۲ درصد برق و ۲.۲ درصد گاز کشور است. صنعت پتروشیمی نیز حدود ۴ درصد برق و حدود ۱۰ درصد گاز کشور را مصرف میکند.
وی با اشاره به روند مصرف گاز و برق صنایع در سالهای اخیر اظهار کرد: میانگین مصرف صنعت فولاد در ماههای مختلف طی سالهای ۱۳۹۴ تا ۱۳۹۹ تقریباً روندی ثابت داشت؛ بهگونهای که پیش از سال ۱۳۹۹، متوسط مصرف ماهانه حدود ۲۶ تا ۲۷ واحد بود و نوسان قابلتوجهی در طول سال مشاهده نمیشد.
بیگی ادامه داد: از سال ۱۳۹۹ به بعد و بهویژه از سال ۱۴۰۰ که ناترازیهای گاز و برق پررنگتر شد، الگوی مصرف تغییر کرد. مصرف صنایع در ماههای گرم سال افزایش یافت و در ماههای سرد سال کاهش پیدا کرد و هرچه به سالهای اخیر نزدیکتر میشویم، دامنه این نوسان نیز بیشتر شده است، به این معنا که میزان مصرف در ماههای سرد سال کاهش یافته و در مقابل، سهم بیشتری از مصرف به ماههای گرم سال اختصاص پیدا کرده است.
وی افزود: این روند نشان میدهد که ناترازی انرژی چگونه بر فعالیت صنعت اثر گذاشته و عملاً برنامهریزی تولید در صنعت فولاد را تغییر داده است؛ بهگونهای که بخش عمده تولید در ماههای گرم سال انجام میشود و سهم کمتری از تولید به ماههای سرد سال اختصاص مییابد. اگر همین الگو را در سایر واحدهای صنعتی نیز بررسی کنیم، وضعیت تا حد زیادی مشابه است.
مدیرکل انرژی مرکز پژوهشهای مجلس گفت: در صنعت پتروشیمی نیز با نزدیک شدن به سالهای اخیر، مصرف در ماههای سرد کاهش قابلتوجهی پیدا کرده است. در صنعت سیمان نیز همین الگو دیده میشود، با این تفاوت که برخی واحدهای سیمانی در ایام تابستان نیز ناچار به توقف فعالیت میشوند و در ماههای گرم، بهویژه تیر و شهریور، افت قابلتوجهی در مصرف مشاهده میشود.
وی خاطرنشان کرد: در مجموع، اتفاقی که برای صنایع انرژیبر کشور رخ داده این است که به دلیل تشدید ناترازی انرژی، مصرف در زمستان بهطور مستمر کاهش یافته و در مقابل، مصرف در ماههای گرم سال افزایش پیدا کرده است.
ارزش افزوده صنایع با نرخهای صادراتی
بیگی درباره روش بررسی ارزش افزوده صنایع بزرگ اظهار کرد: برای پاسخ به این پرسش که صنایع مصرف کننده انرژی و بالادستی کشور چه میزان ارزش افزوده ایجاد میکنند، دو حالت را در نظر گرفتیم. در حالت نخست، نرخ فعلی برق و گاز مورد استفاده صنایع لحاظ شد و در حالت دوم، نرخ صادراتی برق و گاز مبنای محاسبه قرار گرفت. همچنین در حالت دوم، مواد اولیه و خوراک صنایع نیز با نرخ صادراتی در نظر گرفته شد؛ برای مثال سنگآهن در صنعت فولاد و گاز خوراک در صنعت پتروشیمی با نرخهای صادراتی محاسبه شدند.
وی افزود: وقتی این نرخها را در کنار یکدیگر قرار میدهیم، مشاهده میشود که نرخ برق مورد استفاده برخی صنایع با نرخ صادراتی آن فاصله چندانی ندارد. در این بررسی، نرخ برق صادراتی ۸ سنت و نرخ گاز نیز بر اساس بالاترین پتانسیل صادراتی کشور، یعنی صادرات گاز به ترکیه، ۳۰ سنت در نظر گرفته شده است.
بیگی درباره نتایج این محاسبات در صنعت فولاد گفت: نرخهای مربوط به شرکتهای مختلف فولادی را به دلار بر تن محاسبه کردیم و در سطح کلی صنعت نیز این ارقام به صورت درصدی قابل بیان است. برای مثال، در مورد فولاد مبارکه، اگر تمام ورودیهای این شرکت با نرخهای صادراتی و جهانی محاسبه شود، حدود ۱۳۹ دلار به ازای هر تن ارزش افزوده ایجاد میکند که در میان شرکتهای فولادی بررسیشده، رقم قابلتوجهی است.
وی ادامه داد: البته در برخی شرکتها مانند فولاد هرمزگان، این رقم پایینتر است. اگر کل صنعت فولاد و شرکتهایی را که بخشهای مختلف زنجیره را در اختیار دارند بررسی کنیم، در صورت محاسبه همه نرخها با نرخهای جهانی، این شرکتها میتوانند تا حدود ۲۹ درصد ارزش افزوده ایجاد کنند؛ در حالی که با نرخهای فعلی این رقم میتواند به حدود ۶۰ درصد برسد. در شرکتهایی که تنها بخشی از زنجیره را در اختیار دارند، این رقم حتی میتواند تا حدود ۱۹ درصد کاهش یابد.
بیگی تأکید کرد: مسئله مهم این است که در سیاستگذاری انرژی کشور، مشخصاً میزان ارزش افزودهای که هر یک از صنایع میتواند ایجاد کند، به اندازه کافی مورد توجه قرار نگرفته است. برای نمونه، صنعت متانول که مصرف داخلی محدودی دارد و بخش عمده تولید آن صادر میشود، همچنان سهم قابلتوجهی از گاز کشور را دریافت میکند؛ در حالی که گاز مصرفی آن تقریباً دو برابر صنعتی مانند فولاد یا برخی صنایع دیگر مانند سیمان است.
مدیرکل انرژی مرکز پژوهشهای مجلس ادامه داد: در واقع، ما بیش از نیاز داخلی خود متانول تولید میکنیم و در عین حال گاز نیز به این بخش تخصیص میدهیم. بنابراین در شرایط محدودیت منابع، باید مشخص شود که تخصیص انرژی به کدام صنایع میتواند ارزش افزوده بیشتری برای اقتصاد کشور ایجاد کند.
گاز؛ گلوگاه توسعه صنایع
بیگی در ادامه با اشاره به وضعیت تولید گاز کشور اظهار کرد: در ۱۰ سال گذشته که مسئله ناترازی انرژی پررنگتر شده، توسعه صنایع بزرگ همچنان ادامه داشته است. پیش از جنگ، ظرفیت تولید گاز کشور در پیک حدود ۸۶۰ میلیون مترمکعب در روز بود، اما در جریان جنگ حدود ۲۲۰ میلیون مترمکعب از ظرفیت تولید گاز کشور از دست رفت.
وی افزود: این رقم تا حدود یک ماه گذشته به حدود ۱۰۰ میلیون مترمکعب کاهش پیدا کرده است؛ چراکه بخشی از ظرفیتها دوباره فعال شده و در برخی بخشها نیز بازسازیهای محدودی انجام شده است. با این حال، در حال حاضر توان تولید گاز کشور در پیک حدود ۷۶۰ میلیون مترمکعب در روز است؛ یعنی همچنان نسبت به شرایط پیش از جنگ، حدود ۱۰۰ میلیون مترمکعب در روز ظرفیت کمتری در اختیار داریم.
بیگی تصریح کرد: این مسئله در سه سال آینده پیچیدگی بیشتری برای تأمین گاز صنایع ایجاد خواهد کرد؛ چراکه از یک سو ظرفیت تولید محدود است و از سوی دیگر، طی سالهای گذشته ظرفیت صنایع انرژیبر نیز افزایش پیدا کرده است.
وی در پایان گفت: اگر کل مصرف گاز کشور را بررسی کنیم، صنعت فولاد حدود ۵ تا ۶ درصد از گازی را که در کشور تولید و مصرف میشود به خود اختصاص میدهد. در مقابل، حدود ۴ تا ۵ درصد از گاز کشور به بخش کشاورزی میرسد که بخش قابلتوجهی از این مصرف، بهویژه در ماههای گرم سال، مربوط به تولیدات گلخانهای است و بخشی از آن نیز به تولیدات گلخانهای غیرضروری اختصاص دارد.

نظر شما