


پایگاه تحلیلی خبری ایراسین؛ صادرات بیلت چین به کشورهای حاشیه خلیج فارس در هشت ماه نخست سال ۲۰۲۶ با رشد ۱۴۶.۷ درصدی از ۱.۷ میلیون تن فراتر رفت؛ روندی که در پی اختلال در عرضه منطقه و مزیت قیمتی فولاد چین شتاب گرفته است. در شرایطی که نشانههایی از بازگشت بیلت ایران به بازار منطقه دیده میشود، رقابتپذیری قیمت، تأمین پایدار انرژی و احیای سهم صادراتی، سه عامل تعیینکننده جایگاه فولاد ایران در ماههای آینده خواهند بود.
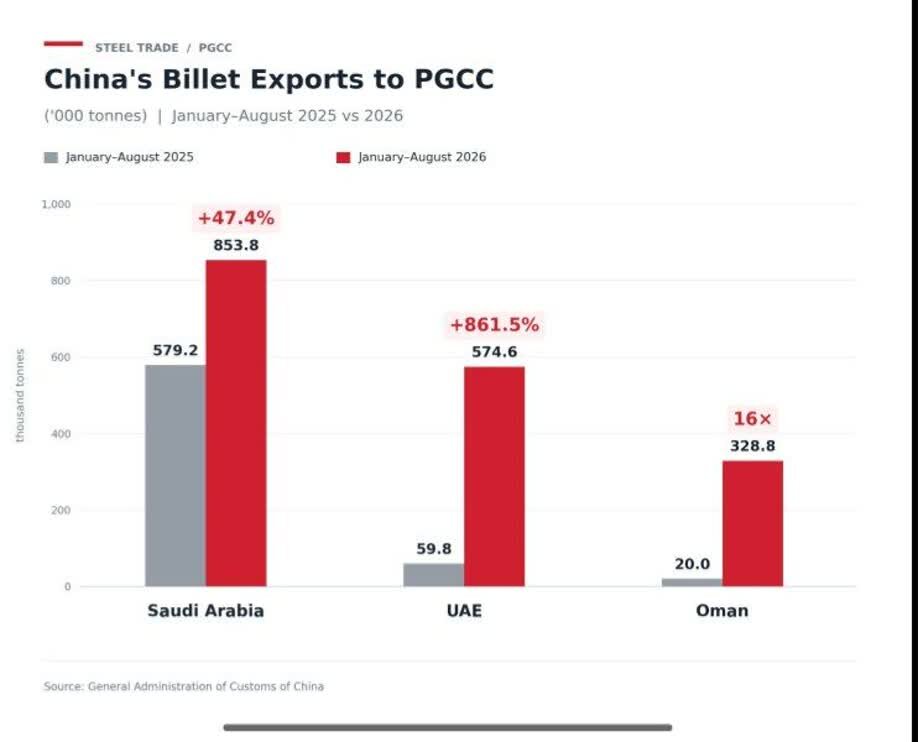
بر اساس آمار گمرک چین برای هشت ماه نخست ۲۰۲۶ (ژانویه تا اوت)، صادرات بیلت چین به کشورهای حاشیه خلیج فارس از ۱.۷ میلیون تن فراتر رفته است. این رقم نسبت به مدت مشابه سال گذشته ۱۴۶.۷ درصد رشد نشان میدهد.
- عربستان سعودی: ۸۵۳،۸۰۰ تن (رشد ۴۷.۴٪)، نزدیک به نیمی از کل
- امارات: ۵۷۴،۶۰۰ تن (رشد ۸۶۱.۵٪)، حدود یکسوم کل
- عمان: ۳۲۸،۸۰۰ تن (بیش از ۱۶ برابر)، با نقشی رو به رشد به عنوان هاب لجستیکی منطقه
پرسش اصلی این است که این جهش حاصل جنگ است یا رقابت قیمتی. ارزیابی من این است که هر دو عامل نقش داشتهاند، اما ترتیب آنها مشخص است: جنگ شکاف عرضه را ایجاد کرد و قیمت تعیین کرد که چه کسی آن را پر کند.
با تخریب بخشی از ظرفیت فولاد ایران و بسته شدن تنگه هرمز، حدود ۲۵۰ هزار تن بیلت و اسلب در ماه از عرضه منطقه خارج شد. نوردکاران امارات و عمان برای حفظ تولید ناچار به تأمین از بازار جهانی شدند. در شرایطی که مازاد ظرفیت فولاد جهان حدود ۶۴ میلیون تن است، بیلت چین ارزانترین گزینه در دسترس بود.
سه نکته برای مرحله بعد:
۱. نشانههای بازگشت ایران: معاملات تازه بیلت ایران به مقصد حاشیه خلیج فارس در محدوده ۴۱۰ تا ۴۱۵ دلار FOB انجام شده است. بازار منطقه دوباره در دسترس است، اما بازپسگیری سهم از دسترفته زمان و برنامه میخواهد.
۲. فشار قیمتی چین ساختاری است، نه موقت: تا وقتی مازاد ظرفیت چین پابرجاست، این فشار ادامه خواهد داشت. رقابت صرفاً قیمتی با آن پایدار نیست. مزیت ما در نزدیکی جغرافیایی و زمان تحویل کوتاه، کیفیت یکنواخت، پایداری عرضه، قراردادهای بلندمدت و دیپلماسی تجاری فعال است.
۳. انرژی، تعیینکنندهترین متغیر داخلی: جنگ و تحریم عوامل بیرونی بودند؛ ناترازی برق و گاز عاملی درونی است که مدیریت آن در اختیار خودمان است. انتظار میرود متولیان پیش از اوج مصرف گاز در زمستان، تکلیف تأمین پایدار انرژی صنعت فولاد را روشن کنند. بازاری که امروز با دشواری بازپس میگیریم، با یک زمستان کمگاز میتواند دوباره به چین واگذار شود.
*مدیر عامل فولاد خوزستان

نظر شما