


پایگاه تحلیلی خبری ایراسین، بررسی دادههای منتشرشده از سوی خزانهداری کل کشور تا پایان شهریور ۱۴۰۵، نشاندهنده یک تغییر پارادایم در ساختار مالیه عمومی و استراتژی تامین مالی دولت است. این گذار از انباشت بدهیهای غیرسیال به سمت بهادارسازی تعهدات، پیامدهای عمیقی بر متغیرهای اقتصاد کلان، نرخ بهره و ترازنامه نهادهای مالی دارد.
تصویر کلان ترازنامه عمومی
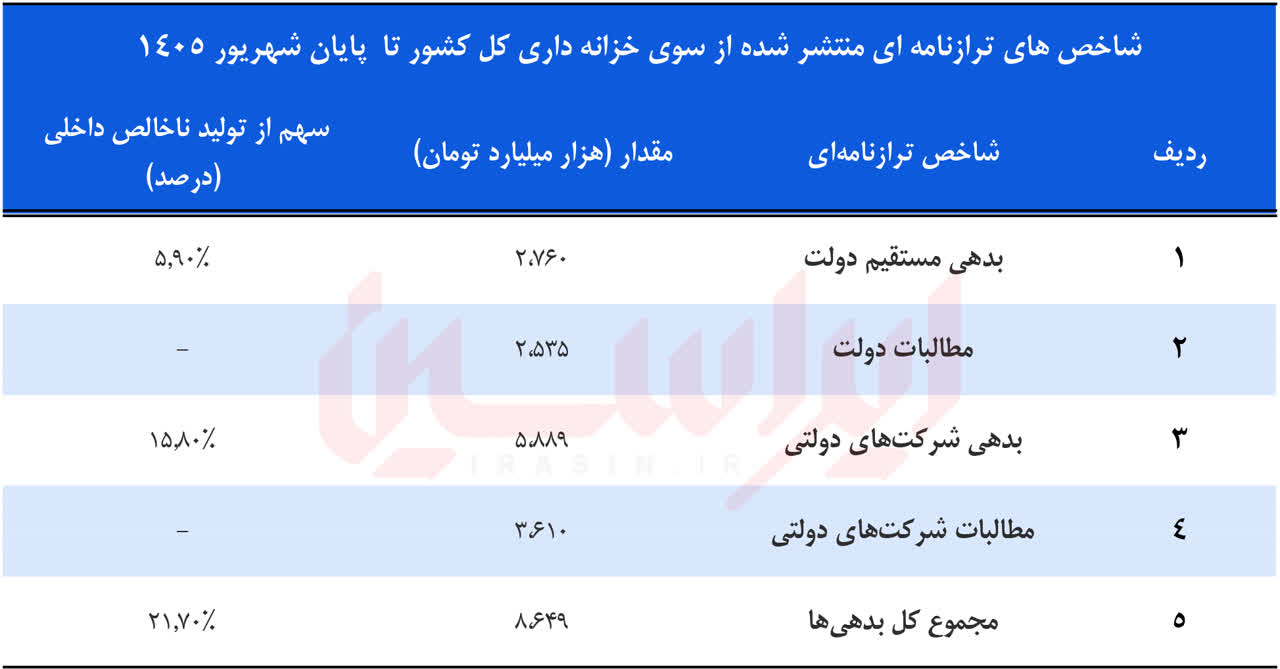
نسبت مجموع بدهیهای بخش عمومی به تولید ناخالص داخلی (۲۱.۷ درصد) در مقایسه با استانداردهای جهانی و اقتصادهای در حال توسعه همچنان در محدوده پایینی قرار دارد. با این حال، ناترازی اصلی در بدنه شرکتهای دولتی متمرکز است؛ جایی که شکاف قابلتوجهی میان بدهیها و مطالبات آنها دیده میشود.
تغییر ترکیب تعهدات و بهادارسازی بدهیها
مهمترین تغییر استراتژیک در مدیریت مالیه عمومی، شیفت از استقراض غیررسمی به سمت ابزارهای مبتنی بر بازار است. سهم اوراق بدهی سیال از کل بدهیهای دولت، از ۳۳.۴ درصد در اواخر سال ۱۴۰۱ به ۵۹.۸ درصد در پایان سال ۱۴۰۴ جهش یافته است. این بهادارسازی، ماهیت تعهدات دولت را از حالت کدر به یک ساختار شفافتر با سررسیدهای قطعی تغییر داده است. اگرچه این امر به انضباط مالی کمک میکند، اما دولت را در معرض ریسک نوسانات نرخ بهره قرار میدهد. اتکای محوری به «اوراق مرابحه عام» و «اسناد خزانه اسلامی» نشاندهنده حرکت به سمت چارچوبهای استاندارد تامین مالی است.
پویایی نقدینگی و اثر جانشینی
با تثبیت نرخ بهره بینبانکی در سطح ۲۴ درصد، هزینه تامین مالی به شدت افزایش یافته است. ساختار جذب این اوراق نشان میدهد که دولت چگونه در حال رقابت با بخش خصوصی برای جذب نقدینگی است:
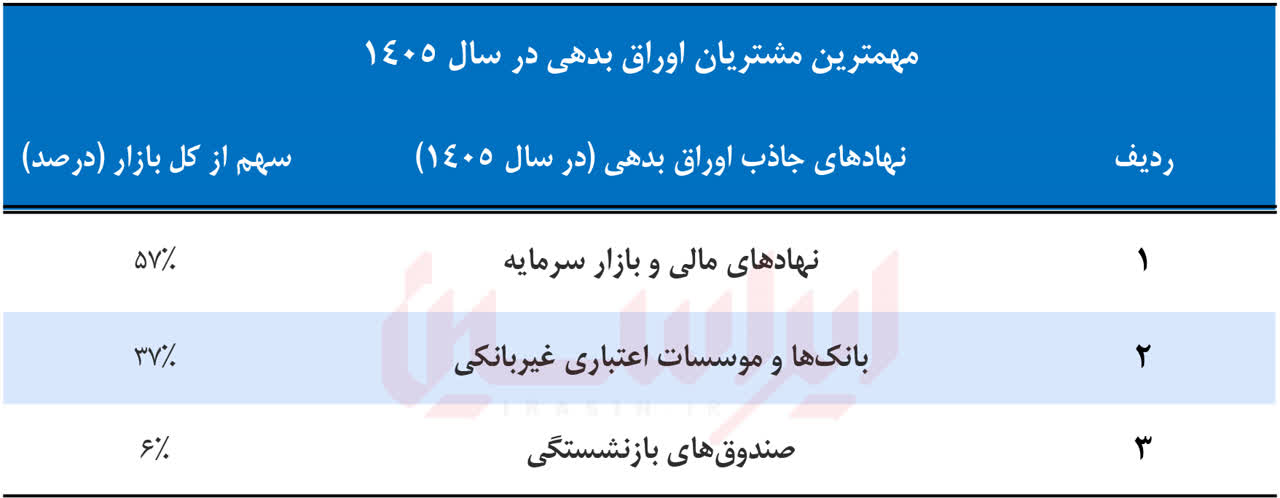
جذب ۵۷ درصدی منابع توسط بازار سرمایه، به وضوح نشاندهنده پدیده «اثر جانشینی» است. حضور سنگین دولت به عنوان بزرگترین وامگیرنده بدون ریسک در بازار، هزینه سرمایه را برای بنگاههای تولیدی افزایش داده و دسترسی آنها را به منابع مالی محدودتر ساخته است.
مکانیسمهای تهاتر و پاکسازی ترازنامه نهادی
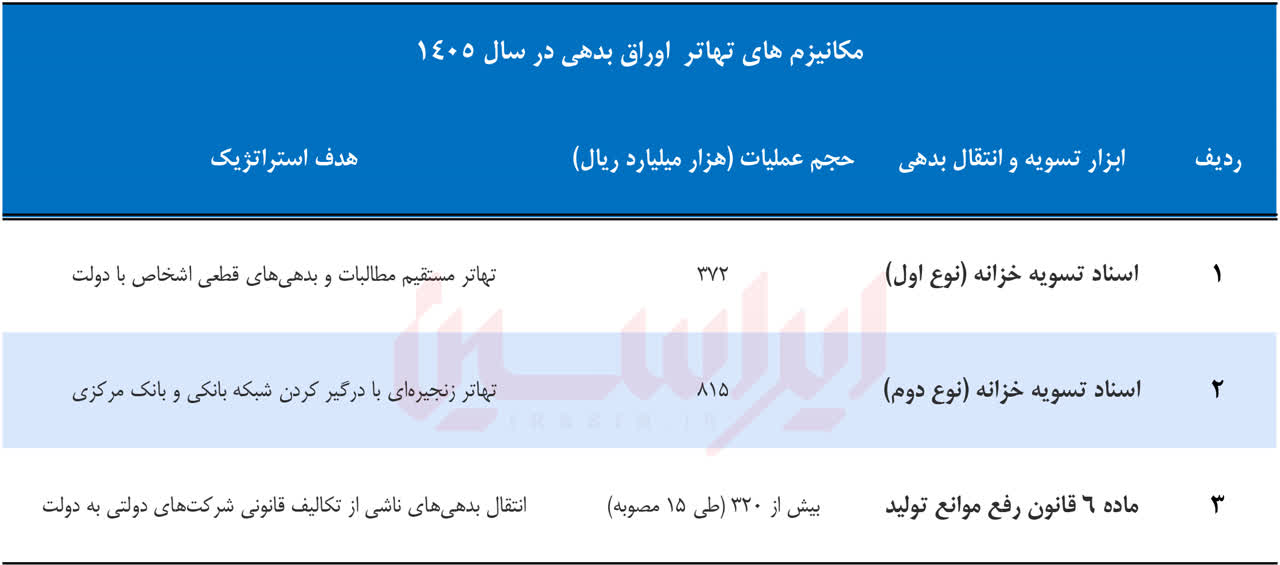
برای جلوگیری از انجماد مالی در زنجیره تامین و شبکه بانکی، خزانهداری از ابزارهای تهاتر چندجانبه و انتقال تعهدات بهره برده است تا بخشی از ناترازیهای انباشته را تعدیل کند.
عملیاتی شدن ماده ۶ قانون رفع موانع تولید رقابتپذیر، گامی تحلیلی در جهت بهینهسازی ترازنامه شرکتهای دولتی است. با انتقال بدهیهایی که صرفاً ناشی از قیمتگذاری دستوری یا تکالیف دولتی بودهاند به هسته مرکزی دولت و افزایش سرمایه متناظر در این شرکتها، اهرم مالی این بنگاهها اصلاح میشود.
چشمانداز و ریسکهای ساختاری
تمرکز اصلی تحلیلی باید روی دیواری از سررسیدهای اصل و سود اوراق باشد که در بازه زمانی ۱۴۰۵ تا ۱۴۰۹ انباشته شده است. در غیاب انضباط مالی شدید و در صورتی که این منابع استقراضی به جای تخصیص به مخارج سرمایهای مولد، صرف پوشش هزینههای جاری شوند، ساختار مالیه عمومی ناچار به انتشار اوراق جدید صرفاً برای تسویه تعهدات پیشین خواهد بود. این چرخه میتواند منجر به تعمیق ناترازیها و افزایش سیستماتیک هزینه پول در کل شبکه اقتصاد کلان شود.



نظر شما