


پایگاه تحلیلی خبری ایراسین؛ در اقتصاد جهانی، بازارهای کالایی همواره آینهای از رقابتهای ژئوپلیتیک و سیاستهای تجاری هستند. گزارش چشمانداز مواد معدنی USGS که ظرفیت تولید هشت ماده حیاتی را تا پایان دهه جاری میلادی رصد میکند، هشدار میدهد که مداخله دولتها و تخصیص یارانههای هدفمند، توازن طبیعی عرضه و تقاضا را بر هم زده است. در میان فلزات مورد بررسی، بازار «منیزیم» نمونهای کلاسیک از این تغییر ساختاری است؛ بازاری که از پویاییهای اقتصاد آزاد فاصله گرفته و تحت تسلط اقتصادهای غیربازاری قرار دارد. این گزارش تحلیلی با اتکا به دادههای مستند، نشان میدهد که چگونه یک کشور با استفاده از ابزارهای اقتصاد کلان، ساختار رقابت را در سطح بینالمللی فلج کرده است. درک این معماری انحصاری به ما کمک میکند تا بدانیم چرا نوسانات خاموش در بازار یک نهاده مصرفی، میتواند به صورت دومینووار هزینههای عملیاتی و حاشیه سود صنایع عظیم متالورژی را به چالش بکشد.
معماری «مازاد ظرفیت» در چین
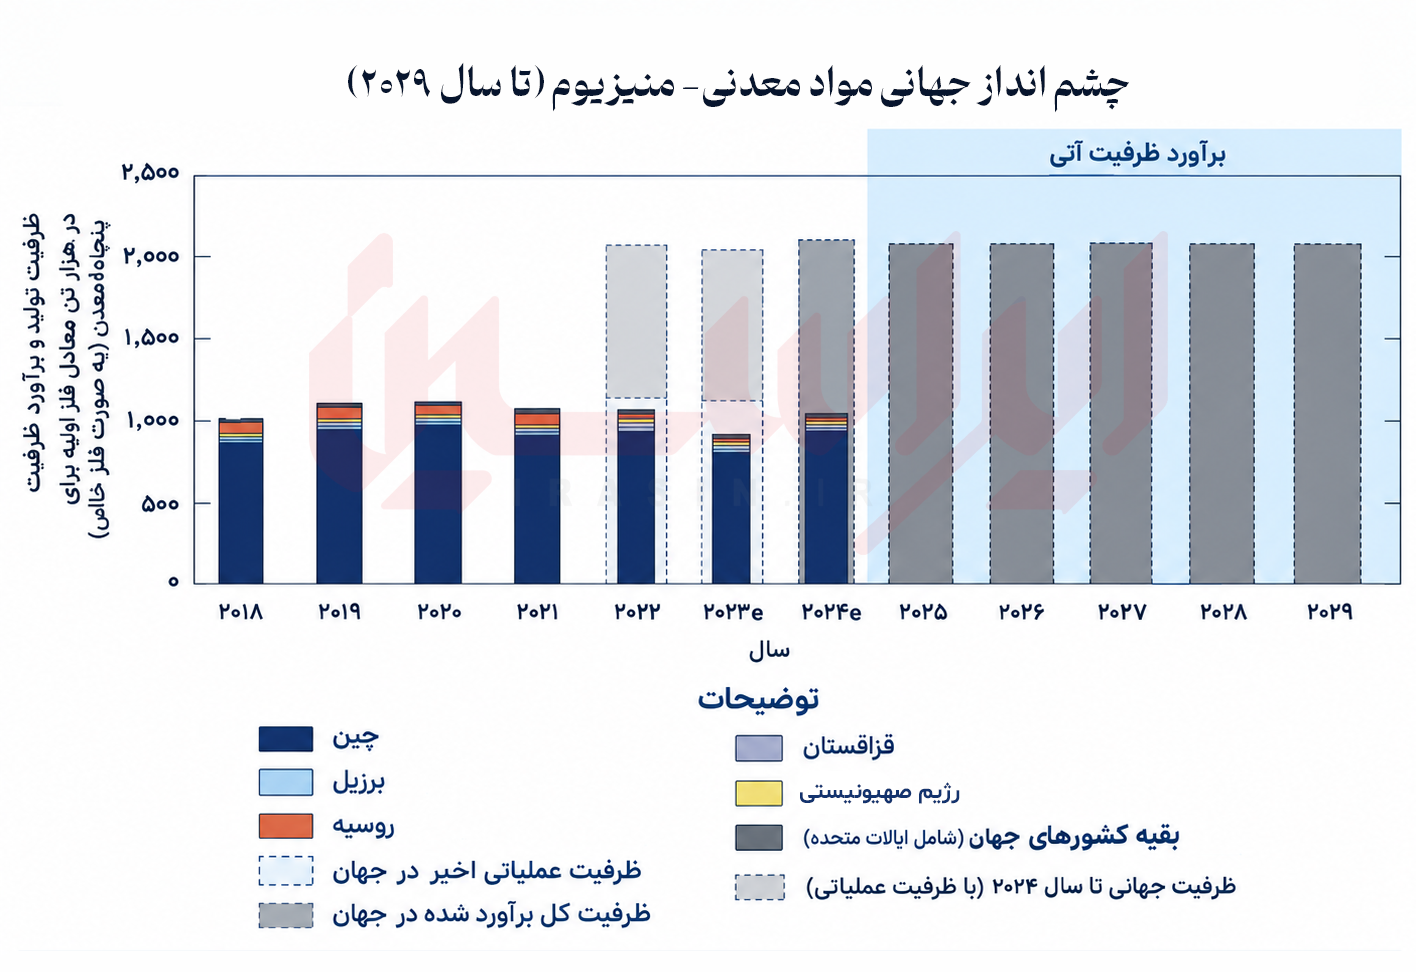
ریشه اصلی التهابات پنهان در بازار منیزیم را باید در ساختار کلان عرضه جستجو کرد. با نگاهی به نمودار زیر، عمق انحصار چین در این بازار نمایان میشود. بر اساس برآوردهای سال ۲۰۲۴، این کشور با در اختیار داشتن ۸۵.۷ درصد از ظرفیت تولید منیزیم اولیه در جهان، حاکم بلامنازع این کالا است. با این حال، این قدرا بلامنازع محصول رقابت آزاد نیست، بلکه زاییده یارانههای دولتی، دسترسی به سوخت ارزان و ذخایر عظیم دولومیت است. استراتژی پنهان در این مسیر، خلق «مازاد ظرفیت» است؛ به طوری که حدود نیمی از ظرفیت تولید چین در حالت راکد نگه داشته میشود تا با پایین نگهداشتن قیمتها، امکان توجیه اقتصادی و جذب سرمایه را از پروژههای رقیب در سایر کشورها سلب کند.
اثر پروانهای در متالورژی
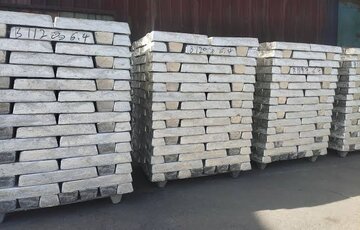
این انحصار کلان، پیامدهای خرد و عملیاتی دقیقی برای صنایع پاییندست دارد. منیزیم نقش کلیدی در فرآیندهای متالورژیکی از جمله «گوگردزدایی از فلزات» ، «احیای فلزات» و تولید «چدن گرهدار/نشکن» ایفا میکند. برای شرکتهای پیشرویی که تولید ورقهای گرم و سرد کیفی با حداقل ناخالصی را هدفگذاری کردهاند، فرآیند گوگردزدایی یک گلوگاه تکنولوژیک غیرقابلحذف است. زمانی که بازار این نهاده استراتژیک در انحصار مطلق یک کشور باشد، هرگونه شوک قیمتی، محدودیت صادراتی یا اختلال در زنجیره تامین جهانی، مستقیماً به افزایش قیمت تمامشده ذوب و افت حاشیه سود فولادسازان منجر خواهد شد.
جایگاه ایران
در این گزارش نام ایران در کنار کشورهایی چون برزیل، رژیم صهیونیستی، قزاقستان، روسیه، ترکیه و اوکراین به عنوان یکی از معدود کشورهای دارای ظرفیت تولید منیزیم ذکر شده است که هر یک سهمی کمتر از ۳ درصد در تولید جهانی دارند. حضور در این نقشه جهانی، نشاندهنده عبور ایران از فاز مطالعاتی و ورود به باشگاه تولیدکنندگان منیزیم با تکیه بر منابع غنی دولومیت است. در شرایطی که اقتصاد کلان جهانی به سمت جنگهای تجاری و انحصارگرایی حرکت میکند، سرمایهگذاری متمرکز فولادسازان داخلی روی توسعه ظرفیتهای فعلی و حمایت از واحدهای فرآوری منیزیم، میتواند این مزیت نسبی را به یک سپر دفاعی استراتژیک تبدیل کند.
الزام پیوند معدن و صنعت
بازار کالایی همواره برآیندی از سیاستهای کلان کشورها و نیازهای خرد صنعتی است. گزارش سازمان زمینشناسی آمریکا به روشنی اثبات میکند که در عصر جدید اقتصاد صنعتی، مدیریت زنجیره تامین نیازمند نگاهی فراتر از مرزهای کارخانه است. مازاد ظرفیت مهندسیشده چین در تولید منیزیم، یک ریسک ساختاری برای تمام فولادسازان جهان محسوب میشود که به دنبال تولید محصولات کیفی هستند. .عبور از این چالش، مستلزم پیوند عمیقتر میان معدن و صنعت است؛ جایی که با توسعه و مقیاسپذیری ظرفیتهای داخلی در تولید مواد حیاتی، نه تنها از خروج ارز جلوگیری میشود، بلکه شریانهای تولید متالورژی کشور در برابر تکانههای اقتصاد جهانی و قیمتگذاریهای انحصاری بیمه خواهند شد.


نظر شما