


ماهنامه فولادآینده؛ جهان صنعتی با شتابی بیسابقه به سمت گذار کمکربن، مدلهای مبتنی بر هوش مصنوعی و بهینهسازی سیستماتیک انرژی گام برمیدارد. با این حال، در جغرافیای اقتصادی ایران، گفتمان توسعه با پارادوکسی بغرنج دستبهگریبان است: صنعتی مدرن و سرمایهبر که ناگزیر است به جای نوآوری و پیوستن به زنجیرههای ارزش بینالمللی، بخش عمدهای از توان تحلیلی و مالی خود را صرف مهار تبعات یک چالش مزمن و ساختاری به نام «ناترازی فراگیر انرژی» کند.
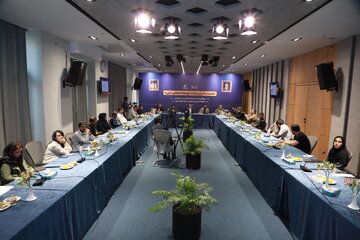
نخستین نشست تخصصی اندیشکده «فولاد آینده»، تلاشی بود برای واسازی این بنبست و پاسخ به پرسشی اساسی که نقطه شکست در تقاطع میان اقتصاد کلان انرژی، پایداری صنعت و بقای زنجیره ارزش فولاد کجاست؟
دادهها و شواهد ارائهشده در این نشست حاکی از دگرگونی یک منطق سیاستی دیرپا است. برای دههها، دسترسی به انرژی ارزان و فراوان، رکن کلیدی مزیت نسبی صنعت فولاد ایران به شمار میرفت؛ مزیتی که قرار بود ارزشافزوده منابع را به حداکثر رسانده و ارزآوری پایدار ایجاد کند. اما تحولات سالهای اخیر نشان میدهد این مزیت نهتنها رنگ باخته، بلکه به پاشنه آشیل زنجیره تولید تبدیل شده است. سیاستگذار در مواجهه با کسری حاد گاز در زمستان و برق در تابستان، کمهزینهترین گزینه از منظر اقتصاد سیاسی کوتاهمدت را برگزیده است: انتقال مستقیم بار ناکارآمدی تراز انرژی به صنایع بزرگ و پیشران.
این سرریز کسری که در قالب قطعیهای دستوری و طولانیمدت پدیدار میشود، به مثابه مالیاتی پنهان، سنگین و پیشبینیناپذیر بر پیکره تولید سنگینی میکند. آسیب تنها به کاهش حجم تولید فیزیکی یا توقف کانتینرهای صادراتی در مبادی خروجی خلاصه نمیشود؛ فرسایش شدید بهرهوری سرمایه، برهمخوردن جریان نقدینگی، اختلال در بازپرداخت تعهدات ارزی و افت رتبه اعتباری بنگاههای فولادی در نظام مالی، زنجیرهای از پیامدهای نامرئی اما ویرانگرند که بقای اقتصادی کشور را هدف گرفتهاند.
تداوم این معادله نابرابر، نوعی «تخلیه سیستماتیک ارزش» را رقم میزند. وقتی خطوط تولید پیشران کشور به ضربهگیر ناترازی بخش خانگی و شبکههای فرسوده توزیع بدل میشوند، انگیزه انباشت سرمایه و ورود به نسلهای نوین فولادسازی از بین میرود. گذار از این چرخه مخرب، محتاج فراتر رفتن از راهکارهای مسکن و انفعالی است. بدون بازنگری ریشهای در رژیم تعرفهگذاری، احیای انضباط در تقاضای عمومی و استقرار چتر حمایتی نهادی برای حفاظت از صنایع پیشران در برابر تکانههای انرژی، شکاف موجود عمیقتر نیز خواهد شد.
برخورد با صنایع بزرگ صرفاً با برچسب برخورداری از «نهادههای یارانهای»، تصویری کاریکاتوری و ناقص از واقعیتهای اقتصادی کشور ارائه میدهد
ضرورت بازآفرینی سیاست صنعتی
در ادبیات اقتصاد استراتژیک، مزیت رقابتی پایدار دیگر صرفاً بر دسترسی به نهادههای ارزان استوار نیست، بلکه برآیندی از تعادل میان هزینه، قابلیت اتکای تأمین، بهرهوری نهادهها و انطباق با الزامات زیستمحیطی است. با وجود این، همانطور که در مباحث نشست «انرژی و آینده توسعه صنعتی ایران» مطرح شد، سیاستگذاریهای این حوزه در سالهای اخیر اغلب جزیرهای، تکبعدی و با تمرکز صرف بر جبران تراز فیزیکی پیش رفته است؛ بیآنکه اثرات دومینووار آن بر تابآوری زنجیره تولید سنجیده شود.
به اذعان سعید شجاعی، معاون برنامهریزی وزارت صمت، از سال ۱۴۰۱ بار اصلی مهار ناترازی انرژی عملاً بر دوش مصرفکنندگان صنعتی بارگذاری شده است؛ تصمیمی بدون ارزیابی تابآوری مالی بنگاهها که همپوشانی آن با تنگناهای تحریمی، لجستیکی و مالیاتی، حاشیه رقابتپذیری صنعت را بهشدت تحلیل برده است.
در پاسخ به این چالش، سیامک شجاعی، مدیر استراتژی و تعالی سازمانی فولاد مبارکه، تأسیس «اندیشکده فولاد آینده» را گامی در جهت بازآفرینی سیاست صنعتی کشور خواند و تأکید کرد که با دگرگونی بنیادین در مفهوم مزیت سنتی، تداوم مسیر گذشته ناممکن است. این اندیشکده با مأموریت همافزایی نخبگانی، بازطراحی الگوی توسعه فناوری و ایجاد بستر گفتوگوی راهبردی میان بنگاه و حاکمیت شکل گرفته تا پشتوانهای تحلیلی برای تصمیمسازیهای کلان باشد.
وی عبور از وضعیت فعلی را نیازمند پیوند سه محور «نوآوری و کاهش شدت مصرف»، «سیاست صنعتی پشتیبان تولید» و «خودتأمینی و تنوعبخشی به سبد انرژی» دانست و با طرح پرسشهایی پیرامون مرزهای مسئولیت تأمین، الگوی تخصیص و حکمرانی یکپارچه، مسیر نشست را به سمت افق ۱۴۲۰ هدایت کرد: با واقعیتهای ژئوپلیتیک و تراز ناتراز انرژی، مختصات توسعه صنعتی کشور در دو دهه آینده چگونه ترسیم خواهد شد؟پاسخ به این دغدغه، نیازمند گفتوگوی مشترک سیاستگذاران، متخصصان و فعالان صنعتی است تا با گذار از شناخت مسائل، به تدوین راهحلهای عملی و سیاستهای پایدار برای آینده صنعت ایران دست یابیم.
واقعیتهای سودآوری بنگاهها
یکی از محورهای کلیدی مطرحشده توسط میلاد بیگی، مدیرکل انرژی مرکز پژوهشهای مجلس، واکاوی میزان ارزش افزوده صنایع بزرگ با فرض اعمال نرخهای صادراتی برای برق، گاز و مواد اولیه بود. محاسبات ارائهشده نشان میدهد که اگرچه زنجیره فولاد و پتروشیمی در دهههای گذشته رشد کمی چشمگیری داشتهاند، اما در صورت اعمال نرخهای جهانی و صادراتی (مانند گاز ۳۰ سنتی مشابه نرخ صادرات به ترکیه)، میزان ارزش افزوده واقعی کل صنعت فولاد میتواند به حدود ۲۹ درصد کاهش یابد و در برخی شرکتها به کف سطوح اقتصادی خود برسد.
با این وجود، تحلیلگران اندیشکده «فولاد آینده» هشدار میدهند که برخورد با صنایع بزرگ صرفاً با برچسب برخورداری از «نهادههای یارانهای»، تصویری کاریکاتوری و ناقص از واقعیتهای اقتصادی کشور ارائه میدهد. در شرایطی که تورم تولیدکننده در سالهای اخیر جهش چشمگیری داشته و حاشیه سود برخی شرکتهای فولادی در صورتهای مالی به زیر ۲.۵ درصد سقوط کرده است، تحمیل قیمتهای گزاف و قطع مکرر انرژی عملاً به معنای سلب توان سرمایهگذاری، نوسازی و توسعه فناوری از پیشرانهای صنعتی کشور خواهد بود.
نخستین نشست تخصصی اندیشکده فولاد آینده، زنگ خطر ناترازی انرژی برای صنایع بزرگ را به صدا درآورد. انتقال بار کسری گاز و برق به زنجیره فولاد، مزیت رقابتی اقتصاد را تخریب کرده و حیات صادراتی را تهدید میکند. عبور از این بحران، مستلزم تغییر پارادایم، تخصیص هوشمند نهادهها بر مبنای ارزشافزوده، فعالسازی بازار صرفهجویی و حمایت از خودتأمینی انرژی است.
پنجههای ناترازی بر گلوی تولید
دادههای آماری ارائهشده در این نشست، گویای ابعاد عمیق بحران ناترازی انرژی است: میزان عدمالنفع بخش صنعت از محل ناترازی انرژی در سال ۱۴۰۳ حدود ۳۰۳ هزار میلیارد تومان، در سال ۱۴۰۴ حدود ۴۷۳ هزار میلیارد تومان و تنها در ششماهه نخست سال جاری حدود ۳۲۲ هزار میلیارد تومان برآورد شده است.
سعید عقلی، مشاور معاون برنامهریزی وزارت نفت، با اشاره به وابستگی شدید بخش برق به سوختهای فسیلی (مصرف سالانه حدود ۱۰۰ میلیارد مترمکعب گاز برای تولید برق) هشدار داد که تداوم رویکردهای فعلی، بحران را فراتر از صنعت به بخشهای دیگر و حتی مصارف خانگی کشانده است. با این حال، واکنش استاندارد و بهینه سیاستگذار نباید قطع زنجیرهای و دستوری گاز و برق صنایع بزرگ باشد.
در صنعت فولاد، به دلیل ماهیت پیوسته فرایندها و نیاز کورههای احیای مستقیم و الکتریکی به پایداری جریان انرژی، قطع ناگهانی گاز و برق نه تنها به افت حجم تولید در ماههای سرد سال منجر میشود، بلکه آسیبهای جبرانناپذیری به تجهیزات و خطوط تولید وارد کرده و تعهدات صادراتی کشور را در بازارهای منطقهای و بینالمللی مختل میسازد. انتقال بار ناترازی به صنعت فولاد، به معنای فلج کردن موتور محرک صادرات غیرنفتی و ارزآوری کشور است.
راهبردهای گذر از بحران
بر اساس خروجیهای این نشست تخصصی، برونرفت پایدار از بحران ناترازی نیازمند تغییر پارادایم؛ یعنی گذر از «سیاستهای مبتنی بر افزایش عرضه دستوری یا قطع ساده مصرف صنعت» به سمت راهبردهای ساختاری زیر است:
اول. اصلاح سازوکار تخصیص بر اساس ارزشآفرینی: به تأکید علیرضا صفری، پژوهشگر اقتصادی، معیار تخصیص گاز نباید صرفاً مصرف اعلامشده باشد؛ بلکه سهم فعالیت در ایجاد ارزش افزوده، اشتغال و پیوند با زنجیره تأمین (ستانده کل) باید مبنای اولویتبندی قرار گیرد. بر اساس این تحلیل، تخصیص گاز به صنایع کمبازده یا محصولاتی که ارزش صادراتی محدودی دارند باید در شرایط ناترازی تعدیل شود تا سهم صنایع استراتژیک و ارزآوری چون فولاد حفظ گردد.
دوم. فعالسازی ظرفیتهای خودتأمینی و گواهی صرفهجویی: ایجاد بازارهای مالی کارآمد مانند «گواهیهای صرفهجویی انرژی» و فراهمسازی بستر مشارکت بخش خصوصی در واردات گاز و توسعه میادین، میتواند انگیزه اقتصادی لازم برای بهینهسازی مصرف را ایجاد کند؛ بدون آنکه بنگاههای تولیدی متحمل توقفهای اجباری و خسارتبار شوند.
سوم. انسجام سیاستی در گذر انرژی: توسعه انرژیهای تجدیدپذیر و اجرای تکالیف قانونی (مانند معاملات برق در بورس انرژی) نباید بهگونهای شتابزده اجرا شود که واحدهای صنعتی و تولیدی زیر بار هزینههای مضاعف و تناقضات مقرراتی زمینگیر شوند.
اندیشکده فولاد آینده با مأموریت همافزایی نخبگانی، بازطراحی الگوی توسعه فناوری و ایجاد بستر گفتوگوی راهبردی میان بنگاه و حاکمیت شکل گرفته تا پشتوانهای تحلیلی برای تصمیمسازیهای کلان باشد.
پایداری صنایع مادر، سنگبنای تابآوری اقتصاد ملی است. ناترازی انرژی عارضهای فرابخشی و محصول ناکارآمدی تاریخی در کل زنجیره تبدیل و مصرف است؛ تبدیل کارخانجات فولاد به سوپاپ اطمینان این ناکارآمدی، به معنای حراجزدن به آینده صنعتی کشور است. هدایت هوشمند نهادهها، تضمین پایداری خطوط پیشران و گذار به سازوکارهای شفاف بازار، تنها مسیر پایدار برای حفظ مزیتهای صنعتی ایران تا افق ۱۴۲۰ خواهد بود.


نظر شما