
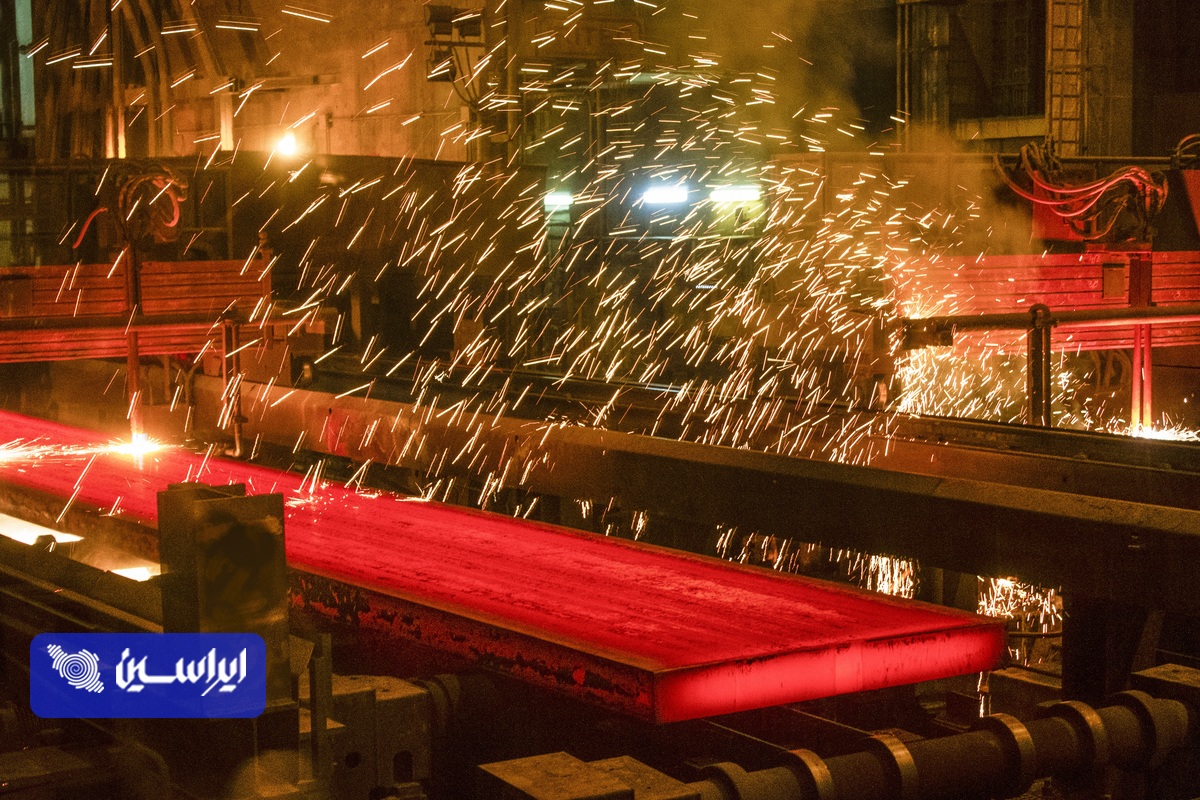

پایگاه تحلیلی خبری ایراسین به نقل از واحد تحقیقات بازار هلدینگ فولاد متیل؛ پمپاژ انتظارات تورمی و صعود نرخ ارز در هفتهی گذشته، اگرچه زمینه صعودی شدن قیمت ورقهای فولادی فراهم کرد، اما نتوانست رکودِ ساختاریِ تقاضا را بشکند. در شرایطی که جهش دلار، بهای نهادههای وارداتی و ارزش جایگزینی موجودی انبارها را به ناچار بالا برده، ریسکهای منطقهای و سایه سنگینِ اختلال در کریدورهای تجاری نیز چشمانداز بازار را مبهمتر کرده است. این سناریو اگرچه پتانسیلِ رشدِ اسمیِ قیمتها را در روی تابلو زنده نگه داشته، اما تا زمانی که موتورِ محرکه «مصرف واقعی» در اقتصاد روشن نشود، هرگونه صعودی در این زمینِ سرد، به رونق پایدار در زنجیره ختم نخواهد شد.
ریسکهای منطقهای عامل دیگری در ارزیابی بازار ایران هستند. محدودیت کشتیرانی در تنگه هرمز، افزایش هزینه حمل و بیمه و تعلیق نامحدود مبادلات تجاری امارات با ایران میتواند مسیرهای سنتی صادرات و تأمین کالا را محدود کند. کمبود شمش در برخی بازارهای حاشیه خلیج فارس از نظر تجاری برای صادرکنندگان ایرانی فرصت ایجاد میکند، اما محدودیت حمل، انتقال پول و دسترسی به بنادر میتواند این مزیت را کاهش دهد. بنابراین، افزایش نرخ ارز الزاماً به رشد درآمد صادراتی قابل تحقق منجر نخواهد شد.
واکنش بخشهای مختلف زنجیره فولاد نیز یکسان نیست. قیمت ورق به دلیل ارتباط مستقیمتر با نرخ ارز، بازار جهانی و هزینه جایگزینی، سریعتر تعدیل میشود. در مقابل، بازار مقاطع طویل بیش از هر عامل به وضعیت ساختوساز و تقاضای داخلی وابسته است. تداوم رکود مصرف میتواند مانع انتقال کامل افزایش قیمت شمش و مواد اولیه به قیمت نهایی میلگرد و سایر محصولات شود.
در افق چهار تا شش هفته آینده، نوسان افزایشی قیمتهای اسمی محتمل است، اما حجم معاملات احتمالاً محدود باقی میماند. تثبیت نرخ ارز میتواند بازار را به سمت توقف رشد یا اصلاح محدود قیمتها هدایت کند. افزایش دوباره نرخ ارز نیز موج دیگری از تعدیل قیمتها را ایجاد خواهد کرد، بدون آنکه الزاماً رکود را برطرف سازد. خروج پایدار بازار از رکود به افزایش مصرف واقعی، بهبود جریان نقدینگی صنایع پاییندستی و کاهش موانع صادراتی نیاز دارد.


نظر شما