


ماهنامه فولادآینده؛ سیاست صنعتی دیگر یک تابوی اقتصادی نیست. در زمانهای که زنجیرههای تامین لنگ میزنند، رقابت بر سر فناوری اوج گرفته، گذار انرژی به ضرورتی حیاتی بدل شده و دولتها بیش از پیش نگران امنیت اقتصادی خود هستند، سیاست صنعتی بار دیگر به قلب تصمیمگیریهای کلان بازگشته است.
نگاهی به شرق، از سئول تا پکن و دهلینو، رازی ساده اما دشوار را برملا میکند: غولهای صنعتی و رقابتپذیر جهان، حاصل حمایتهای گلخانهای از چند شرکت پراکنده نبودهاند. آنها زاده اکوسیستمی هستند که در آن سرمایه، زیرساخت، فناوری و بازارهای صادراتی با یک استراتژی بلندمدت در هم تنیدهاند. کره جنوبی، حمایتهای دولتی را مستقیما به فتح بازارهای صادراتی و ارتقای فناوری گره زد؛ چین، تمام تمرکز خود را بر خلق یک اکوسیستم تولیدی یکپارچه و زنجیره تامین بینقص معطوف کرد؛ و هند در سالهای اخیر، مشوقهای خود را تنها به شرط افزایش واقعی تولید و سرمایهگذاری به صنایع میپردازد.
پاشنه آشیل شبهقاره نه از جنس انحصارهای انباشته چائبولها در کره است و نه از جنس بیماری مازاد ظرفیت در کارخانههای چین؛ معمای بنیادین هند، کمعمقی خطرناک ریشههای صنعتی آن است
با این حال، یک هشدار تاریخی در دل این تجربههای آسیایی نهفته است: حمایت بیقیدوشرط، بدون خطکش عملکرد، بدون فضای رقابتی و بدون شجاعت قطع کردن یارانهها (استراتژی خروج)، تنها به انحصار، تخصیص فاجعهبار سرمایه و مازاد ظرفیت میانجامد. از این رو، معمای امروز اقتصاد جهان دیگر مداخله یا عدممداخله دولت نیست؛ پرسش اصلی این است که معماری و کیفیت اجرای این مداخله چگونه باید باشد.
آیا دولتها میتوانند برندگان را برگزینند؟
برای دههها، اجماع حاکم بر اقتصاد جریان اصلی، یک گزاره تغییرناپذیر را تکرار میکرد: «دولتها در انتخاب برندگان ناتوانند.» منتقدان سیاست صنعتی همواره هشدار میدادند که هر تلاشی از سوی پایتختها برای برگزیدن صنایع آینده، حاصلی جز بر باد دادن منابع، حفظ مصنوعی غولهای ناکارا و خلق کارتلهای رانتخوار در پی نخواهد داشت. اما گردباد تحولات یک دههی گذشته، بنیانهای این ارتدوکسی اقتصادی را در هم شکست.
نخست، همهگیری کرونا خطوط شکننده و گسستپذیر زنجیرههای تامین جهانی را عریان کرد. سپس، جنگ سرد فناورانه میان واشنگتن و پکن، سیلیکون، تراشههای نیمهرسانا، عناصر خاکی کمیاب و الگوریتمهای هوش مصنوعی را از کالاهایی تجاری به تسلیحات بنیادین «امنیت ملی» بدل ساخت. همزمان، اضطرار گذار انرژی، دولتها را از تماشاچیان خنثای بازار به معماران اجباری آینده بدل کرد؛ جایی که هدایت سرمایهها بهسوی باتریهای نو، هیدروژن پاک و فولاد کمکربن، دیگر یک انتخاب محیطزیستی نیست، بلکه بلیت بقا در نظم صنعتی نوین است.
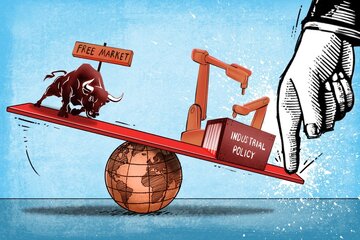
امروز، سیاست صنعتی دیگر نسخه و ابزار انحصاری اقتصادهای در حال توسعه برای فرار از دام فقر نیست. از کاپیتول هیل و بروکسل تا توکیو، اقتصادهای پیشرفته جهان نیز به دوران هدایتگری فعال بازگشتهاند تا تابآوری خود را تضمین کنند، وابستگیهای ژئوپلیتیک را به حداقل برسانند و نبض فناوریهای حیاتی را در مشت خود نگه دارند.جهش ارقام یارانهها و مداخلهها در بخشهایی چون فولاد، آلومینیوم، نیمهرساناها و انرژیهای تجدیدپذیر گواهی روشن بر یک چرخش تاریخی است. اکنون، دوران بحثهای ایدئولوژیک بر سر «مداخله یا بازار آزاد» پایان یافته است؛ سوال کلیدی امروز، تمایز میان دو نوع هدایتگری است: کدام معماری سیاست صنعتی به جهش نوآوری و خلق رقابتپذیری راستین میانجامد و کدام نسخه تنها چاهی عمیق برای هدررفت یارانهها و گسترش ناکارآمدی خواهد بود؟
معجزه در سایه انضباط
داستان جهش شتابان کره جنوبی در نیمه دوم سده بیستم، یکی از درخشانترین فصول تاریخ توسعه مدرن است؛ روایتی که بازخوانی سادهانگارانهاش معمولاً آن را به حمایت سخاوتمندانه دولت از چند غول خانوادگی(چائبولها) تقلیل میدهد. اما هسته سخت و تعیینکننده این دگردیسی در جایی دیگر رقم خورد: چرخش رادیکال از پیله محافظهکارانه «جایگزینی واردات» بهسوی اقیانوس بیرحم «توسعه صادرات».
از اوایل دهه ۱۹۶۰، درهای خزانههای سئول تنها به روی یک کلید گشوده میشد: توانایی فروش در فراسوی مرزها. دسترسی بنگاهها به اعتبارات ارزانقیمت، منابع ارزی کمیاب و مجوزهای واردات ماشینآلات صنعتی، مستقیماً به ثبت رکوردهای تازه در بازارهای خارجی گره خورد. نتیجه حیرتانگیز بود: میان سالهای ۱۹۶۲ تا ۱۹۷۳، صادرات کره با شتاب سرسامآور میانگین سالانه بیش از ۴۰ درصد قد کشید و سهم محصولات ساختهشده صنعتی در سبد صادراتی کشور، از ۲۷ درصد ناچیز به مرز خیرهکننده ۹۰ درصد جهش یافت. بازار جهانی برای سئول دیگر تنها مقصدی برای ارزآوری نبود؛ بلکه به دقیقترین شاقول و سنگ محک برای عیارسنجی کارآمدی بنگاهها تبدیل شد.
تفاوت بنیادین الگوی کرهای با حمایتهای کور و گلخانهای در همین انضباط آهنین نهفته بود. یک بنگاه صنعتی برای بقا و دسترسی به رانتهای توسعهای، چارهای جز ارتقای پیوسته کیفیت، شکستن هزینهها و دستیابی به صرفه مقیاس برای رقابت با رقبای جهانی نداشت. دولت سئول به موازات این فشار طاقتفرسا، پیریزیهای زیرساختی، آموزش نیروی کار متخصص، بنیانگذاری صنایع مادر (نظیر فولاد پوسکو) و انتقال فناوریهای پیشرفته را بیوقفه دنبال کرد. بر بستر چنین پیوندی میان «انضباط مبتنی بر پاداش صادراتی» و «بسترسازی بنیادین دولت»، غولهایی سر برآوردند که هرکدام موتور پیشران بخشی از معماری صنعتی کره در جهان شدند.
سهگانه سئول؛ کالبدشکافی سه مسیر فتح بازارها
داستان توسعه کره جنوبی در بیانیههای دولتی خلاصه نشد؛ این راهبرد در کارگاهها، کورهها و آزمایشگاههای سه بازیگر کلیدی به بار نشست:
۱. پوسکو؛ فولاد بهمثابه شاهرگ توسعه
هنگامی که سئول در اواخر دهه ۱۹۶۰ کلنگ ساخت مجتمع فولاد پوهانگ (پوسکو) را بر زمین زد، این کشور جایگاهی در نقشه متالورژی جهان نداشت. برای طراحان این استراتژی، پوسکو هرگز پروژهای برای «افزایش تناژ فولاد خام» نبود؛ آنها به دنبال مهندسی گلوگاه صنعتی کشور بودند. ورقهای فولادی، خونی تازه برای تغذیه چهار صنعت پیشران یعنی خودروسازی، کشتیسازی، ماشینسازی و زیرساختهای عمرانی به شمار میرفت.
پوسکو بهسرعت از یک پروژه با پرستیژ ملی به یکی از رقابتپذیرترین و پربازدهترین غولهای فولادسازی کره و جهان تبدیل شد. درس تاریخی پوسکو آشکار بود: سرمایهگذاری در صنایع بالادستی و مادر تنها زمانی توجیه توسعهای دارد که منافع آن از مرزهای کارخانه فراتر رود و با ارزانسازی، ارتقای کیفیت و تضمین دسترسی به نهادههای راهبردی، زنجیرههای ارزش پاییندستی را بارور کند.
۲. سامسونگ؛ جهش از تله مونتاژ به قله فناوری
اگر پوسکو نقش استخوانبندی را ایفا کرد، سامسونگ به دنبال ساخت مغز متفکر صنعت بود. ورود جسورانه این شرکت به قلمرو نیمهرساناها در دهه ۱۹۷۰ و سپس سرمایهگذاریهای سنگین روی تراشهها و مدارهای مجتمع در دهه ۱۹۸۰، مسیری پرریسک را گشود. جهش فنی با دستیابی به فناوری حافظه ۶۴ کیلوبیتی در سال ۱۹۸۳، سرآغاز هجرتی تاریخی از مونتاژکاری قطعات ساده به سمت سلطنت بر بازار جهانی حافظههای پیشرفته بود.
تجربه سامسونگ مرز میان رشد عددی و توسعه راستین را ترسیم کرد: مقیاس عظیم تولیدی اگر با ژرفای مهندسی، تحقیق و توسعه و طراحی اختصاصی پشتیبانی نشود، سرابی بیش نیست. توسعه در قامت سامسونگ نشان داد که صرفه به مقیاس زمانی به مزیتی تسخیرناپذیر بدل میشود که با عمق فناورانه پیوند خورده باشد.
سیاست صنعتی بازگشته است، اما حمایت دولتی تنها در صورت مشروط بودن به بهرهوری و رقابتپذیری جهانی توسعهساز است. تجارب سئول، پکن و دهلینو نشان میدهد که بدون خطکش عملکرد و استراتژی خروج برای بنگاههای ناکارآمد، مداخله دولت بهجای خلق ارزش، تنها به انحصار، رانتپروری و تولید «بنگاههای زامبی» در پیکره زنجیره ارزش میانجامد
۳. الجی؛ یادگیری در خانه، نبرد در جهان
مسیر الجی، بازتاب کلاسیک صعود از پلههای یادگیری صنعتی بود. این شرکت کار خود را با مونتاژ نخستین رادیوی بومی کره در سال ۱۹۵۹ آغاز کرد و در دهه ۱۹۶۰ خط تولید تلویزیون و یخچال را راه انداخت؛ محصولاتی که کارگاههای اولیه آن را به مدرسه قطعهسازی، کنترل کیفیت و استانداردسازی تولید انبوه بدل ساختند.
اما الجی در حصار تقاضای داخلی باقی نماند. بازار بومی تنها سکوی پرتاب اولیه برای آزمون و خطا بود؛ صادرات در دهه ۱۹۷۰ به مقیاس اقتصادی آن معنا داد و ورود به تولید بینالمللی در دهه ۱۹۸۰، شرکت را مستقیماً در آتش رقابت با استانداردهای خشن غربی و ژاپنی آبدیده کرد. این الگو نشان داد چگونه یک بنگاه میتواند از تولید ابتدایی برای مصرف خانگی، به شبکهای درهمتنیده از آزمایشگاههای تحقیق و توسعه و کارخانههای چندملیتی تغییر چهره دهد.
بهای سنگین سئول برای خلق قهرمانان ملی
هر حماسه صنعتی، هزینهای پنهان دارد. الگوی رشدی که کره جنوبی را با تکیه بر چائبولها به قله صادرات جهانی رساند و تسخیر بازارهای پرریسک و سرمایهبر را ممکن ساخت، معماری اقتصاد داخلی این کشور را به شکلی خطرناک نامتوازن کرد. بخش اعظم سرمایه ملی، نخبگان علمی، فناوریهای پیشرفته و قدرت بازار در چنگ چند غول خانوادگی متمرکز شد؛ غولهایی که اگرچه در آبهای آزاد جهانی نهنگهایی چابک بودند، اما در برکه اقتصاد داخلی، اکسیژن تنفس را برای بازیگران کوچکتر به حداقل رساندند.
نتیجه این تمرکز، ظهور یک «اقتصاد دوگانه» و شکاف عمیق بهرهوری است که ساختار کنونی کره را رنج میدهد. امروز، بهرهوری بنگاههای کوچک و متوسط (SMEs) در کره به زحمت به یکسوم غولهای بزرگ میرسد؛ شکافی تکاندهنده که حتی در مقایسه با میانگین پنجاه درصدی کشورهای عضو OECD نیز فاصلهای عمیق را نشان میدهد. این واگرایی تنها حاصل تفاوت در متراژ کارخانهها یا دفاتر اداری نیست؛ بنگاههای بزرگ دسترسی انحصاری و ارزانتری به اعتبارات بانکی، برترین استعدادهای دانشگاهی، شبکههای توزیع جهانی و آزمایشگاههای پیشرفته دارند و همین برتریهای زنجیرهای، شکاف عملکردی آنها را با بدنه اصلی اقتصاد هر سال عمیقتر کرده است.
سایه سنگین این انحصار، بازار داخلی را نیز دگرگون ساخته است. چائبولها با تکیه بر اهرمهای مالی و شبکههای اختاپوسی تامین، قدرت چانهزنی قطعهسازان و پیمانکاران خرد را بلعیدهاند و موانع ورود رقبای نوپا را چنان بالا بردهاند که نهادهای ضدتراست کره ناچار شدهاند زرادخانهای از قوانین سختگیرانه برای مهار مالکیت متقابل و شفافسازی ساختارهای خانوادگی تدوین کنند. با این حال، ترکشهای این ساختار دوپاره به سنگر بازار کار نیز اصابت کرده است: شکاف بهرهوری، جامعه شاغلان کره را به دو طبقه نابرابر تقسیم کرده است؛ اقلیتی برخوردار با امنیت شغلی فولادین و دستمزدهای بالا در استخدام غولها و خیل عظیمی از نیروی کار که در بنگاههای کمبازده، بدون پوششهای حمایتی کافی و با دریافتیهای ناچیز روزگار میگذرانند.
شگفت آنکه واکنش دیرهنگام سیاستگذاران برای اصلاح این ناترازی، خود به دامی تازه بدل شد. دولتها برای دلجویی از بنگاههای کوچک، هزارتویی از معافیتها، وامهای خرد و طرحهای یارانهای برپا کردند؛ بهگونهای که تنها در سال ۲۰۲۳ بیش از ۱۶۰۰ برنامه حمایتی موازی در کشور فعال بود. اما این چتر نجات سخاوتمندانه و بدون خطکش عملکرد، تنها به شکلگیری «بنگاههای زامبی» انجامید؛ شرکتهای کمرمقی که یارانهها آنها را زنده نگه میدارد اما انگیزه بزرگشدن، ارتقای فناوری و جهش بهرهوری را از آنها سلب میکند. درس امروز کره برای جهان آن است که حمایت از صنایع کوچک نیز درست همانند غولهای صنعتی، اگر مشروط به مقیاسپذیری و ارتقای فناوری نباشد، نه حلال مشکلات، بلکه خود بازتولیدکننده ناکارآمدی خواهد بود.
سیاست صنعتی چین بر ساخت یک اکوسیستم جامع استوار شد؛ شبکهای درهمتنیده که در آن بنادر و راهآهن پرسرعت، یارانههای پنهان انرژی، هدایت اعتبارات بانکی، ارتش مهندسان و بازار مصرف یکمیلیاردی در یک منظومه هماهنگ به چرخش درمیآیند
مهندسی قارهای اژدها و معمای مازاد ظرفیت
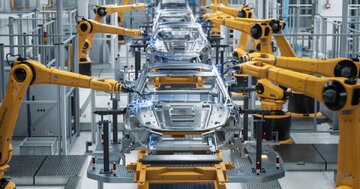
اگر سئول معجزه صنعتی خود را بر دوش چند قهرمان ملی بنا کرد، پکن بازی را در ابعادی بهکلی متفاوت چید. در دکترین چین، کارخانه بهتنهایی واحد تصمیمگیری نیست؛ بلکه جزئی کوچک از یک ارگانیسم غولپیکر است. سیاست صنعتی اژدهای زرد بر ساخت یک اکوسیستم جامع استوار شد؛ شبکهای درهمتنیده که در آن بنادر و راهآهن پرسرعت، یارانههای پنهان انرژی، هدایت اعتبارات بانکی، ارتش مهندسان و بازار مصرف یکمیلیاردی در یک منظومه هماهنگ به چرخش درمیآیند. این هماهنگی آهنین، اثر خود را در جهش چشمگیر صنایع نوظهور به رخ میکشد؛ جایی که صنایع با فناوری پیشرفته، زنجیره ارزش سنتی را بازتعریف کردهاند. شتاب خیرهکننده تولید در بخشهایی چون باتریهای لیتیومیونی، رباتهای صنعتی و محصولات دیجیتال گواهی بر این مدعاست که پکن بخش عمده رشد صنعتی خود را به فتح سنگرهای پیشرفته اقتصاد پیوند زده است.
راز اصلی آسیبناپذیری چین، پدیدهای به نام «تراکم صنعتی بیرقیب» است. در قطبهایی چون شنژن یا دلتای رود یانگتسه، یک تولیدکننده در شعاع چند ده کیلومتری به هزاران قطعهساز، قالبساز تخصصی، لجستیک یکپارچه و تکنسین ماهر دسترسی دارد. این تراکم باورنکردنی، زمان تغییر خط تولید را به چند روز تقلیل میدهد و انعطافپذیری فوقالعادهای به کارخانهها میبخشد. درست به همین دلیل است که خروج از چین برای شرکتهای چندملیتی کابوسی پرهزینه است؛ چرا که انتقال یک خط مونتاژ به ویتنام یا مکزیک، انتقال اکوسیستم را تضمین نمیکند و بنگاهها در غیاب این زنجیره متراکم، خود را در برهوت قطعات گران و زیرساختهای لنگان مییابند.
سنجش موفقیت صرفاً با شاخصهایی چون تناژ خروجی، ارزش دفتری یا سهم بازار، سرابی فریبنده است؛ عیار راستین یک سیاست صنعتی در میزان عمق، استحکام و پویایی کل زنجیره ارزش بازتاب مییابد
پکن همزمان هجرت بزرگ دیگری را کلید زده است: بالا خزیدن از نردبان ارزش. دورانی که کارگران ارزانقیمت چینی نماد مونتاژکاری پیراهن و اسباببازی بودند به تاریخ پیوسته است. منابع خزانهداری اکنون به قلب مواد پیشرفته، مدارهای مجتمع و روباتیک هدایت میشوند تا طراحی و مالکیت فناوریهای گلوگاهی را در چنگ چین نگه دارند.
اما این ماشین عظیم صنعتی، خطری مرگبار در بطن خود دارد. یارانههای سخاوتمندانه دو دهه گذشته که به شرکتهای تولیدی چینی سرازیر شده، سهم بازاری خیرهکننده خلق کرده اما به همان نسبت، منطق اقتصادی بازدهی سرمایه را زیر پا گذاشته است. صنعت تجهیزات خورشیدی آیینه تمامنمای این دوگانگی است؛ جایی که چین بیش از هشتاد درصد زنجیره خورشیدی جهان را در چنگ دارد، اما این فتوحات به بهای مسابقهای ویرانگر در جنگ قیمتها، سونامی مازاد ظرفیت و نابودی حاشیه سودآوری بنگاهها تمام شده است. درس پکن برای اتاقهای فکر اقتصادی روشن و گزنده است: ساخت اکوسیستم میتواند قدرتی مطلق پدید آورد؛ اما هنگامی که تولید با فرمان دولت از افقهای تقاضای بازار فراتر رود، همان سیاست به سیاهچالهای برای بلعیدن سرمایه و سرکوب بهرهوری بدل خواهد شد.
آزمون دهلینو؛ قمار بر سر مونتاژ یا ریشهدواندن در زنجیره ارزش؟
در کارزار بازآرایی ژئوپلیتیک تولید، هندوستان مسیر سومی را برگزیده است. دهلینو با تکیه بر بازار داخلی پهناور و در قامت پناهگاهی برای شرکتهای بینالمللی که سودای فرار از ریسک تمرکز بر چین (راهبرد چین به علاوه یک) را دارند، طرحی نو درانداخته است. سلاح اصلی نارندرا مودی در این رقابت، «طرح مشوقهای متصل به تولید» (PLI) است؛ سیاستی که خط بطلانی بر یارانههای بیقیدوشرط میکشد و چکهای دولتی را تنها در ازای افزایش ملموس خروجی کارخانهها، جهش فروش و سرمایهگذاری واقعی در صنایع منتخب امضا میکند.
آمارها در نگاه نخست چشمگیرند: تزریق عظیم سرمایهگذاریهای تحققیافته، رکوردهای پرطنین صادراتی و آفرینش صدها هزار فرصت شغلی مستقیم و غیرمستقیم در بخشهایی چون ساخت تلفنهای هوشمند و تجهیزات پیشرفته. اما یک ناظر تیزبین، آمار رسمی را با علیت ساختاری یکسان نمیانگارد؛ جهش در دفاتر ثبت شرکتها لزوماً به معنای معجزه صنعتی نیست.
بنگاههای بزرگ دسترسی انحصاری و ارزانتری به اعتبارات بانکی، برترین استعدادهای دانشگاهی، شبکههای توزیع جهانی و آزمایشگاههای پیشرفته دارند و همین برتریهای زنجیرهای، شکاف عملکردی آنها را با بدنه اصلی اقتصاد هر سال عمیقتر کرده است
نقطه ثقل چالش هند، در شکاف میان مونتاژ سطحی و تعمیق بنیادین زنجیره رخ مینماید. آیفونهایی که در حومه چنای یا بنگلور جعبهگشایی میشوند، شاید ارقام تجارت خارجی هند را فربه کنند، اما اگر مغزهای سیلیکونی، حسگرهای نوری، تجهیزات پیچیده خطوط تولید و اتاقهای طراحی در خاک کشورهای دیگر باقی بمانند، سهم دهلینو از «کیک ارزش افزوده» ناچیز و آسیبپذیر خواهد بود. افزایش کارخانهها بدون بومیسازی قطعات حساس، تنها سرابی از صنعتیشدن است؛ حبابی که با کوچکترین تکانه بینالمللی میترکد. از همین روست که سیاستگذاران هندی کوشیدهاند نگاه خود را از پوسته مونتاژ به لایههای ژرفتر تولید هدایت کنند. چرخش استراتژیک در بخش متالورژی نماد بارز این گذار است؛ جایی که طرح مشوقهای فولاد ویژه، به جای دنبال کردن سراب تناژ و تولید انبوه فولاد خام، تمرکز خود را بر گریدهای پیشرفته، فولادهای الکتریکی، آلیاژهای زنگنزن و مقاطع مورد نیاز صنایع راهبردی قرار داده است تا بند ناف وابستگی به واردات را ببرد.
با این همه، پاشنه آشیل شبهقاره نه از جنس انحصارهای انباشته چائبولها در کره است و نه از جنس بیماری مازاد ظرفیت در کارخانههای چین؛ معمای بنیادین هند، کمعمقی خطرناک ریشههای صنعتی آن است. جذب غولهای والاستریت و سیلیکونولی میتواند فاز نخست صنعتیسازی را سرعت بخشد، اما اگر این جریان با انتقال واقعی دانش فنی، بارور شدن قطعهسازان بومی و ارتقای چشمگیر آزمایشگاههای تحقیق و توسعه پیوند نخورد، هند در همان ایستگاه نخست زنجیره جهانی ارزش یعنی کارگاه مونتاژ کمدستمزد متوقف خواهد ماند. شاقول سنجش موفقیت دهلینو در سالهای پیشرو، نه ارقام خیرهکننده سرمایهگذاری، بلکه عمق ساخت داخل و عیار نوآوری مهندسان هندی خواهد بود.
مرز باریک میان هدایت هوشمند و باتلاق یارانهها
ورق زدن تجربههای سئول، پکن و دهلینو یک اصل اقتصادی خدشهناپذیر را آشکار میسازد: دست سخاوتمند دولت، بهخودیخود مزیتی رقابتی نمیآفریند. چکهای یارانهای زمانی ارزش توسعهای مییابند که به اکسیر بهرهوری، جهش فناورانه، تعمیق ساخت داخل و توان تابآوری در کوران رقابت جهانی مجهز شوند. در غیاب چنین شروطی، تزریق منابع مالی تنها کارخانههایی غولآسا با پایههایی لرزان میسازد؛ بنگاههایی که با قطع خونرسانی خزانهداری، اولین قربانیان بازار آزاد خواهند بود.
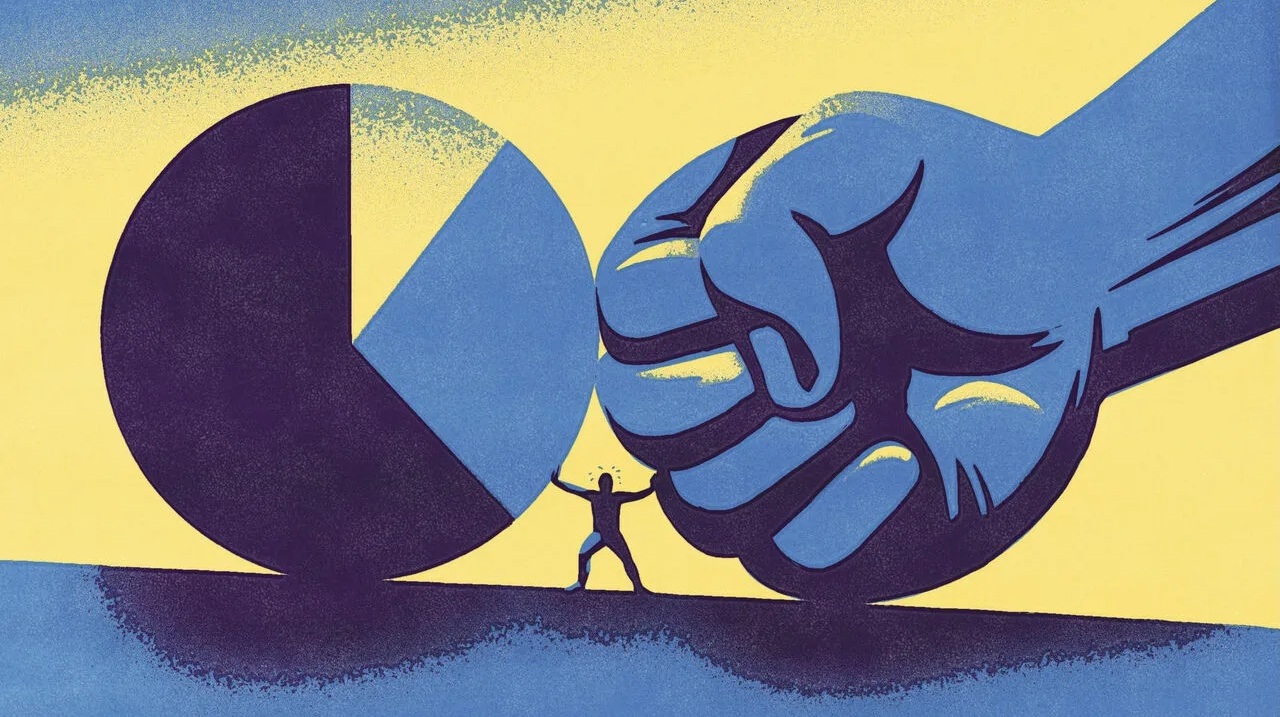
سیاست صنعتی مدرن، نه یک بیانیه ایدئولوژیک، بلکه قراردادی مشروط و خطکشگذاریشده است. تداوم حمایت دولتی باید مستقیماً به اهداف سنجشپذیر، از رشد بهرهوری و نرخ صادرات گرفته تا ثبت پتنتهای بومی و پرورش شبکهای از تامینکنندگان توانمند پیوند بخورد. در این معماری نوین، دولتها باید همانقدر که در تخصیص منابع جسورند، در قطع یارانهها و تنبیه بنگاههای تنبل و عقبمانده نیز بیرحم باشند؛ چرا که سیاست صنعتی بدون استراتژی خروج، چیزی جز رانتپروری مزمن نیست. با این حال، ترازوی سنجش موفقیت از دیوارهای کارخانهها فراتر میرود. یک بنگاه پیشران زمانی شایسته عنوان موتور توسعه است که منافع رشد آن به کل اقتصاد سرایت کند؛ یعنی توان مهندسی قطعهسازان بالادستی را ارتقا بخشد، گلوگاههای فنی را بگشاید و هزینههای صنایع پاییندستی را کاهش دهد. سنجش موفقیت صرفاً با شاخصهایی چون تناژ خروجی، ارزش دفتری یا سهم بازار، سرابی فریبنده است؛ عیار راستین یک سیاست صنعتی در میزان عمق، استحکام و پویایی کل زنجیره ارزش بازتاب مییابد.
این تفکیک راهبردی برای صنعت فولاد حیاتیتر از هر بخش دیگری است. مسابقه بر سر افزایش ظرفیت اسمی و انباشت فولاد خام، اگر با تنوعبخشی به سبد محصولات، ارتقای فناوری فرآیند، کاهش ردپای کربن و پاسخ به پیچیدگیهای فنی مصرفکنندگان همراه نشود، حاصلی جز سوزاندن سرمایه و مازاد ظرفیت نخواهد داشت. رسالت سیاست صنعتی مدرن، باد کردن ابعاد فیزیکی شرکتها نیست؛ بلکه هدایت هوشمندانه سرمایهها بهسوی حلقههای ارزشافزا، گریدهای پیچیده و برطرف ساختن گلوگاههایی است که توان رقابتی کل پیکره صنعتی کشور را به مدار بالاتری پرتاب میکند.
*نویسنده ماهنامه


نظر شما