


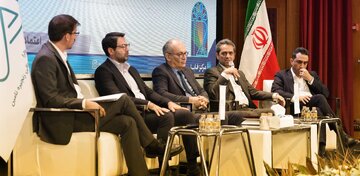
پایگاه تحلیلی خبری ایراسین؛ در جریان نمایشگاه بینالمللی فولاد اصفهان در آبان ۱۴۰۵، پیام اصلی پنل تخصصی «تأمین مالی در زنجیره فولاد» با حضور مدیران عامل گروه مالی فولاد مبارکه، سبدگردان آتیه توکا و کارگزاری باهنر، یک گزاره صریح بود: دوران اتکای انحصاری صنعت به شبکه بانکی به پایان رسیده است. برای درک چرایی این تغییر رویکرد در بزرگترین هلدینگ فولادی خاورمیانه، نیازی به گمانهزنی نیست؛ کافی است نگاهی به کارنامه صنعت مدیریت دارایی ایران در پایان شهریور ۱۴۰۵ بیندازیم.
ارزش خالص داراییهای (AUM) صندوقهای سرمایهگذاری ایران تنها در یک سال با رشد خیرهکننده ۱۳۴ درصدی، از ۱,۴۹۹ همت به ۳,۵۰۶ همت رسیده است. در طول یک دهه (۱۳۹۴ تا ۱۴۰۴)، این صنعت ۲۷ برابر شده و با نرخ رشد مرکب سالانه ۳۹ درصد، از یک بازار حاشیهای ۸۰ همتی به اصلیترین مجرای پسانداز خانوارها تبدیل شده است.
وقتی در عرض تنها ۱۲ ماه، ۸۷۹ همت پول تازه وارد ۴۶۵ صندوق سرمایهگذاری کشور میشود، پیام کلان اقتصادی روشن است: پول از سپردههای سنتی بانکی کوچ کرده و در استخر مدیران دارایی پارک شده است. بنگاه صنعتیای که به دنبال تأمین مالی است، دیگر نمیتواند پشت در بانکهای ناتراز منتظر بماند؛ بلکه باید مستقیماً به سرچشمه جدید نقدینگی متصل شود.
همنشینی اظهارات نعمتالله شهبازی، مدیرعامل گروه مالی فولاد مبارکه، با آمارهای کالبدشکافانه صنعت مدیریت دارایی، چهار محور استراتژیک را آشکار میکند که نشان میدهد چرا فولاد مبارکه به دنبال تصاحب سهمی معنادار در این بازار ۳,۵۰۰ همتی است:
قفل سرمایه ثابت و اقیانوس آبی «صندوقهای پروژه»
نخستین چالشی که شهبازی به آن اشاره میکند، معضل تأمین سرمایه ثابت برای اجرای طرحهای توسعهای و عدم تطابق دوره بازگشت سرمایه پروژههای صنعتی با تسهیلات کوتاهمدت بانکی است. راهکار او، حرکت به سمت «صندوقهای پروژه»، «صندوقهای زمین و ساختمان» و ابزارهایی با افق بازپرداخت چندساله (نظیر دوره چهارساله متناسب با بهرهبرداری پروژه) است.
نگاهی به نقشه ۱۶ گانه صندوقهای فعال در بازار سرمایه، ابعاد این فرصت دستنخورده را به تصویر میکشد:
-
در حالی که صندوقهای درآمد ثابت (با ۱,۹۵۹/۶ همت) و صندوقهای طلا (با ۸۹۵/۶ همت) روی هم ۸۱ درصد کل داراییهای صنعت را بلعیدهاند، سهم ابزارهای پروژهمحور در مقیاس کل اقتصاد ایران تقریباً صفر است.
-
در کل بازار سرمایه ایران تنها ۲ صندوق پروژه با مجموع دارایی ناچیز ۳/۹ همت (معادل ۰/۱ درصد از کل صنعت) و ۷ صندوق املاک و مستغلات با دارایی ۹ همت (۰/۳ درصد صنعت) فعالیت میکنند.
-
جریان خالص ورود پول به صندوقهای پروژه در ۱۲ ماه گذشته دقیقاً صفر (۰/۰ همت) بوده است؛ نه به این دلیل که پول در بازار نیست، بلکه به این علت که بازیگران فعلی صنعت مدیریت دارایی (که عمدتاً کارگزاریهای خردهفروشی و بانکها هستند) اساساً پروژهتعریفکن صنعتی نیستند.
این نقطه، دقیقاً همان اقیانوس آبی گروه مالی فولاد مبارکه است. برخلاف سبدگردانهای کارگزاریمحور که تخصصشان در معاملات سهام و طلا است، فولاد مبارکه صاحب مگاپروژههای واقعی در حوزه نیروگاههای سیکل ترکیبی و خورشیدی، توسعه معادن، خطوط نورد و زیرساختهای آب و لجستیک است. تبدیل این طرحها به «صندوقهای پروژه» به فولاد مبارکه اجازه میدهد بدون تحمیل بار مالی سنگین به ترازنامه شرکت مادر، نقدینگی سرگردان بازار را مستقیماً به داراییهای مولد صنعتی قفل کند.
حذف رانت ضمانت بانکی
یکی از کلیدیترین نکات در سخنان مدیرعامل گروه مالی فولاد مبارکه، اشاره به تجربه شرکت «نسوز آذر» در انتشار ۱۵۰ میلیارد تومان اوراق بدون رکن ضامن و صرفاً با اتکا به «رتبه اعتباری» در کنار انتشار اوراق در مقیاس بزرگ توسط معاونت مالی و اقتصادی فولاد مبارکه است. اما چرا این موضوع در معماری صنعت مدیریت دارایی اهمیت حیاتی دارد؟
بر اساس آمارهای شهریور ۱۴۰۵، صندوقهای درآمد ثابت با در اختیار داشتن ۵۵/۹ درصد از کل صنعت (معادل ۱,۹۵۹/۶ همت) همچنان لنگر اصلی بازارند و در یک سال گذشته ۷۳ درصد از کل ورود پول تازه (۶۴۵ همت از ۸۷۹ همت) را جذب کردهاند. حتی از ۱۰ صندوقی که بیشترین پول تازه را در یک سال اخیر جذب کردهاند، ۹ صندوق از نوع درآمد ثابت هستند.
این صندوقهای غولپیکر برای پرداخت سود به سرمایهگذاران خود، عطش دائمی برای خرید اوراق بدهی، صکوک و اوراق سلف شرکتهای معتبر دارند. در مدل سنتی، یک شرکت صنعتی در زنجیره فولاد برای اینکه بتواند اوراق خود را به این صندوقها بفروشد، مجبور بود به بانکها کارمزدهای سنگین «ضمانت» بپردازد و داراییهای خود را در رهن بانک بگذارد. استراتژی گروه مالی فولاد مبارکه برای جایگزینی «رتبه اعتباری» به جای «ضامن بانکی» در کل زنجیره (از شرکت مادر تا زیرمجموعههایی چون نسوز آذر)، به معنای واسطهزدایی مالی است؛ یعنی شرکتهای زنجیره فولاد میتوانند بدون پرداخت باج اعتباری به شبکه بانکی، مستقیماً از استخر ۱,۹۶۰ همتی صندوقهای درآمد ثابت با کمترین نرخ هزینه سرمایه تغذیه کنند.
پایان غفلت در «صندوقهای بخشی» و بازپسگیری حاشیه سود زنجیره فلزات
حضور همزمان مدیرعامل گروه مالی فولاد مبارکه، مدیرعامل سبدگردان آتیه توکا و مدیرعامل کارگزاری باهنر در یک پنل، نشاندهنده عزم این گروه برای تکمیل زنجیره ارزش مالی خود است. دادههای گزارش مدیریت دارایی نشان میدهد که چرا غیبت بازوهای مالی فولاد در جدول بزرگان صنعت، دیگر قابل ادامه دادن نیست:
-
اشباع بازار سنتی و چرخش به سمت تخصصگرایی: از ۶۳ صندوق جدیدی که در ۱۲ ماه اخیر تأسیس شده و ۱۲۳ همت سرمایه جذب کردهاند، تنها ۷ صندوق از نوع درآمد ثابت بوده و در مقابل، ۱۷ صندوق بخشی و ۲۲ صندوق کالایی (۱۳ نقره و ۹ طلا) شکل گرفتهاند. بازار درآمد ثابت اشباع شده و رقابت به زمین «صندوقهای بخشی و کالایی» منتقل شده است.
-
سهم ناچیز فلزات اساسی در برابر پالایشیها و بانکها: در حال حاضر ۶۳ صندوق بخشی با ۱۷۳ همت دارایی در بازار فعالاند که دو صنعت «فرآوردههای نفتی» (۶۱/۸ همت معادل ۳۵/۸ درصد) و «بانکی» (۴۹/۸ همت معادل ۲۸/۸ درصد) به تنهایی ۶۵ درصد آن را تصاحب کردهاند. در حالی که صنعت عظیم «فلزات اساسی» با ۹ صندوق، مجموعاً تنها ۱۲/۱ همت (۷ درصد از صندوقهای بخشی) دارایی دارد.
-
نشت بازدهی به بیرون از صنعت: در فهرست ۱۰ صندوق پربازده کشور در ۱۲ ماه اخیر، صندوقهای بخشی استیل (با ۲۵۳ درصد بازدهی) و فلزات آذرین (با ۲۳۹ درصد بازدهی) در رتبههای هفتم و نهم قرار دارند، اما مدیریت آنها در دست نهادهای بیرونی (مفید و کیمیا) است و حجم هر دو نیز زیر ۳ همت مانده است.
زمانی که شهبازی از ضرورت ارتقای «دانش مالی در تمام زنجیره فولاد، شرکتهای معدنی و زیرمجموعهها» همتراز با فناوری خطوط تولید سخن میگوید، ترجمه عملیاتی آن در بازار سرمایه مشخص است: وقتی ارزش ذاتی در زنجیره معدن و فولاد خلق میشود، دلیلی ندارد مدیریت نقدینگی، بازارگردانی سهام، کارمزد سبدگردانی و هدایت جریان پول این صنعت در انحصار نهادهای مالی کارگزاریمحور یا بانکی بماند.
چرا اکنون بهترین زمان برای ورود و جهش در جدول مدیران دارایی است؟
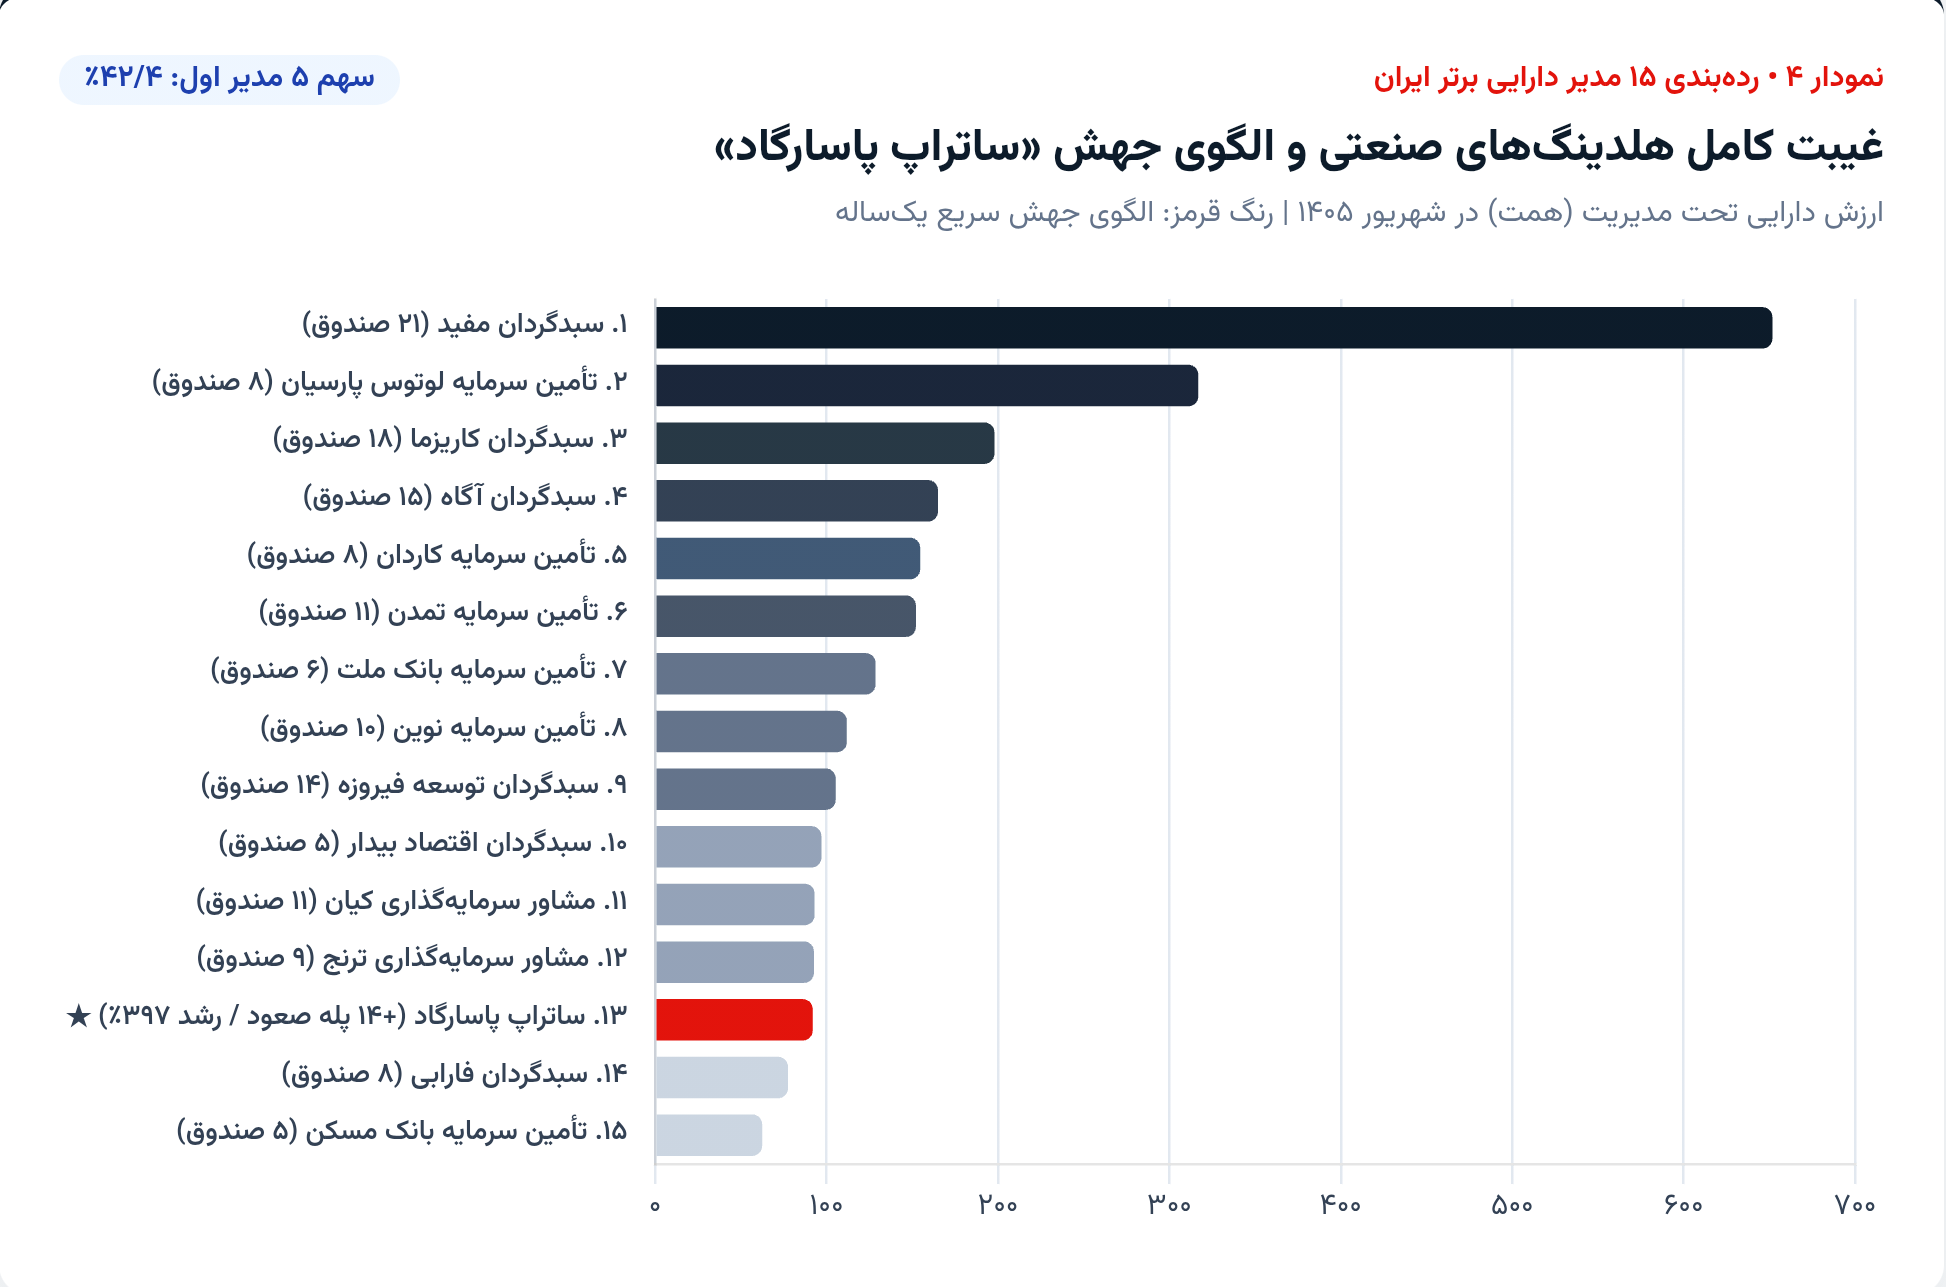
شاید این پرسش مطرح شود که در بازاری که ۵ مدیر بزرگ (مفید با ۶۵۱/۸ همت، لوتوس پارسیان با ۳۱۶/۹ همت، کاریزما با ۱۹۷/۹ همت، آگاه با ۱۶۵ همت و کاردان با ۱۵۴/۶ همت) حدود ۴۲/۴ درصد کل داراییها را در اختیار دارند، آیا برای بازوی مالی فولاد مبارکه و سبدگردان آتیه توکا فضای تنفسی باقی مانده است؟
پاسخ اقتصاد صنعتی به این پرسش، یک «بله» قاطع است:
-
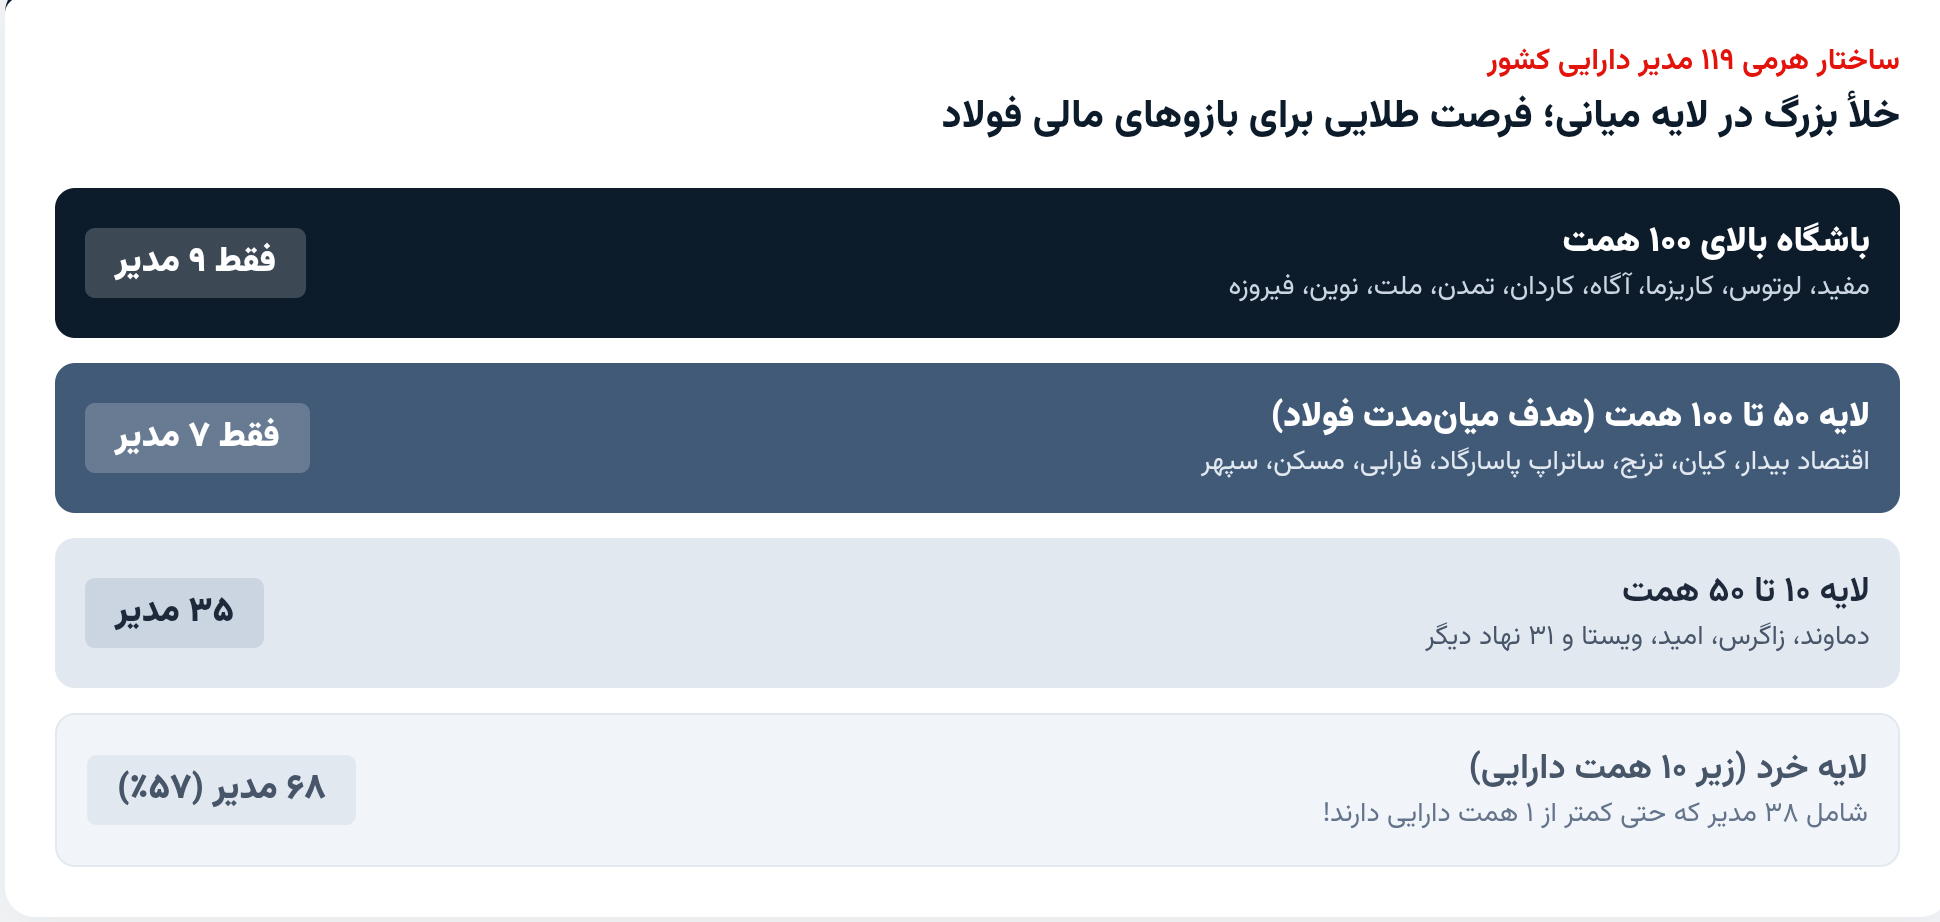
ساختار غیرمتمرکز بازار: شاخص تمرکز هرفیندال-هیرشمن (HHI) در میان ۱۱۹ مدیر دارایی کشور عدد ۶۱۱ است. در ادبیات رقابت، شاخص زیر ۱۵۰۰ به معنای بازاری کاملاً غیرمتمرکز و باز برای ورود و رشد بازیگران جدید است.
-
شکاف عمیق در لایه میانی جدول: از ۱۱۹ نهاد مالی فعال، تنها ۹ مدیر بالای ۱۰۰ همت و ۷ مدیر بین ۵۰ تا ۱۰۰ همت دارایی دارند، در حالی که ۶۸ مدیر زیر ۱۰ همت هستند. یعنی برای ورود به جمع ۱۵ مدیر دارایی برتر ایران، تنها رسیدن به رکورد حدود ۵۰ تا ۶۰ همت دارایی تحت مدیریت کافی است.
-
الگوی جهشهای یکساله: صعود ۱۴ پلهای «ساتراپ پاسارگاد» از رتبه ۲۷ به رتبه ۱۳ کشور با ثبت رشد ۳۹۷ درصدی و جذب ۵۸/۶ همت پول تازه در عرض تنها یک سال (رسیدن به ۹۱/۹ همت دارایی) و رشد ۷۹۷ درصدی صندوق درآمد ثابت پاسارگاد نشان میدهد که بازوهای مالی متصل به گروههای بزرگ اقتصادی، به محض تصمیم استراتژیک برای تجمیع منابع اکوسیستم خود، میتوانند در کمتر از دو سال جدول ردهبندی را زیرورو کنند.
در نهایت، کنار هم گذاشتن «جعبهابزار تأمین مالی» مورد اشاره مدیرعامل گروه مالی فولاد مبارکه (از اوراق سلف و صکوک بدون ضامن تا عرضه اولیه زیرمجموعهها و صندوقهای پروژه) و واقعیت آماری بازار ۳,۵۰۶ همتی مدیریت دارایی، نشاندهنده تولد یک پارادایم جدید در اقتصاد صنعتی ایران است: در دهه ۱۴۰۰، برنده نهایی در صنعت فولاد صرفاً شرکتی نیست که ارزانترین سنگآهن را به باکیفیتترین ورق تبدیل میکند؛ بلکه هلدینگی است که با مهندسی مالی و تسلط بر نهادهای مدیریت دارایی، «هزینه سرمایه» کل زنجیره ارزش خود را از رقبا پایینتر میآورد.

نظر شما