


پایگاه تحلیلیخبری ایراسین؛ رقابت بر سر کاهش هزینه تولید هیدروژن، بازار الکترولایزرها را به یکی از میدانهای تازه رقابت فناوریهای انرژی پاک تبدیل کرده است. در این میان، چین با ظرفیت عظیم تولید و قیمتهایی بهمراتب پایینتر از سایر کشورها، دست بالا را دارد؛ اما بررسی جزئیات هزینهها نشان میدهد این برتری در مقیاس کل پروژه و هزینه نهایی تولید هیدروژن، بسیار محدودتر از اختلاف قیمت اولیه تجهیزات است.
چین طی سالهای اخیر به بازیگر مسلط بازار جهانی الکترولایزر تبدیل شده است؛ تجهیزی کلیدی برای تولید هیدروژن کمانتشار که تقاضا برای آن همزمان با توسعه پروژههای هیدروژن به سرعت افزایش یافته است. ظرفیت نصبشده الکترولایزرها در جهان در سال ۲۰۲۵ به رکورد ۴ گیگاوات رسید؛ در حالی که تنها پنج سال قبل این رقم نزدیک به ۳۰۰ مگاوات بود. بخش عمده این رشد در چین رخ داده و این کشور اکنون حدود دوسوم ظرفیت نصبشده جهان و همچنین دوسوم ظرفیت پروژههایی را در اختیار دارد که به تصمیم نهایی سرمایهگذاری رسیدهاند.
یکی از مهمترین عوامل این برتری، پایگاه گسترده تولید تجهیزات در چین است. نزدیک به ۷۰ درصد ظرفیت تولید الکترولایزر جهان در این کشور قرار دارد. آژانس بینالمللی انرژی برآورد میکند هزینه سرمایهای الکترولایزرهای قلیایی چینی در سال ۲۰۲۵ حدود ۵۰۰ تا ۱۱۰۰ دلار به ازای هر کیلووات بوده است؛ در حالی که این رقم در خارج از چین به ۱۹۰۰ تا ۲۵۰۰ دلار میرسد.
رقابت شدید تولیدکنندگان نیز به کاهش قیمتها دامن زده است. ظرفیت سالانه تولید الکترولایزر چین در سال ۲۰۲۵ به ۳۵ گیگاوات رسید، در حالی که تقاضای داخلی کمتر از ۲ گیگاوات بود. این مازاد ظرفیت گسترده باعث شده برخی تولیدکنندگان حتی پایینتر از هزینه کامل تولید پیشنهاد قیمت دهند و قیمت برنده در بعضی مناقصهها تا ۱۷۰ دلار به ازای هر کیلووات سقوط کند.
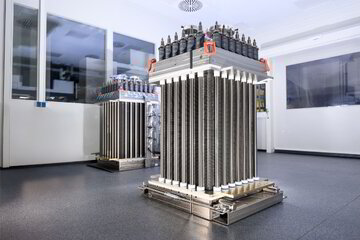
با این حال، بررسی اجزای هزینه نشان میدهد مزیت چین به اندازه اختلاف قیمت اولیه تجهیزات گسترده نیست. بیش از نیمی از کل هزینه سرمایهای پروژههای الکترولایزر به مهندسی، تدارکات، ساخت و هزینههای پیشبینینشده مربوط میشود؛ هزینههایی که عمدتاً تابع محل اجرای پروژه هستند. حدود ۲۵ تا ۳۰ درصد نیز به سایر اجزای نیروگاه از جمله الکترونیک قدرت، لولهکشی، کمپرسورها و تجهیزات تصفیه گاز اختصاص دارد. سهم اجزای «استک» یا پشته الکترولایزر، یعنی بخش اصلی دستگاه که آب در آن به هیدروژن و اکسیژن تجزیه میشود، تنها حدود ۱۵ تا ۲۰ درصد است.

فاصله هزینه هیدروژن سبز و فسیلی در چین
در الکترولیز قلیایی، دیافراگم جداکننده الکترودها بزرگترین قلم هزینه مرتبط با استک است و حدود ۴۰ درصد هزینه ساخت آن را تشکیل میدهد. دیافراگم، الکترودهای مبتنی بر نیکل و مواد مرتبط در مجموع نزدیک به دوسوم هزینه اجزای استک را شامل میشوند. هزینه ساخت استک در چین به طور متوسط تقریباً ۶۰ درصد کمتر از اقتصادهای پیشرفته است؛ مزیتی که عمدتاً از مواد اولیه ارزانتر برای اجزای اصلی مانند کاتالیستها، صرفههای ناشی از مقیاس و زنجیره تأمین بهینه برای قطعاتی نظیر آببندها، قابها، جداکنندهها و واشرها ناشی میشود.
اما قیمت پایینتر الزاماً به معنای هزینه نهایی کمتر نیست. میان هزینه، بازده و دوام الکترولایزر رابطهای مستقیم وجود دارد. استفاده از مواد گرانتر میتواند بازده تجهیزات را افزایش داده و عمر آنها را طولانیتر کند، در حالی که مواد ارزانتر ممکن است عملکرد را کاهش دهند و مصرف برق برای تولید هر کیلوگرم هیدروژن را بالا ببرند. به همین دلیل الکترولایزرهای تولیدشده در اقتصادهای پیشرفته، با وجود سرمایهگذاری اولیه بیشتر، در برخی پروژهها میتوانند با نمونههای چینی رقابت کنند یا حتی مزیت داشته باشند.
اهمیت این موضوع زمانی بیشتر مشخص میشود که هزینه نهایی تولید هیدروژن بررسی شود. الکترولایزر در شرایط فعلی حدود ۵۵ تا ۶۵ درصد هزینه همتراز تولید هیدروژن کمانتشار را تشکیل میدهد، اما سهم خود استک تنها حدود ۶ تا ۹ درصد است. بخش باقیمانده عمدتاً به برق مربوط میشود و با ارزانتر شدن الکترولایزرها، وزن هزینه برق در اقتصاد پروژه بیشتر خواهد شد.
چین علاوه بر تجهیزات ارزانتر، عموماً از هزینه برق و هزینه سرمایه پایینتری نسبت به بسیاری از مناطق برخوردار است و برخی پروژههای هیدروژنی این کشور نیز از وامهای ترجیحی نهادهای دولتی بهره بردهاند. مجموعه این عوامل باعث شده فاصله هزینه میان هیدروژن تجدیدپذیر و هیدروژن تولیدشده از سوختهای فسیلی بدون کاهش انتشار در چین، از بسیاری مناطق دیگر کمتر باشد.

حمایت از تولید داخلی در بازار الکترولایزر
این مزیت هنگام صادرات تجهیزات چینی به اروپا به شکل محسوسی کاهش مییابد. برآوردها نشان میدهد استفاده از یک استک چینی در کنار تجهیزات محلی برای سایر بخشهای پروژه و پرداخت هزینههای ساخت اروپایی، کل CAPEX را تنها حدود ۸ درصد کاهش میدهد. بنابراین اختلاف بسیار بزرگ هزینه ساخت استک، در سطح کل پروژه به مزیتی بهمراتب محدودتر تبدیل میشود.
محدودیتهای لجستیکی نیز اهمیت دارند. الکترولایزرها تجهیزات حجیمی هستند و حمل بینالمللی آنها میتواند هزینه و تأخیر ایجاد کند. تعمیر، نگهداری و دسترسی به متخصصان نیز برای تجهیزات وارداتی دشوارتر است. علاوه بر این، برخی الکترولایزرهای چینی با چالشهای عملکرد و بازده مواجه بوده و همواره با استانداردهای بینالمللی مطابقت نداشتهاند. کاهش بازده به معنای تولید هیدروژن کمتر با تجهیزات مشابه و در نتیجه افزایش هزینه هر کیلوگرم هیدروژن است؛ تا جایی که در برخی موارد صرفهجویی حاصل از خرید استک ارزانتر میتواند کاملاً خنثی شود.
بازار چین البته در حال تغییر است. در نوامبر ۲۰۲۵، ۴۰ تولیدکننده تجهیزات چینی توافقی شامل ۱۰ اقدام امضا کردند که پایان دادن به قیمتگذاری پایینتر از هزینه و خودداری از ادعاهای اغراقآمیز درباره بازده و عمر تجهیزات از جمله آنها بود. دولت چین نیز در مارس ۲۰۲۶ اهداف عملکردی برای الکترولایزرهای تولید انبوه تعیین کرد و در حال برنامهریزی برای اجرای استانداردهای ملی اجباری بهرهوری انرژی است.
ظرفیت جهانی تولید الکترولایزر در سال ۲۰۲۵ به ۵۸ گیگاوات در سال رسیده بود، اما متوسط نرخ بهرهبرداری از این ظرفیت کمتر از ۱۰ درصد بود. از این میزان، ۲۲ گیگاوات ظرفیت تولید خارج از چین قرار داشت. همزمان سیاستهای حمایت از تولید داخلی نیز تقویت شده است؛ برای نمونه، دومین مزایده «بانک هیدروژن اروپا» الزام کرده حداقل ۷۵ درصد ظرفیت استک الکترولایزر از خارج چین تأمین شود.
در نتیجه، تکرار سلطهای مشابه پنلهای خورشیدی و باتریها برای صنعت الکترولایزر چین قطعی نیست. با این حال، تولیدکنندگان چینی در حال کاهش شکاف بازده، سرمایهگذاری در ظرفیتهای تولید خارج از کشور و توسعه فناوریهای جدید الکترولایزر هستند؛ روندی که میتواند بار دیگر معادلات رقابت در بازار جهانی هیدروژن را تغییر دهد.


نظر شما