


پایگاه تحلیلی خبری ایراسین؛ شرکتهای بزرگ معدنی با وجود ناکامی چند معامله چندمیلیارددلاری در یک سال گذشته، همچنان بهدنبال افزایش مقیاس فعالیتهای خود از طریق ادغام و تملیک (M&A) و مشارکتهای راهبردی هستند؛ رویکردی که هدف آن مقابله با چالشهای مالی و ژئوپلیتیکی فزاینده در صنعت معدن است.شرکت Gold Fields جدیدترین بازیگر این عرصه است. این شرکت پس از آنکه پیشنهاد ۲۷.۱ میلیارد دلاری خود برای ایجاد دومین تولیدکننده بزرگ طلای جهان از سوی Northern Star در روز دوشنبه رد شد، وارد یک رویارویی جدی برای توسعه مقیاس فعالیتهای خود شده است.
استدلال Gold Fields مشابه رویکردی است که شرکتهای تولیدکننده مس دنبال میکنند: تنوعبخشی به فعالیتها، ایجاد همافزایی و تقویت توان مالی.گلن لاوکاک، تحلیلگر شرکت Barrenjoey، در این باره گفت شرکتهای بزرگ معدنی معمولاً توسعه پروژههای خود را از طریق ترازنامه و با استفاده از بدهی تأمین مالی میکنند، نه از طریق افزایش سرمایه. به گفته او، بنابراین این شرکتها برای برخورداری از جریان نقدی بیشتر و مدیریت بدهیهای خود، نیاز دارند مقیاس بزرگتری داشته باشند.
در حالی که تلاش BHP برای تصاحب Anglo American ناکام ماند و Rio Tinto نیز پیشنهاد خود برای همکاری با Glencore را کنار گذاشت، سرمایهگذاران و افرادی که از مذاکرات در سطح هیئتمدیره شرکتها مطلع هستند میگویند مدیران همچنان بر این باورند که برخورداری از مقیاس بزرگتر، دسترسی به منابع مالی موردنیاز برای توسعه معادن چندمیلیارددلاری را آسانتر میکند.
از سوی دیگر، شرکتهای معدنی با فشارهای سیاسی قابلتوجهی برای تأمین مس و سایر مواد معدنی حیاتی مواجه هستند؛ موادی که اکنون در مرکز سیاستهای مرتبط با انرژی، اقتصاد و امنیت ملی کشورها قرار گرفتهاند.
هزینه سنگین توسعه معادن جدید مس
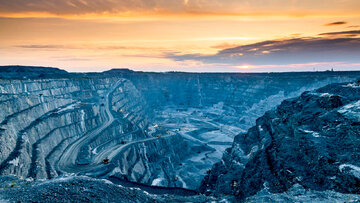
توسعه معادن جدید مس میتواند بین ۱۰ تا ۲۰ میلیارد دلار هزینه داشته باشد و ساخت آنها نیز یک دهه یا حتی بیشتر زمان ببرد.افزایش هزینه و طولانی شدن فرآیند توسعه پروژهها این پرسش را مطرح کرده است که آیا شرکتهای معدنی از توان مالی کافی برای رقابت در بازاری برخوردارند که ذخایر معدنی باکیفیت در آن روزبهروز کمیابتر میشوند.
ریچارد سلشاپ، شریک ارشد شرکت مشاوره McKinsey، گفت مسئله دیگر صرفاً اندازه ذخیره معدنی نیست، بلکه موضوع این است که کدام شرکت از ترازنامه و توانمندی لازم برای تأمین مالی، دریافت مجوز، ساخت و تأمین نیروی انسانی یک پروژه بلندمدت برخوردار است.
سهامدارانی که در موج قبلی ادغام و تملیک صنعت معدن با کاهش ارزش داراییها و زیانهای سنگین مواجه شدند، اکنون خواستار آن هستند که هرگونه برنامه توسعه با انضباط شدید سرمایهای همراه باشد؛ موضوعی که چالش مهمی را پیش روی هیئتمدیره شرکتها قرار داده است.
جورج چِولی، مدیر سبد سرمایهگذاری در شرکت NinetyOne، گفت استدلال مربوط به افزایش مقیاس کاملاً معتبر است. به گفته او، با سیاسیتر شدن روزافزون حوزه مواد معدنی حیاتی، شرکتهای معدنی متوسط از مقیاس کافی برای مدیریت مداخلات دولتها برخوردار نیستند.با این حال، ریچارد سلشاپ معتقد است افزایش مقیاس در همه شرایط مزیت محسوب نمیشود. مقیاس بزرگ در داراییهای سرمایهبر مانند ذوب و پالایش مزیت ایجاد میکند، اما در بازارهای تخصصی و گوشهای ممکن است به یک نقطه ضعف تبدیل شود.
برخلاف موج گسترده معاملات ادغام و تملیک در دهه ۲۰۰۰، هیئتمدیره شرکتهای معدنی اکنون تأکید دارند که رشد باید در کنار بازدهی سهامداران قرار گیرد، نه اینکه جایگزین آن شود.در واقع، شرکتها تلاش میکنند میان افزایش ظرفیت و مقیاس از یک سو و حفظ ارزش برای سهامداران از سوی دیگر تعادل برقرار کنند.
سیاست فلزات حیاتی، اهمیت مقیاس را افزایش داده است
به گفته سرمایهگذاران و تحلیلگران، صنعت معدن با افزایش تلاش دولتها برای کنترل مواد معدنی حیاتی، پرریسکتر شده است و در چنین شرایطی، اندازه بزرگتر شرکتها میتواند بهعنوان سپری در برابر ملیگرایی منابع عمل کند.کشورهایی از اندونزی تا شیلی برای افزایش کنترل دولت بر داراییهای معدنی گامهایی برداشتهاند. همزمان، آمریکا و اتحادیه اروپا نیز محدودیتهای تجاری را با هدف بازگرداندن زنجیرههای تأمین به داخل مرزهای خود اعمال کردهاند.
ناکامی پیشنهاد ۴۹ میلیارد دلاری BHP برای تصاحب Anglo American، ترجیح این شرکت برای رشد داخلی و ایجاد سرمایهگذاریهای مشترک به جای انجام معاملات تحولآفرین و بسیار بزرگ را تقویت کرده است؛ دستکم در شرایط فعلی.مشارکت BHP با Lundin Mining نمونهای از این رویکرد است؛ راهبردی که بهجای تمرکز ریسک روی یک خرید بزرگ، تلاش میکند ریسک را میان چند پروژه توسعهای تقسیم کند.
سرمایهگذاران میگویند همچنان حاضرند از برنامههای رشد شرکتهای معدنی حمایت کنند، اما این رشد باید نسبت به گذشته از معیارهای سختگیرانهتری عبور کند.برخی سرمایهگذاران میان رشد ارگانیک و سرمایهگذاریهای مشترک از یک سو و خریدهای بزرگ از سوی دیگر تفاوت قائل میشوند؛ زیرا در صورت شکست فرآیند ادغام، معاملات بزرگ میتوانند به کاهش ارزش شرکت منجر شوند.
خاطره تلخ موج قبلی معاملات معدنی
آخرین دوره رشد تهاجمی صنعت معدن در نهایت با پیامدهای نامطلوبی به پایان رسید.شرکتهایی مانند BHP، Rio Tinto و Anglo American بین سالهای ۲۰۰۵ تا ۲۰۱۲ هزینههای سنگینی برای خرید شرکتها و داراییهای معدنی متحمل شدند، اما پس از سقوط قیمت کالاها مجبور شدند میلیاردها دلار از ارزش داراییهای خود را کاهش دهند.
پس از آن، صنعت معدن برای حدود یک دهه بر کاهش هزینهها، فروش داراییها و بازگرداندن نقدینگی به سهامداران تمرکز کرد.اما اکنون هزینه سرمایه موردنیاز برای توسعه ذخایر جدید بهشدت افزایش یافته و همزمان عرضه ذخایر معدنی کاهش پیدا کرده است. همین شرایط هیئتمدیره شرکتها را بار دیگر با این پرسش مواجه کرده که آیا اندازه فعلی آنها برای رقابت در بازار آینده کافی است یا خیر.
احتمال همکاری دوباره Rio Tinto و Glencore
به گفته سرمایهگذاران، احتمال همکاری یا ترکیب Rio Tinto و Glencore همچنان وجود دارد؛ هرچند سایمون تروت، مدیرعامل Rio Tinto، پیشتر موضع خود را در قبال چنین معاملات بزرگی مشخص کرده و گفته است این شرکت باید بهدنبال مشارکت و خریدهای الحاقی (bolt-on acquisitions) باشد.
Glencore نیز همچنان بر افزایش مقیاس فعالیتهای خود تمرکز دارد.شرکت MKI Global Partners در یادداشتی اعلام کرد منطق استراتژیک مرتبط با مس همچنان پابرجاست و اقدامات اخیر Glencore میتواند برخی مسائل ساختاری مرتبط با انجام معاملات بزرگ را کاهش دهد.این شرکت معدنی سوئیسی همچنین در حال پیگیری پذیرش سهام در بورس استرالیا است تا پایگاه سهامداران خود را در این کشور گسترش دهد.
MKI Global Partners در ادامه اعلام کرد که اگرچه این اقدامات مستقیماً به Rio Tinto مرتبط نیست، اما ترکیب یک کسبوکار مستقل قدرتمندتر و حضور پررنگتر در استرالیا میتواند شرایط زمینهای برای هرگونه گفتوگوی احتمالی جدید میان دو شرکت را نسبت به گذشته متفاوت کند.



نظر شما