


پایگاه تحلیلی خبری ایراسین؛ بررسی جداول نرخ گاز مصرفی ابلاغی، نشاندهنده تغییراتی در روند قیمتگذاری سوخت صنایع مادر است. در حالی که عرف بازار ایجاب میکرد اصلاحات قیمتی گاز با در نظر گرفتن شرایط فصلی و تقاضای بخش خانگی در زمستان مدیریت شود، صنعت فولاد از ابتدای فصل گرما شاهد یک روند افزایشی مستمر بوده است.
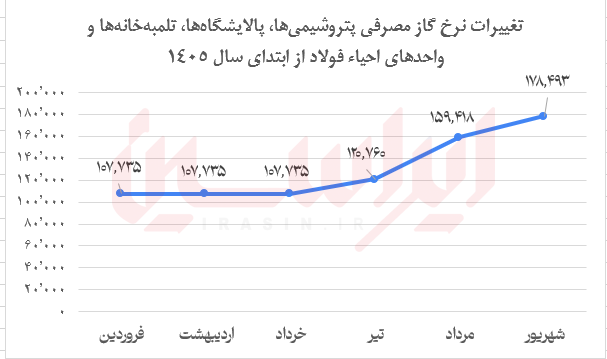
دادههای مستند نشان میدهد که نرخ گاز مصرفی برای «سوخت پتروشیمیها، پالایشگاهها، تلمبهخانهها و واحدهای احیاء فولاد» در سه ماهه نخست سال (فروردین، اردیبهشت و خرداد) روی عدد ثابت ۱۰۷,۷۳۵ ریال (معادل ۱۰,۷۷۳ تومان) به ازای هر مترمکعب تثبیت شده بود. با آغاز فصل تابستان، در تیرماه، این نرخ با یک افزایش محسوس به ۱۲۰,۷۶۰ ریال (۱۲,۰۷۶ تومان) رسید. این روند افزایشی در مردادماه نیز ادامه یافت و نرخ پایه به ۱۵۹,۴۱۸ ریال (۱۵,۹۴۱ تومان) تغییر پیدا کرد. در شهریورماه نیز این مسیر صعودی حفظ شد و نرخ محاسبه شده برای واحدهای تولیدی به ۱۷۸,۴۹۳ ریال (۱۷,۸۴۹ تومان) افزایش یافت.

تاثیر بر ساختار هزینههای واحدهای احیا مستقیم
این افزایش قیمت، به طور مشخص واحدهای «احیا مستقیم» را تحت تاثیر قرار میدهد. در فرآیند تولید آهن اسفنجی، گاز طبیعی تنها کاربرد حرارتی ندارد، بلکه به عنوان «عامل احیاکننده» در واکنشهای شیمیایی نقشی اساسی و غیرقابل جایگزین ایفا میکند. تغییر نرخ پایه گاز از ۱۰,۷۷۳ تومان در بهار به ۱۷,۸۴۹ تومان در شهریور، به معنای رشد بیش از ۶۵ درصدی هزینههای تامین گاز در یک بازه زمانی شش ماهه است.
با احتساب هزینههای شبکه توزیع، انتقال و مالیات بر ارزش افزوده، نرخ تمامشده گاز برای واحدهای احیا افزایش قابل توجهی مییابد. در همین شرایط، تولیدکنندگان در کشورهای همسایه حوزه خلیج فارس در حال توسعه سهم بازار خود با دسترسی به انرژی مقرونبهصرفه هستند؛ قطر با گازی بین ۴.۴ تا ۶.۱ سنت، کویت با ۴.۴ تا ۷ سنت و عربستان سعودی با حدود ۷.۴ سنت تولیدات خود را پیش میبرند. وجود چنین اختلاف قیمتی در تامین گاز پیشرانترین صنعت کشور نسبت به همسایگان حوزه خلیج فارس، رقابتپذیری صادرات فولاد سبز ایران را در بازارهای بینالمللی با چالش جدی مواجه میسازد.
چالشهای دوگانه تامین انرژی در تابستان
فناوری احیا مستقیم و کورههای قوس الکتریکی که محور تولید فولاد در ایران محسوب میشوند، در تابستان گذشته با چالشهای دوگانهای در تامین انرژی مواجه بودند. از یک سو، محدودیتهای شبکه سراسری برق، موجب کندی تولید و ایجاد چالشهایی برای خطوط ذوب شد. شرکتهای فولادی برای استمرار تولید، ناگزیر به تامین برق از بورس انرژی با قیمتهای بالاتر (تا حدود ۱۱ سنت بر کیلوواتساعت) شدند. از سوی دیگر، همزمان با این شرایط، تعرفه گاز واحدهای احیا نیز به صورت ماهانه افزایش یافت. ترکیب چالشهای تامین برق پایدار و افزایش مداوم نرخ گاز تا سطح ۱۷ هزار تومان در شهریورماه، شرایط دشواری را برای برنامهریزی تولید ایجاد کرد.
چشمانداز سرمایهگذاری و جایگاه منطقهای
توسعه پروژههای فولاد سبز و اقتصاد چرخشی، نیازمند افق دید بلندمدت و پیشبینیپذیری اقتصادی است. در شرایطی که سرمایهگذاریهای بینالمللی برای احداث پروژههایی نظیر مجتمع Meranti در منطقه ویژه دقم عمان حضور یافتهاند، تمرکز مدیریت در صنعت فولاد ایران بیشتر معطوف به مدیریت چالشهای روزمره قطعی برق و تامین گاز است. عدم اطمینان از تامین پایدار و رقابتپذیر انرژی، روند نوسازی فناورانه و توسعه زیرساختها را کند میکند.
انتقال مرکز ثقل تولید فولاد جهان به خاورمیانه به دلیل الزامات محیطزیستی، یک تغییر ساختاری است که می تواند این منطقه را به قطب تولید به روش احیا مستقیم تبدیل کند. با این حال، تحلیل روندهای قیمتی از فروردین تا شهریور نشان میدهد که افزایش هزینههای تولید میتواند مزیتهای رقابتی موجود را تضعیف کند.
بهرهگیری از ظرفیتهای نصبشده صنعت فولاد ایران و حفظ سهم بازار در برابر همسایگان حوزه خلیج فارس، نیازمند اتخاذ سیاستهای حمایتی در زمینه «تامین مستمر انرژی» و «تنظیم رقابتپذیر قیمتها» است. تداوم روند افزایشی فعلی، پیامدهایی نظیر کاهش مزیت صادراتی، افت حاشیه سود واحدهای احیا مستقیم و کاهش نقشآفرینی موثر ایران در زنجیره ارزش فولاد جهانی را به دنبال خواهد داشت.
نظر شما