-
توسعه پروژههای گازی و زیرساختی، تقاضای فولاد قطر را افزایش میدهد؛
خیزش فولاد خلیج فارس بر بال گاز و زیرساخت
بازار فولاد قطر در سال ۲۰۲۶ با پیشران پروژههای عظیم توسعه میدان گازی شمالی و بودجه ۲۲.۲ میلیارد دلاری زیرساختها، از سایه رکود پس از جام جهانی خارج شده و با رشد ۳.۸ درصدی به مصرف ۲.۷۵ میلیون تن رسیده است. در حالی که انحصار دولتی «قطر استیل» بازار مقاطع طویل را قبضه کرده و تعرفهها و قوانین سختگیرانه داخلی مانع جولان واردات ارزان شدهاند، نیاز حیاتی بخش انرژی به لولهها و ورقهای تخصصی، این بازار کوچک اما پرارزش را به عرصهای راهبردی برای غولهای صادراتی جهان تبدیل کرده است.
-
اجرای سهمیههای جدید واردات، مهمترین محرک بهبود عملکرد شرکت بود؛
رشد تولید فولاد آرسلورمیتال در سهماهه سوم ۲۰۲۶
شرکت آرسلورمیتال در سهماهه سوم سال ۲۰۲۶ با وجود کاهش فصلی تولید فولاد، رشد ۰.۷ درصدی تولید نسبت به مدت مشابه سال قبل را ثبت کرد. اجرای سهمیههای جدید واردات فولاد اتحادیه اروپا از ابتدای ژوئیه، ضمن بهبود شرایط رقابتی تولیدکنندگان، زمینه افزایش سود عملیاتی و بازگشت ظرفیتهای متوقفشده این شرکت در چند کشور اروپایی را فراهم کرد.
-

محدودیت سهمیههای وارداتی و اجرای CBAM هزینه تأمین را افزایش داد؛
معادله پیچیده عرضه و تقاضا در بازار فولاد اروپا
بازار فولاد اروپا در شرایطی میان احتیاط خریداران و خوشبینی تولیدکنندگان قرار گرفته است که کاهش موجودی انبارها، افت واردات و محدودیتهای تجاری میتوانند زمینهساز افزایش قیمتها در ماههای پایانی سال ۲۰۲۶ شوند. برآورد مؤسسه ورلد استیل داینامیکس نشان میدهد قیمت ورق گرم در شمالغرب اروپا ممکن است تا پایان سال به ۷۸۰ تا ۸۰۰ یورو به ازای هر تن برسد.
-
کاهش تقاضا و افزایش هزینهها، راهبرد تولید فولاد چین را تغییر داد؛
پایان عصر تولید انبوه در صنعت فولاد چین
صنعت فولاد چین در واکنش به کاهش تقاضا، افت سودآوری و افزایش هزینههای تولید، در حال عبور از الگوی توسعه مبتنی بر افزایش حجم تولید است؛ تحولی که با تمرکز بر تولید فولادهای تخصصی و با عملکرد بالا، ارتقای بهرهوری، دیجیتالیسازی و توسعه فناوریهای کمکربن، مسیر تازهای برای رقابتپذیری بزرگترین صنعت فولاد جهان ترسیم میکند.
-
مشکلات حملونقل آبی همچنان زنجیره تأمین قراضه را مختل میکند؛
صادرات قراضه آلمان در مدار ثبات
صادرات قراضه آهنی آلمان در هشتماهه نخست سال ۲۰۲۶ با ثبت رقم ۵.۱۸ میلیون تن، تقریباً در سطح مدت مشابه سال گذشته باقی ماند؛ با این حال، واردات این محصول ۸ درصد افزایش یافت و به ۳ میلیون تن رسید. در این میان، ایتالیا با خرید ۱.۱ میلیون تن، جایگاه بزرگترین مقصد صادرات قراضه آلمان را به خود اختصاص داد؛ تغییری که در کنار اختلالهای لجستیکی و افزایش هزینههای حملونقل، از تحولات جریان تجارت قراضه در بازار اروپا حکایت دارد.
-
تعرفههای تجاری و کاهش عرضه، محرک رشد قیمت فولاد آمریکا هستند؛
قطار افزایش قیمت ورق گرم آمریکا متوقف نمیشود
شرکت فولادسازی نوکور (Nucor) برای پانزدهمین هفته متوالی قیمت فروش نقدی ورق گرم را افزایش داد. این شرکت در تازهترین اعلام قیمت خود، نرخ این محصول را ۱۰ دلار به ازای هر تن کوتاه بالا برد و به یکهزار و ۲۸۰ دلار رساند. تداوم این روند افزایشی در شرایطی رقم میخورد که محدودیت عرضه داخلی، تعرفههای تجاری و کاهش پیشنهادهای فروش نقدی، بازار فولاد آمریکا را با فشارهای صعودی مواجه کرده است.
-
فروش محصولات فولادی آلمان در سپتامبر ۲۰.۹ درصد افزایش یافت؛
افزایش فروش و کاهش موجودی فولاد آلمان
بازار فولاد آلمان در سپتامبر ۲۰۲۶ نشانههایی از بهبود فعالیت تجاری را به نمایش گذاشت؛ بهطوریکه فروش محصولات فولادی با رشد ۲۰.۹ درصدی نسبت به ماه قبل به ۸۷۹ هزار و ۸۲۰ تن رسید و موجودی انبارها ۲.۸ درصد کاهش یافت. با این حال، افت ۱۳ درصدی تولید فولاد در مقایسه با مدت مشابه سال گذشته، از تداوم چالشها در بخش تولید این صنعت حکایت دارد.
-
افت ۲۳ درصدی صادرات به اتحادیه اروپا، رشد کلی صادرات را محدود کرد؛
صادرات فولاد ترکیه زیر فشار بازار اروپا
صادرات فولاد ترکیه در ۹ ماه نخست سال ۲۰۲۶ با رشد ۱.۹ درصدی به ۱۱.۶ میلیون تن رسید؛ با این حال، کاهش ۲۳ درصدی محمولههای صادراتی به اتحادیه اروپا و از دست رفتن حدود ۱.۱ میلیون تن از حجم این بازار، چالش تازهای برای فولادسازان ترکیه ایجاد کرده است.
-

نوسانات ارزی و اختلال حملونقل، معاملات جهانی تختال را تحت تأثیر قرار داد؛
بازار جهانی اسلب؛ تقابل رشد قیمت و افت تجارت
بازار جهانی اسلب در اکتبر زیر سایه ضعف معاملات، نوسانات ارزی و محدودیتهای حملونقل دریایی قرار گرفت. در این میان، قیمت مرجع صادراتی اسلب برزیل با افزایش حدود ۷ دلاری به ۵۷۷ دلار به ازای هر تن (FOB) رسید، اما بازار دریای سیاه همچنان با رکود جدی مواجه بود و واردات اسلب ترکیه نیز روند نزولی خود را ادامه داد.
-

سازوکار کربنی و سهمیههای تعرفهای، قواعد واردات فولاد را تغییر دادند؛
دو سد تازه پیشروی صادرات فولاد به اروپا
بازار فولاد اروپا با اجرای همزمان سازوکار تعدیل مرزی کربن (CBAM) و نظام جدید سهمیههای تعرفهای (TRQs)، با دو لایه محدودیت کربنی و تجاری مواجه شده است؛ شرایطی که در کنار افزایش هزینه واردات فولاد پرانتشار، حجم عرضه و کشورهای مجاز به تأمین بازار اروپا را نیز محدود میکند و حتی میتواند مانع ورود برخی محصولات کمانتشار و رقابتپذیر شود.
-

جایگزینی برق تجدیدپذیر میتواند گاز ککسازی بیشتری برای تولید آهن اسفنجی آزاد کند؛
رشد پروژههای تولید آهن اسفنجی از سال ۲۰۲۰
افزایش هزینه تأمین گاز طبیعی، فولادسازان جهان را به سمت بررسی مسیرهای جایگزین برای تولید آهن اسفنجی سوق داده است. بر اساس مطالعه مؤسسه IEEFA، استفاده از گاز ککسازی بهجای بخشی از گاز طبیعی مصرفی در واحدهای احیای مستقیم، همراه با جایگزینی برق تجدیدپذیر بهجای تولید برق مبتنی بر سوختهای فسیلی، میتواند هزینه تولید و انتشار کربن را کاهش دهد و زمینه گذار به تولید آهن با هیدروژن سبز را فراهم کند.
-
سود خالص بزرگترین فولادساز چین در ۹ ماه کاهش یافت؛
بائواستیل در مسیر توسعه محصولات با ارزش افزوده
شرکت بائواستیل، از بزرگترین فولادسازان چین، در ۹ ماه نخست سال ۲۰۲۶ با وجود افزایش ۵.۷ درصدی درآمد و تولید ۳۸.۶ میلیون تن فولاد، کاهش ۱۵.۳ درصدی سود خالص را تجربه کرد. افزایش هزینه مواد اولیه و عقبماندن رشد قیمت محصولات فولادی از روند صعودی هزینههای تولید، حاشیه سود این شرکت را تحت فشار قرار داده است.
-
ضعف تقاضا و محدودیت واردات، معادلات بازار فولاد اروپا را تغییر داد؛
فولادسازان اروپا در مسیر افزایش قیمت ورق گرم
تولیدکنندگان فولاد اروپا در شرایطی برای افزایش قیمت ورق گرم تلاش میکنند که ضعف تقاضا و موجودی بالای انبارها همچنان مانع پذیرش گسترده قیمتهای جدید است. با این حال، محدودیتهای وارداتی ناشی از سهمیههای تعرفهای و سازوکار تعدیل کربن اتحادیه اروپا، قدرت چانهزنی فولادسازان داخلی را افزایش داده است. مؤسسه ورلد استیل داینامیکس (WSD) پیشبینی میکند قیمت ورق گرم در شمالغرب اروپا تا پایان سال ۲۰۲۶ به ۷۸۰ تا ۸۰۰ یورو به ازای هر تن برسد.
-

واردات فولاد این کشور در ۹ ماه نخست سال نیز ۹.۶ درصد افت کرد؛
واردات ۲.۹ درصدی فولاد آمریکا در سپتامبر
واردات فولاد ایالات متحده در سپتامبر ۲۰۲۶ نسبت به ماه قبل ۲.۹ درصد کاهش یافت و به ۲.۳۶ میلیون تن کوتاه رسید. بر اساس آمار مؤسسه آهن و فولاد آمریکا (AISI)، واردات کل فولاد این کشور در ۹ ماه نخست سال جاری میلادی نیز با افت ۹.۶ درصدی نسبت به مدت مشابه سال گذشته، به ۱۸.۳۵ میلیون تن کوتاه رسید.
-
کمیسیون اروپا عوارض ضددامپینگ ورق نورد سرد ترکیه را کاهش داد؛
صادرات فولاد ترکیه ۳.۱ درصد رشد کرد
کمیسیون اروپا پس از پذیرش اعتراض دو صادرکننده ترکیهای، نرخ عوارض ضددامپینگ واردات محصولات تخت فولادی نورد سرد از ترکیه را کاهش داد؛ همزمان، صادرات فولاد ترکیه در هشت ماه نخست ۲۰۲۶ با رشد ۳.۱ درصدی به ۱۰.۳ میلیون تن رسید.
-
قیمت ورق گرم آمریکا افزایش یافت، اما بازار چین تضعیف شد؛
آینده ورق گرم به کدام سو میرود؟
بازار جهانی ورق گرم فولادی در اکتبر ۲۰۲۶ با روندهای متفاوتی در سه قطب اصلی تولید و مصرف مواجه شد؛ بهطوریکه قیمت این محصول در آمریکا تحت تأثیر کمبود عرضه نقدی و افزایش زمان تحویل سفارشها رشد کرد، تولیدکنندگان اروپایی برای افزایش قیمتهای قراردادی در نیمه نخست سال ۲۰۲۷ خیز برداشتند و فولادسازان چینی در مواجهه با تقاضای ضعیف و موجودی بالای انبارها، به کاهش تولید روی آوردند.
-
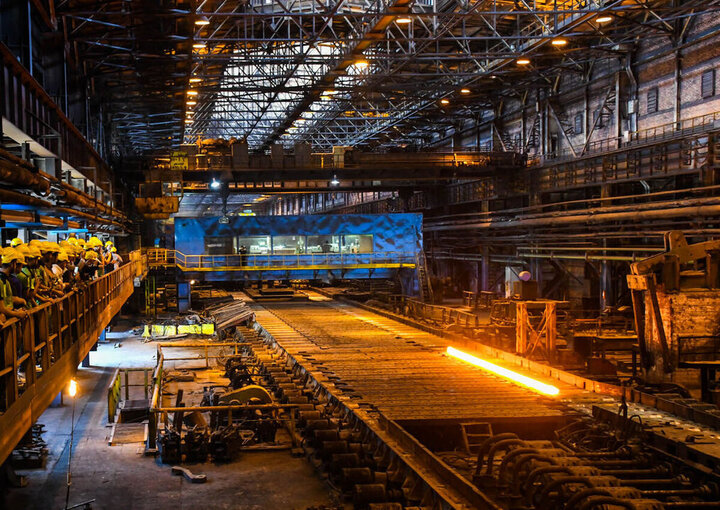
اختلاف قیمت برق از سال ۲۰۱۷ تاکنون ۹۱۷ میلیون پوند هزینه ایجاد کرده است؛
فولاد بریتانیا زیر فشار سنگین هزینه برق
صنعت فولاد بریتانیا در رقابت با تولیدکنندگان اروپایی و جهانی با مانع فزایندهای به نام برق گران روبهروست. برآوردها نشان میدهد هزینه برق فولادسازان این کشور در سال مالی ۲۰۲۷-۲۰۲۶ به ۹۱ پوند بهازای هر مگاواتساعت میرسد؛ اختلافی که از نگاه انجمن UK Steel، ضرورت اصلاح سیاستهای حمایتی انرژی را افزایش داده است.
-
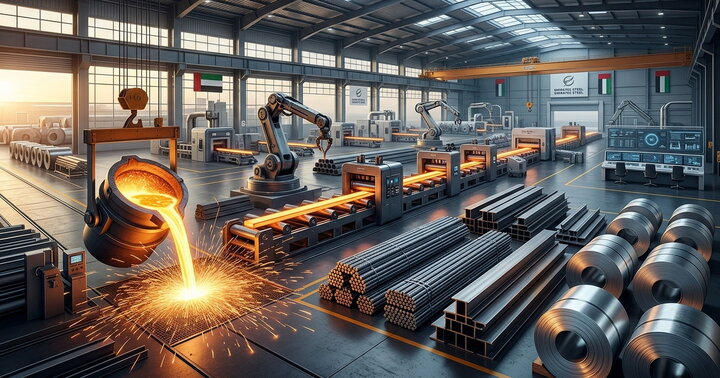
تعرفههای وارداتی و سرمایهگذاری فناورانه، مسیر توسعه تولیدکنندگان اماراتی را هموار میکنند؛
امارات چگونه بازار فولاد خود را تقویت میکند؟
صنعت فولاد امارات متحده عربی با تکیه بر حمایتهای تعرفهای، رونق ساختوساز و سرمایهگذاری در فناوری، در مسیر تقویت تولید داخلی و توسعه محصولات با ارزش افزوده بالا حرکت میکند. در این میان، اماستیل بهعنوان بازیگر اصلی بازار، با نوسازی خطوط تولید و افزایش ظرفیت محصولات تخصصی، جایگاه خود را تثبیت میکند؛ هرچند وابستگی بخشی از تولیدکنندگان به واردات شمش فولادی همچنان یکی از چالشهای ساختاری این صنعت به شمار میرود.
-

آمار انجمن جهانی فولاد از افت تولید در سپتامبر حکایت دارد؛
کارنامه تولید فولاد جهان در ۹ ماه ۲۰۲۶
تولید فولاد خام جهان در سپتامبر ۲۰۲۶ با کاهش ۰.۲ درصدی نسبت به مدت مشابه سال گذشته به ۱۴۲.۴ میلیون تن رسید. همچنین، مجموع تولید جهانی فولاد در ۹ ماه نخست سال جاری میلادی با افت ۰.۷ درصدی به حدود یک میلیارد و ۳۷۰ میلیون تن کاهش یافت؛ درحالیکه هند، آمریکا و روسیه برخلاف روند کلی جهان، افزایش تولید را ثبت کردند.
-
بازیافت قراضه و توسعه صادرات، در برنامه بلندمدت فولاد هند جای دارند؛
فولاد هند؛ از وابستگی وارداتی تا جاهطلبی جهانی
هند در نیمه نخست سال مالی ۲۰۲۶-۲۰۲۷ همچنان واردکننده خالص محصولات نوردشده فولادی باقی ماند. واردات این محصولات با رشد سالانه ۲۳.۸ درصدی به ۴.۱۴ میلیون تن رسید و صادرات نیز با افزایش ۲۶.۲ درصدی، ۳.۵۵ میلیون تن ثبت شد؛ آماری که در کنار رشد مصرف داخلی، از پویایی تقاضا و تداوم نقش تجارت خارجی در بازار فولاد این کشور حکایت دارد.
-

تولید فولاد ایتالیا در سپتامبر به ۱.۹ میلیون تن رسید؛
بازگشت فولاد ایتالیا به مسیر رشد تولید
تولید فولاد ایتالیا در سپتامبر ۲۰۲۶ با افزایش ۲.۱ درصدی نسبت به مدت مشابه سال گذشته به ۱.۹ میلیون تن رسید و مجموع تولید این کشور در ۹ ماه نخست سال نیز با رشد ۲.۴ درصدی از ۱۵.۹ میلیون تن عبور کرد. با این حال، در حالی که تولید محصولات طویل در این دوره افزایش یافت، محصولات تخت فولادی با افت تولید مواجه شدند؛ روندی که از عملکرد متفاوت بخشهای مختلف صنعت فولاد ایتالیا حکایت دارد.
-

محدودیتهای پیشنهادی اروپا دسترسی بازارهای جهانی به مواد اولیه را تهدید میکند؛
هشدار درباره اختلال در زنجیره تأمین قراضه
دفتر بینالمللی بازیافت هشدار داد که محدودیتهای پیشنهادی اتحادیه اروپا برای صادرات قراضه میتواند زنجیرههای تأمین تثبیتشده را مختل کند و دسترسی واردکنندگان به مواد اولیه ثانویه را کاهش دهد. این سازمان تأکید دارد که محدودسازی صادرات، بدون ایجاد ظرفیت یا تقاضای جدید در اروپا، ممکن است اقتصاد جمعآوری و فرآوری قراضه را نیز تضعیف کند.
-
توکیو استیل قیمت محصولات فولادی را هر تن ۱۹ دلار افزایش داد؛
فولادسازان آسیایی زیر فشار هزینههای تولید
شرکت توکیو استیل ژاپن قیمت ورق گرم، میلگرد و تیرآهن بالپهن را برای فروش ماه نوامبر به میزان ۱۹ دلار به ازای هر تن افزایش داد. این تصمیم در شرایطی اتخاذ شده است که با وجود ضعف تقاضای خریداران، رشد هزینههای تولید و انتظار برای بهبود فعالیتهای ساختمانی از قیمت فولاد حمایت میکند.
-
کورههای اکسیژنی و القایی در صدر طرحهای توسعه فولادسازی هستند؛
مجوز توسعه ۲۳ میلیون تن ظرفیت برای فولاد هند
هند در نیمه نخست سال مالی ۲۰۲۷ با صدور مجوز برای توسعه ۲۳.۳۴ میلیون تن ظرفیت فولادسازی، گام تازهای در مسیر گسترش صنعت فولاد خود برداشت؛ طرحهایی که بخش عمده آنها بر توسعه کورههای اکسیژنی و القایی و افزایش ظرفیت تولید محصولات طویل فولادی متمرکز است.
-

تداوم رشد قیمت فولاد در آمریکا در پی محدودیت واردات و تعرفههای تجاری
نوکور قیمت ورق گرم را افزایش داد
شرکت فولادسازی نوکور آمریکا پس از پنج هفته ثبات قیمت، نرخ ورق گرم را ۱۵ دلار بهازای هر تن کوتاه افزایش داد و به ۱۲۵۵ دلار رساند. این افزایش در شرایطی رخ میدهد که قیمت فولاد در بازار داخلی آمریکا تحت تأثیر محدودیت واردات و تعرفههای تجاری به بالاترین سطح در بیش از چهار سال گذشته رسیده است.
-

کالبدشکافی توفیق دومین سال متوالی در جایزه سرآمدی ایمنی انجمن جهانی فولاد؛
نهادینهسازی سلامت در قلب فولاد
اعلام برگزیدگان برنامه ایمنی و سلامت ۲۰۲۶ انجمن جهانی فولاد، بار دیگر نام فولاد مبارکه را در کنار بزرگان صنعتی دنیا نشاند. این دستاورد بینالمللی که برای دومین سال پیاپی در رقابت سختگیرانه worldsteel رقم خورد، نماد گذار موفق از پایشهای ارگونومیک به مدیریت یکپارچه سلامت روانشناختی پیش از استخدام است؛ موفقیتی ساختاریافته که نشان داد پایدارترین مسیر رقابتپذیری در متالورژی مدرن، از پیشگیری هوشمند، انطباقپذیری اخلاقی و ارتقای همافزای کرامت سرمایه انسانی میگذرد.
-
تعرفههای وارداتی ترامپ، بازار داخلی فولاد را محدودتر کرد؛
قیمت فولاد آمریکا به اوج چهار ساله رسید
قیمت فولاد در بازار آمریکا به بالاترین سطح خود در بیش از چهار سال گذشته رسیده است؛ افزایشی که با محدودیت واردات ناشی از تعرفههای دولت ترامپ، کاهش سهم محصولات خارجی و چشمانداز افت تولید کارخانهها ارتباط دارد. در همین حال، فاصله قیمت فولاد آمریکا با بازارهای اروپا و چین، هزینه رقابت را برای صنایع مصرفکننده افزایش داده است.
-

فولادسازان غربی قیمتها را بالا بردند؛ بازارهای آسیایی زیر فشار تقاضا ماندند؛
واگرایی قیمت میلگرد در بازارهای جهانی
تحولات بازار میلگرد در اکتبر نشان میدهد که افزایش هزینههای تولید در اقتصادهای غربی و ضعف مصرف فولاد در بازارهای آسیایی، مسیر قیمتها را از یکدیگر جدا کرده است؛ روندی که در افزایش قیمتهای پیشنهادی اروپا و آمریکا و تداوم تخفیفها در ترکیه نمایان شده است.
-
افزایش پروژههای صنعتی و حمایت دولت، امیدها به احیای فولاد کانادا را تقویت کرده است؛
چرخش فولاد کانادا از بازار آمریکا به داخل
صنعت فولاد کانادا پس از تحمل فشار سنگین تعرفههای تجاری آمریکا، نشانههایی از بهبود را بروز داده است. افزایش پروژههای معدنی، انرژی، زیرساختی و مراکز داده هوش مصنوعی، در کنار حمایت مالی دولت و سیاستهای محدودکننده واردات، به تقویت تقاضای داخلی و افزایش سهم فولاد تولید داخل در بازار این کشور کمک کرده است. با این حال، کاهش شدید صادرات به آمریکا، تعدیل نیروی کار و رقابت با تولیدکنندگان کمهزینه جهانی همچنان از چالشهای اصلی این صنعت به شمار میروند.
-
افت ۷.۴ درصدی صادرات فولادهای طویل آلیاژی و کربنی آمریکا عامل اصلی بود؛
افت ۷.۴ درصدی صادرات فولادهای طویل آلیاژی و کربنی آمریکا
حجم صادرات فولادهای طویل کربنی و آلیاژی آمریکا در اوت، نسبت به ماه قبل ۷.۴ درصد کاهش یافت و به ۹۹ هزار و ۵۷۲ تن رسید. بر اساس تازهترین دادههای منتشرشده از سوی وزارت بازرگانی آمریکا، افت صادرات به کانادا و کاهش محمولههای ارسالی به سه مقصد اصلی صادراتی این کشور، عامل اصلی عقبگرد ماهانه صادرات این محصولات بود؛ با این حال، حجم صادرات در مقایسه با مدت مشابه سال گذشته همچنان ۶.۶ درصد افزایش نشان میدهد.