


پایگاه تحلیلی خبری ایراسین؛ بازار جهانی ورق گرم فولادی (HRC) در اکتبر ۲۰۲۶ روندهای متفاوتی را در مناطق مختلف تجربه کرد؛ بهطوریکه تشدید محدودیت عرضه در بازار آمریکا به افزایش قیمتها انجامید، تولیدکنندگان اروپایی با تکیه بر اختلالات عرضه و رشد هزینههای انرژی در پی افزایش قیمتها هستند و فولادسازان چینی در مواجهه با تقاضای ضعیف و سطح بالای عرضه، به کاهش تولید روی آوردهاند. همزمان، مذاکرات قراردادهای بلندمدت نیمه نخست سال ۲۰۲۷ در اروپا و آمریکا، چشمانداز قیمتها و تضمین حجم تحویل را به یکی از محورهای اصلی بازار تبدیل کرده است.
اروپا؛ تلاش فولادسازان برای افزایش قیمت در سایه تقاضای ضعیف
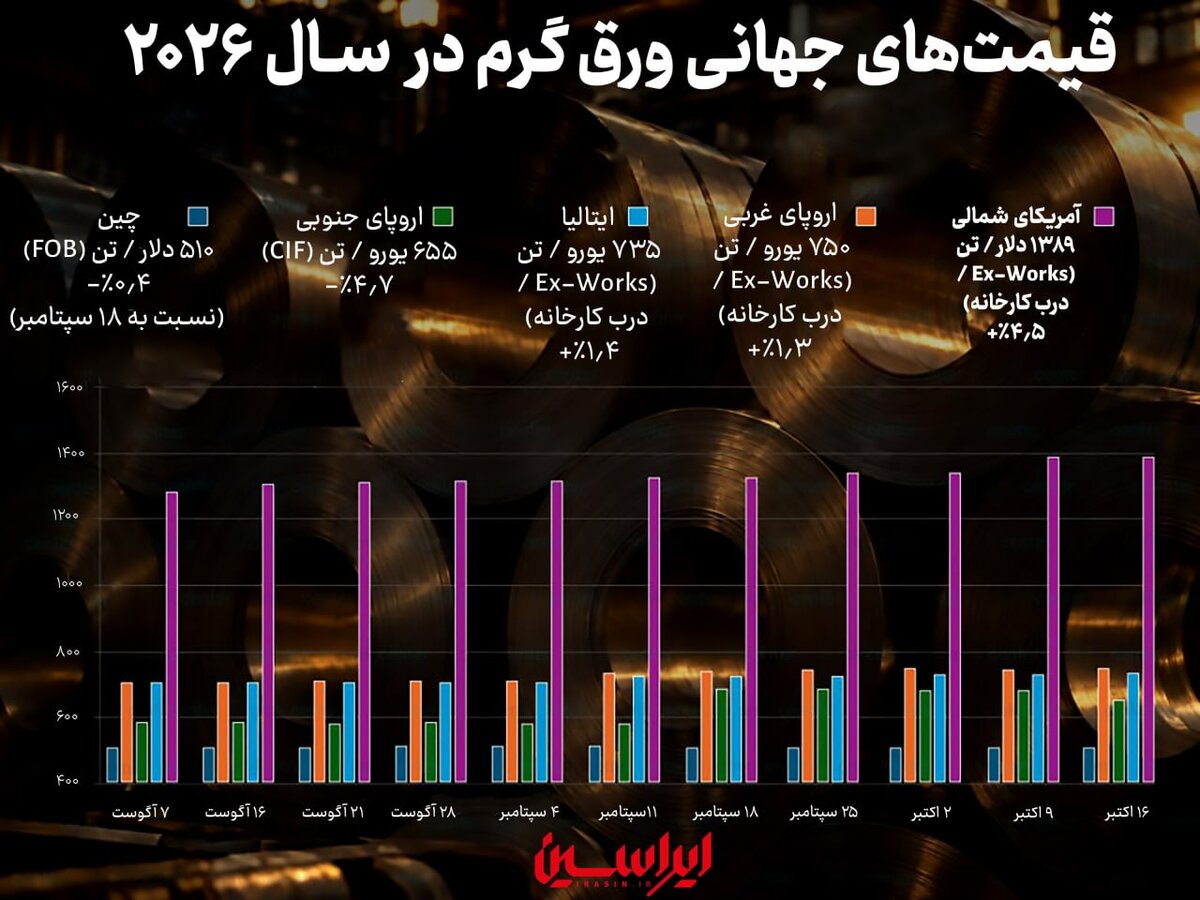
در نیمه نخست اکتبر، قیمت ورق گرم در بازار اروپا، با وجود تلاش تولیدکنندگان برای اعمال افزایش قیمت، عمدتاً باثبات باقی ماند. در شمال اروپا، سطح اصلی معاملات در محدوده ۷۴۰ یورو بهازای هر تن، درب کارخانه (EXW)، قرار داشت و برخی معاملات نیز به ۷۶۰ یورو بهازای هر تن رسید. در مقابل، قیمتها در جنوب اروپا طی دوره ۱۸ سپتامبر تا ۱۶ اکتبر، با افت ۴.۵ درصدی به ۶۵۵ یورو بهازای هر تن، با مبنای تحویل CIF، کاهش یافت.
تا ۲۰ اکتبر، تغییر محسوسی در شرایط بازار مشاهده نمیشد و قیمتهای قابل تحقق در ایتالیا و شمال اروپا همچنان در محدوده ۷۴۰ تا ۷۵۰ یورو بهازای هر تن، درب کارخانه، قرار داشت. با این حال، تولیدکنندگان تلاشهای خود برای افزایش قیمتهای پیشنهادی را تشدید کردهاند؛ روندی که از اختلالات عرضه در جنوب اروپا، افزایش هزینههای انرژی و کاهش جذابیت واردات تأثیر میپذیرد.در مجموع، محدودیت عرضه و افزایش هزینه انرژی از موضع قیمتی تولیدکنندگان حمایت میکند؛ اما سطح بالای موجودی انبار مصرفکنندگان و ضعف تقاضا، مانع از تحقق افزایش قابلتوجه قیمتها شده است.
آغاز مذاکرات قراردادهای بلندمدت برای نیمه نخست سال ۲۰۲۷ نیز عامل حمایتی دیگری برای قیمتهای بازار نقدی به شمار میرود. فعالان بازار همچنین در انتظار انتشار اخبار و تحولات نمایشگاه تخصصی پیشرو در صنعت ورقکاری، یوروبلِخ (EuroBLECH)، بودند که از ۲۰ تا ۲۳ اکتبر در هانوفر آلمان برگزار شد. شماری از فعالان بازار، مذاکرات مربوط به معاملات جدید را در حاشیه این رویداد آغاز میکنند.
بر اساس دادههای آرگوس مدیا (Argus Media)، تولیدکنندگان ورق فولادی اروپا پیشنهاد دادهاند قیمتهای قراردادی تأمین فولاد برای صنعت خودروسازی در نیمه نخست سال ۲۰۲۷، بهازای هر تن ۱۰۰ یورو افزایش یابد. در مقابل، خریداران افزایش قیمت در حدود ۷۰ یورو بهازای هر تن را مدنظر دارند.این مذاکرات در شرایطی جریان دارد که محدودیتهای واردات فولاد به اتحادیه اروپا اعمال شده و قیمتهای بازار نقدی نیز تا حدودی افزایش یافته است.
با این حال، تأمینکنندگان قطعات خودرو معتقدند در صورت تداوم ضعف تقاضا، افزایش تدریجی تولید فولاد میتواند فشار بیشتری بر قیمتها وارد کند. از این منظر، نتیجه مذاکرات قراردادی نهتنها به محدودیت عرضه و هزینههای تولید، بلکه به روند بازیابی تقاضا در صنایع پاییندستی نیز وابسته خواهد بود.
ایتالیا؛ تداوم ابهام در فعالیتهای آکچایریه دایتالیا
شرایط بازار ایتالیا همچنان تحت تأثیر وضعیت شرکت آکچایریه دایتالیا (Acciaierie d’Italia) قرار دارد. این شرکت در اوایل اکتبر، تولید در بخش بالادستی کارخانه تارانتو را متوقف کرد. همچنین اعلام شد فعالیت کارخانههای این شرکت در جنوا و نووی لیگوره، که ورق فولادی تولید میکنند و برای این منظور از کلافهای تأمینشده از کارخانه تارانتو استفاده میکنند، تا ۱۵ نوامبر متوقف خواهد شد.در ادامه، گزارشهایی منتشر شد مبنی بر اینکه مدیران ویژه منصوبشده برای اداره این شرکت، برای تأمین مواد اولیه موردنیاز هر سه سایت تولیدی به توافقهایی دست یافتهاند.
دولت ایتالیا نیز در ۱۶ اکتبر فرمانی قانونی صادر کرد که به این تولیدکننده اجازه میدهد بخش بالادستی کارخانه را در وضعیت گرم نگه دارد تا از بروز خسارتهای احتمالی و جبرانناپذیر جلوگیری شود. در ۲۰ اکتبر نیز دیوان عالی کشور ایتالیا صدور رأی درباره کارخانه تارانتو را به تعویق انداخت.علاوه بر این، کارخانه شرکت آروِدی (Arvedi) نیز در ابتدای ماه با مشکلات تولیدی مواجه شد؛ مسئلهای که بر پیچیدگی شرایط عرضه ورق فولادی در بازار ایتالیا افزوده است.
چین؛ تقاضای ضعیف و موجودی بالا، فولادسازان را به کاهش تولید واداشت
بازار ورق گرم چین همچنان تحت فشار قرار دارد. بهبود تقاضا پس از تعطیلات ملی این کشور، ضعیفتر از انتظارات بوده و در همین حال، سطح عرضه همچنان بالاست. در چنین شرایطی، حاشیه سود پایین، برخی فولادسازان را به سمت کاهش تولید سوق داده است.
کاهش قیمت زغالسنگ ککشو و کک، هزینههای تولید فولاد را پایین آورده است؛ با این حال، ضعف بخش املاک و مستغلات چین، چشمانداز بهبود تقاضا را با ابهام مواجه میکند. در کوتاهمدت، کاهش تولید ناشی از ورود واحدهای فولادسازی به دوره تعمیرات و نگهداری میتواند فشار ناشی از عرضه بالا را تا حدودی کاهش دهد.
در همین دوره، شرکت بائواستیل (Baosteel) قیمت داخلی ورق گرم برای فروش در ماه نوامبر را بدون تغییر حفظ کرد. این شرکت پیشتر قیمتهای پیشنهادی خود برای تحویل در ماه اکتبر را ۲۰۰ یوان بهازای هر تن، معادل حدود ۳۰ دلار، افزایش داده بود؛ اما اکنون با توجه به روندهای کلی بازار، تصمیم گرفته است قیمتها را ثابت نگه دارد.
افت متوالی قیمتهای صادراتی ورق گرم چین
قیمتهای صادراتی ورق گرم چین در فاصله ۱۲ تا ۱۶ اکتبر، برای چهارمین هفته متوالی کاهش یافت. افت قیمت مواد اولیه، از جمله سنگآهن و زغالسنگ ککشو، در کنار پایین بودن تمایل خریداران خارجی به انجام معاملات جدید، از عوامل مؤثر بر این روند بود.بر اساس دادههای مؤسسه مایاستیل (Mysteel)، قیمتهای پیشنهادی صادراتی ورق گرم از سوی شرکتهای بزرگ دولتی فولاد چین در این دوره در محدوده ۴۹۵ تا ۵۰۵ دلار بهازای هر تن، با مبنای تحویل FOB چین، قرار داشت.
همچنین قیمت ورق گرم چین در فاصله ۱۸ سپتامبر تا ۱۶ اکتبر با افت ۰.۴ درصدی به ۵۱۰ دلار بهازای هر تن، با مبنای FOB، رسید. تحلیلگران انتظار دارند قیمت این محصول در ماه اکتبر نیز به سطوح پایینتری کاهش یابد؛ زیرا تقاضا همچنان ضعیف است و موجودی انبارها روند افزایشی دارد.
ترکیب ضعف تقاضای داخلی، کاهش علاقه خریداران خارجی و افزایش موجودیها، فضای مانور تولیدکنندگان چینی برای حفظ قیمتها را محدود کرده است. در این شرایط، کاهش تولید میتواند به ابزاری برای مهار فشار عرضه تبدیل شود؛ هرچند اثرگذاری آن به میزان تعدیل تولید و روند تغییر تقاضا بستگی دارد.
آمریکا؛ کمبود عرضه نقدی، قیمت ورق گرم را بالا برد
بازار ورق فولادی آمریکا در اکتبر همچنان با کمبود عرضه در بازار نقدی مواجه بود. فولادسازان تقریباً تمام ظرفیت فروش خود برای ماه دسامبر را به فروش رساندهاند و بخشی از محصولات را نیز برای مشتریان دائمی خود کنار گذاشتهاند.در نتیجه، مراکز خدمات فولادی برای تأمین نیازهای خود ناچار شدهاند محصولات را با قیمتهای بالاتر از یکدیگر خریداری کنند؛ وضعیتی که به افزایش قیمت ورق گرم و ورق سرد منجر شده است.
از اواسط اکتبر، فعالان بازار پیشبینی کردهاند که محدودیت عرضه نقدی و طولانی شدن زمان تحویل سفارشها، در ابتدای سال آینده میلادی نیز به افزایش قیمتها منجر شود. در حال حاضر، تقاضا نسبتاً باثبات است و مصرفکنندگان آمادگی دارند ورق فولادی را در محدوده بالایی دامنه قیمتها خریداری کنند.
در جریان مذاکرات قراردادهای سال ۲۰۲۷، تضمین حجم عرضه به یکی از مهمترین دغدغههای خریداران تبدیل شده است. با توجه به محدودیتهای بازار، فولادسازان امکان ارائه حجم بالایی از محصولات را ندارند و به همین دلیل، برخی مشتریان در حال بررسی پذیرش قیمتهای بالاتر هستند تا قراردادهای موردنیاز خود را سریعتر نهایی کنند.
با این حال، شماری از فعالان بازار با استناد به تجربه دورههای مشابه در گذشته معتقدند شرایط کنونی ممکن است در نهایت تغییر کند و در آن صورت، فولادسازان ناچار شوند برای جلب رضایت خریداران انعطاف بیشتری نشان دهند.بر اساس دادههای قیمتی، قیمت ورق گرم در آمریکا طی دوره ۱۸ سپتامبر تا ۱۶ اکتبر با افزایش ۴.۵ درصدی به یکهزار و ۳۸۹ دلار بهازای هر تن، درب کارخانه (EXW)، رسید.
واگرایی منطقهای بازار ورق گرم ادامه دارد
بر اساس گزارش پیشین مرکز خبری جیامکی (GMK Center)، بازار جهانی ورق گرم در سپتامبر ۲۰۲۶ نیز روندهای متفاوتی را تجربه کرده بود. در آمریکا، محدودیت عرضه نقدی و افزایش زمان تحویل سفارشها، رشد مستمر قیمتها را به دنبال داشت. در اروپا، تولیدکنندگان بر افزایش قیمتها اصرار داشتند؛ در حالی که در چین، بهبود فصلی مورد انتظار در تقاضا همچنان با عدم قطعیت همراه بود.
تحولات اکتبر نشان میدهد که این واگرایی منطقهای همچنان ادامه دارد. بازار آمریکا از کمبود عرضه و تقاضای باثبات حمایت میگیرد، تولیدکنندگان اروپایی در پی انتقال بخشی از فشار هزینهها به خریداران هستند و فولادسازان چینی برای مقابله با ضعف تقاضا و انباشت موجودی، به تعدیل تولید متوسل شدهاند.در نتیجه، مسیر قیمت ورق گرم در ماههای پیشرو بیش از هر چیز به توازن عرضه و تقاضا در هر منطقه، هزینه مواد اولیه و انرژی، سیاستهای تجاری و نتیجه مذاکرات قراردادهای سال ۲۰۲۷ وابسته خواهد بود.


نظر شما