


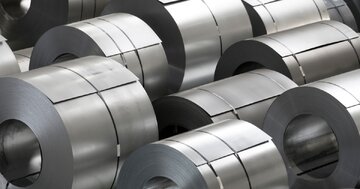
پایگاه تحلیلی خبری ایراسین؛ تولیدکنندگان ورق گرم فولادی در اروپا با وجود ضعف تقاضا و بالا بودن موجودی انبارهای توزیعکنندگان، تلاش میکنند قیمتهای پیشنهادی خود را افزایش دهند. بر اساس گزارش مؤسسه تحلیلی ورلد استیل داینامیکس (WSD)، قیمت ورق گرم در جنوب اروپا طی هفتههای اخیر افزایش یافته و تولیدکنندگان نیز با آغاز مذاکرات قراردادهای نیمسالانه و سالانه با مشتریان بزرگ، تمایل کمتری به ارائه تخفیف نشان میدهند. با این حال، خریداران همچنان نسبت به پذیرش افزایشهای قابلتوجه قیمت تردید دارند و خریدهای خود را عمدتاً به نیازهای جاری محدود کردهاند.
بر اساس دادههای بازار، قیمت پیشنهادی ورق گرم فولادی در شمال اروپا در محدوده ۷۴۰ تا ۷۶۰ یورو به ازای هر تن، بهصورت تحویل درب کارخانه (EXW)، باقی مانده است. در جنوب اروپا، قیمتها با افزایش ۱۰ یورویی به محدوده ۷۳۰ تا ۷۵۰ یورو به ازای هر تن رسیدهاند.
همچنین قیمت واردات ورق گرم به ایتالیا با افزایش ۱۰ یورویی، به محدوده ۵۹۰ تا ۶۱۰ یورو به ازای هر تن بر مبنای تحویل در مقصد و پرداخت هزینه حمل (CIF) رسیده است.تولیدکنندگان فولاد اروپا با وجود تداوم ضعف تقاضا، اعتمادبهنفس بیشتری برای افزایش قیمتها پیدا کردهاند؛ هرچند سطوح قیمتی بالاتر پیشنهادی آنها هنوز نتوانسته است پذیرش گسترده بازار را به دست آورد.
در آستانه برگزاری نمایشگاه تجاری یوروبلخ (EuroBLECH) در هانوفر آلمان، یکی از تولیدکنندگان بزرگ فولاد تلاش کرد قیمت پیشنهادی ورق گرم خود را حدود ۶۰ یورو به ازای هر تن افزایش دهد. با این حال، سایر فولادسازان از این اقدام حمایت نکردند و خریداران نیز با تردید به آن واکنش نشان دادند؛ زیرا معتقد بودند تقاضای فعلی بازار ظرفیت جذب چنین افزایش قیمتی را ندارد.
مقاومت فولادسازان در برابر تخفیفدهی همزمان با آغاز مذاکرات قراردادی
اگرچه تلاش اولیه برای افزایش چشمگیر قیمتها با موفقیت گستردهای همراه نشد، تولیدکنندگان فولاد همچنان مصمماند از مواضع قیمتی خود دفاع کنند.فولادسازان بهتدریج قیمتهای پیشنهادی خود را افزایش میدهند و تمایل چندانی به ارائه تخفیف ندارند؛ بهویژه آنکه مذاکرات مربوط به قراردادهای ششماهه و سالانه با مشتریان بزرگ آغاز شده است.
بر اساس اطلاعات موجود، برخی تولیدکنندگان تمامی سهمیه فروش خود برای سهماهه نخست سال ۲۰۲۷ را پیشفروش کردهاند. در مقابل، تعدادی دیگر همچنان ظرفیت محدودی برای نورد در ماه دسامبر در اختیار دارند.این تفاوت در وضعیت سفارشها نشان میدهد که شرایط عرضه در میان تولیدکنندگان اروپایی یکسان نیست؛ با این حال، تمایل به حفظ قیمتها و کاهش تخفیفها به یکی از رویکردهای مشترک فولادسازان تبدیل شده است.
موجودی بالای انبارها و تداوم احتیاط خریداران
در سوی تقاضا، توزیعکنندگان فولاد و مراکز خدمات فلزی همچنان با حجم قابلتوجهی از موجودی انبار مواجهاند که بخش زیادی از آن در ماههای گذشته انباشته شده است.یکی از عوامل اصلی افزایش موجودیها، ترخیص حجم بالایی از محصولات تخت وارداتی در ماه ژوئن بود؛ اقدامی که پیش از اجراییشدن سهمیههای حفاظتی سختگیرانهتر در ماه ژوئیه صورت گرفت.
از آنجا که مصرف واقعی فولاد هنوز بهبود نیافته است، روند کاهش موجودی انبارها بیش از مدت مورد انتظار به طول انجامیده است. در نتیجه، خریداران تمایلی به افزایش حجم سفارشهای خود ندارند و خریدها را عمدتاً به تأمین نیازهای جاری یا جبران کمبود در برخی اقلام مشخص محدود کردهاند.
در شرایط فعلی، خریدهای سفتهبازانه و انبارکردن فولاد با هدف بهرهبرداری از افزایش احتمالی قیمتها تقریباً از بازار خارج شده است. توزیعکنندگان نیز تا زمانی که موجودیهای فعلی پاسخگوی نیاز آنهاست، تمایلی ندارند با قیمتهای بالاتر اقدام به خرید و انباشت محصولات جدید کنند.این وضعیت، یکی از موانع اصلی پذیرش افزایش قیمتهای پیشنهادی تولیدکنندگان اروپایی به شمار میرود.
سهمیههای وارداتی و سازوکار تعدیل کربن، قدرت چانهزنی فولادسازان را افزایش دادند
ترکیب سهمیههای تعرفهای و سازوکار تعدیل کربن در مرزهای اتحادیه اروپا (CBAM)، خرید فولاد از بازارهای خارجی را پرهزینهتر و پیچیدهتر کرده است. افزایش هزینههای حملونقل نیز جذابیت واردات را کاهش داده و موقعیت رقابتی تولیدکنندگان داخلی اروپا را تقویت کرده است.
بر این اساس، فولادسازان اروپایی اکنون از قدرت چانهزنی بیشتری در مذاکرات قیمتی برخوردارند؛ زیرا خریداران برای تأمین نیازهای خود از منابع خارجی با محدودیتهای بیشتری مواجه شدهاند.یک توزیعکننده آلمانی در اینباره گفت: «انتظار دارم تولیدکنندگان به اهداف خود دست پیدا کنند. خریداران گزینه چندانی جز بازگشت به بازار داخلی نخواهند داشت. این اتفاق فقط به زمان نیاز دارد و فکر نمیکنم لازم باشد مدت زیادی منتظر بمانیم.»
این ارزیابی نشان میدهد که با وجود ضعف تقاضای فعلی، محدودیتهای وارداتی میتوانند بهتدریج زمینه افزایش سهم تولیدکنندگان داخلی از بازار اروپا و تقویت قدرت قیمتگذاری آنها را فراهم کنند.
پیشبینی WSD از افزایش قیمت ورق گرم تا پایان سال ۲۰۲۶
مؤسسه ورلد استیل داینامیکس پیشبینی میکند قیمت ورق گرم در شمالغرب اروپا در ماههای اکتبر و نوامبر به ۷۶۰ یورو به ازای هر تن، بر مبنای تحویل درب کارخانه (EXW)، برسد و تا پایان سال به محدوده ۷۸۰ تا ۸۰۰ یورو به ازای هر تن افزایش یابد.این پیشبینی در مقایسه با برآوردهای قبلی، به زمان دیرتری موکول شده است؛ زیرا ضعف تقاضا، دور بعدی افزایش قیمتها را به تأخیر انداخته است.
به ارزیابی این مؤسسه، در نگاه نخست به نظر میرسد بازار اتحادیه اروپا با مازاد عرضه مواجه باشد؛ اما سختگیرانهترشدن سهمیههای تعرفهای واردات (TRQ) عملاً به معنای ایجاد کمبود عرضه در مقیاس چند میلیون تن در هر فصل است.از سوی دیگر، ظرفیت فولادسازی بازسازیشده با ظرفیت خالص حدود ۸ میلیون تن، در شرایطی با ضعف تقاضای ظاهری مواجه شده است. این مسئله نرخ بهرهبرداری از ظرفیت تولید را کاهش داده و مانع افزایش بیشتر قیمتها شده است.
تقاضای ظاهری به میزان فولادی گفته میشود که بر اساس تولید، تجارت خارجی و تغییر موجودیها برای مصرف در بازار قابل محاسبه است؛ این شاخص لزوماً با مصرف نهایی واقعی یکسان نیست.
افت ۱۱ درصدی تقاضای ظاهری در سهماهه سوم؛ نشانهای از شکاف عرضه و تقاضا
بر اساس تحلیل WSD، ضعف خرید در سهماهه سوم سال بهسرعت در حال کاهش موجودی انبارهاست. برآوردهای اولیه نشان میدهد تقاضای ظاهری فولاد در این دوره نسبت به مدت مشابه سال گذشته ۱۱ درصد کاهش یافته است.با این حال، اگر فعالیت مصرفکنندگان نهایی تنها حدود یک درصد نسبت به سال گذشته کاهش یابد، این اختلاف نشان میدهد که بازار در سهماهه سوم با کسری عرضهای در حدود ۳.۵ میلیون تن مواجه بوده است.
این ارزیابی از وجود فاصله میان روند مصرف نهایی و حجم فولاد در دسترس بازار حکایت دارد؛ فاصلهای که میتواند تحت تأثیر کاهش موجودی انبارها، محدودیت واردات و تغییرات عرضه داخلی شکل گرفته باشد.
WSD همچنین تأکید میکند که طولانیشدن زمان تحویل و افزایش ریسکهای تجاری، واردات فولاد را به گزینهای غیراقتصادی تبدیل کرده است. افزون بر این، حجم واردات قابل پیشبینیتر شده؛ زیرا سهمیههای تعیینشده، ورود محصولات خارجی را بهشدت محدود میکنند.در چنین شرایطی، عرضه داخلی به مهمترین عامل تعیینکننده مسیر بازار تبدیل شده است.
ضرورت افزایش تولید داخلی و تقاضا برای بازگشت حاشیه سود فولادسازان
از دیدگاه WSD، بازگشت بازار فولاد اروپا به تعادل مستلزم افزایش همزمان تقاضای ظاهری و تولید داخلی است. تحقق این دو عامل میتواند از رشد قیمتها حمایت کند و حاشیه سود تولیدکنندگان اروپایی را بهبود بخشد.بر اساس برآورد این مؤسسه، حاشیه سود فولادسازان به ۱۵۷ یورو به ازای هر تن کاهش یافته که پایینترین سطح از ژانویه تاکنون محسوب میشود.WSD معتقد است برای بازگرداندن حاشیه سود به سطوح متعارف، افزایش ۳۰ تا ۴۰ یورویی قیمت فولاد ضروری است.
بنابراین، اگرچه ضعف تقاضا و موجودی بالای انبارها همچنان مانع افزایش سریع قیمتهاست، محدودیت واردات، کاهش تدریجی موجودیها و تلاش تولیدکنندگان برای حفظ قیمتهای فروش میتواند زمینه را برای رشد تدریجی قیمت ورق گرم در ماههای پایانی سال ۲۰۲۶ فراهم کند.با این حال، تحقق پیشبینی افزایش قیمتها به میزان بهبود تقاضا، وضعیت تولید داخلی و توان بازار برای جذب قیمتهای بالاتر بستگی خواهد داشت.
نظر شما