


پایگاه تحلیلی خبری ایراسین؛ در اقتصادهای تورمی، پول بیش از آنکه در پی بازده اسمی باشد، در حال فرار از ذوبشدن قدرت خرید است. کارنامه یکساله صنعت صندوقهای سرمایهگذاری ایران از آبان ۱۴۰۴ تا مهر ۱۴۰۵، تصویر دقیقی از این تغییر پارادایم و جابهجایی ساختاری ذائقه سرمایهگذاران را به نمایش میگذارد. در این بازه دوازدهماهه، ارزش دارایی تحت مدیریت صندوقها (بدون احتساب صندوقهای بازارگردانی) با جهشی ۱۱۷ درصدی از ۱,۸۲۸.۶ همت به ۳,۹۶۹.۶ همت رسیده است. بااینحال، داستان اصلی نه در بزرگشدن کیک اسمی این صنعت، بلکه در تغییر بنیادین ترکیب درونی آن و جایگزینی ابزارهای پوشش تورم به جای ابزارهای درآمد ثابت نهفته است.
افول نسبی درآمد ثابت و خیزش پرشتاب پناهگاههای کالایی
صندوقهای درآمد ثابت که در ابتدای این دوره با دراختیارداشتن حدود ۶۰ درصد از کل بازار، ستون فقرات تامین مالی و جذب نقدینگی محسوب میشدند، در پی عقبماندن نرخهای بهره از انتظارات تورمی، بخشی از سهم بازار خود را واگذار کرده و به سهم ۵۱.۹ درصدی (معادل ۲,۰۶۰ همت) عقبنشینی کردهاند. برنده بیچونوچرای این چرخش استراتژیک، صندوقهای کالایی و بهویژه صندوقهای مبتنی بر طلا بودهاند که سهم خود را از سبد دارایی سرمایهگذاران به ۳۱.۱ درصد رساندهاند.
دارایی تحت مدیریت صندوقهای کالایی در طول این یک سال با ثبت رشد ۱۶۰ درصدی، معادل ۷۶۰ همت بزرگتر شده و از ۴۷۵.۲ همت به ۱,۲۳۵.۷ همت اوج گرفته است. واکاوی روند ماهانه نشان میدهد که این مسیر صعودی، خطی و بدون اصطکاک نبوده است؛ دارایی این گروه پس از رشد در آذر (۵۷۰.۲ همت) و دی (۵۹۸.۳ همت) و ثبت قله بهمنماه در سطح ۷۲۹.۵ همت، در اسفند (۷۲۰.۴ همت) و فروردین (۶۶۰.۷ همت) وارد فاز اصلاحی شد و علیرغم خیز مجدد در اردیبهشت تا سطح ۷۳۵.۳ همت، در خردادماه همزمان با نوسانات بازار کالا تا کف بهاره ۶۱۵.۴ همت عقب نشست. اما نقطه عطف تحلیلی در چهار ماه پایانی سال رقم خورد: از تیرماه (۷۴۱.۷ همت) و مرداد (۸۶۷.۷ همت) تا عبور از مرز روانی در شهریور (۱,۰۰۹.۴ همت) و ثبت رکورد مهرماه، بیش از ۶۰۰ همت سرمایه جدید وارد این صندوقها شد؛ به بیان دیگر، نزدیک به نیمی از کل خلق ارزش یکساله تنها در یکسوم پایانی دوره متمرکز بوده است که شتابگیری انتظارات تورمی و هجوم سرمایهگذاران به سمت داراییهای امن را اثبات میکند.
مهندسی مجدد ریسک در اردوگاه سهامی
در لایه بعدی، سرمایهگذاران به جای خروج کامل از بازار سهام، استراتژی حضور خود را از طریق تفکیک ریسک بازتعریف کردهاند؛ بهگونهای که مجموع سهم گروههای مختلف سهامی از ۱۱.۵ درصد در سال گذشته به بیش از ۱۵ درصد افزایش یافته است. بررسی ریزساختار این بخش نشان میدهد که سرمایهگذاران دیگر به صندوقهای سهامی سنتی (با دارایی ۲۱۳ همت و سهم ۵.۴ درصد) بسنده نمیکنند؛ بلکه سرمایه به سمت استراتژیهای متمرکز در صندوقهای بخشی (۱۸۹ همت؛ ۴.۸ درصد) و ابزارهای تهاجمی نظیر صندوقهای اهرمی (۱۸۲ همت؛ ۴.۶ درصد) هدایت شده است. در حاشیه این سه بازیگر اصلی، سایر ابزارهای نوین و تخصصی شامل سایر صندوقها (۲۳ همت؛ ۰.۶ درصد)، بازنشستگی تکمیلی (۲۲ همت؛ ۰.۵ درصد)، مختلط (۱۶ همت؛ ۰.۴ درصد)، شاخصی (۱۳ همت؛ ۰.۳ درصد)، تضمین اصل سرمایه (۹ همت؛ ۰.۲ درصد) و صندوق در صندوق (۷ همت؛ ۰.۲ درصد) سهمی خرد و مکمل را در معماری بازار ایفا میکنند.
عدم تقارن مقیاس
با افزودن صندوقهای بازارگردانی به معادلات، حجم کل دارایی صنعت به رقم ۴,۶۷۰.۱ همت در قالب ۶۲۶ صندوق فعال میرسد (که نشاندهنده استقرار حدود ۷۰۰.۵ همت منابع در قالب صندوقهای بازارگردانی است). جدول زیر، ساختار رقابتی نهادهای مدیر را بر پایه دادههای کانون نهادهای سرمایهگذاری ایران و شاخص محاسبهشده «میانگین اندازه هر صندوق» نشان میدهد:
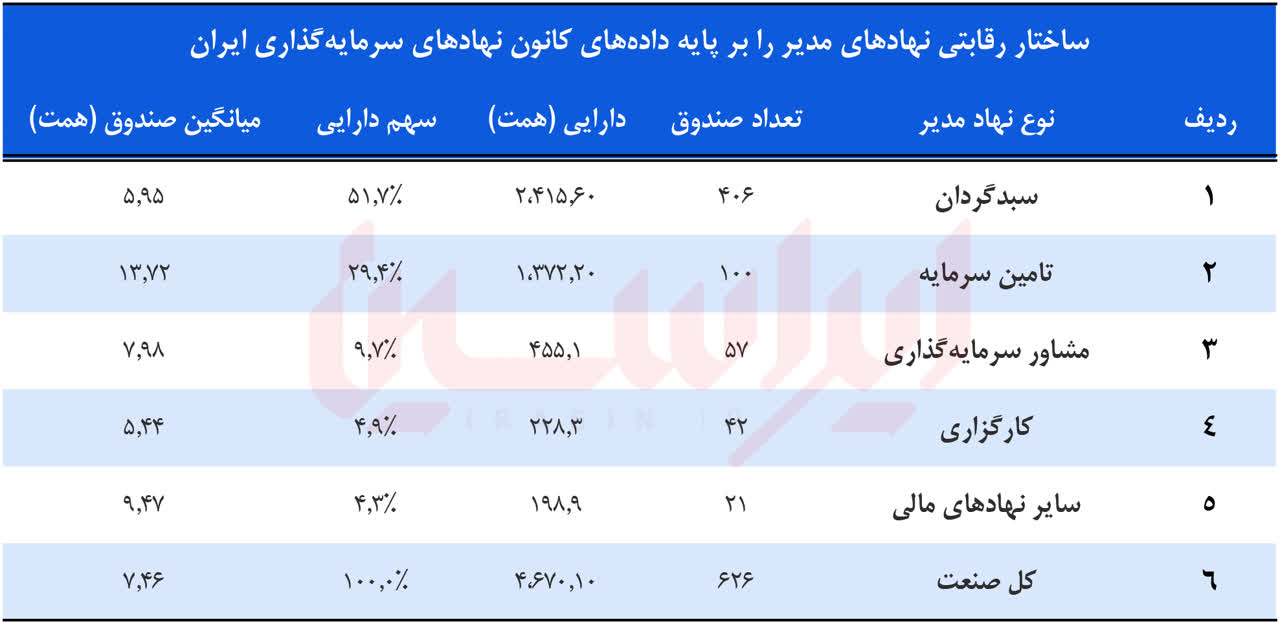
تحلیل صنعتی این جدول، دو استراتژی رقابتی کاملاً متضاد را در میان بازیگران بازار سرمایه ایران آشکار میسازد:
-
استراتژی تکثر محصول در برابر صرفهجویی به مقیاس: سبدگردانها با مدیریت ۶۴.۹ درصد از کل تعداد صندوقهای کشور، استراتژی نفوذ حداکثری و راهاندازی صندوقهای متعدد (عمدتاً سهامی، بخشی و کالایی با اندازه کوچکتر) را دنبال کردهاند؛ اما پایینبودن میانگین دارایی هر صندوق آنها نسبت به میانگین کل صنعت، نشاندهنده پراکندگی منابع و هزینههای عملیاتی بالاتر به ازای هر واحد دارایی است.
-
مزیت مقیاس شرکتهای تامین سرمایه: در نقطه مقابل، شرکتهای تامین سرمایه تنها با دراختیارداشتن ۱۶.۰ درصد از تعداد صندوقها، به لطف تکیه بر شبکه توزیع نهادی و مدیریت صندوقهای بزرگ درآمد ثابت و بازارگردانی، بیش از دو برابر سبدگردانها در هر صندوق سرمایه تجمیع کردهاند.
-
لایه میانی و نهادهای مکمل: مشاوران سرمایهگذاری (با سهم تعدادی ۹.۱ درصد) و کارگزاریها (با ۶.۷ درصد از تعداد صندوقها) در میانه جدول رقابت میکنند و ۵ نهاد دیگر شامل صندوقهای توسعه و تثبیت، شرکتهای سرمایهگذاری، هلدینگها (مادر)، گروههای مالی و شرکتهای پردازش اطلاعات مالی مجموعاً ۳.۴ درصد باقیمانده از تعداد صندوقهای صنعت را در اختیار دارند.
در نهایت، صنعت مدیریت دارایی ایران به سمت یک دوگانگی ساختاری حرکت میکند: شرکتهای تامین سرمایه که با تکیه بر «مزیت مقیاس» لنگرگاه نقدینگیهای کلان باقی ماندهاند، و سبدگردانهایی که با تنوعبخشی چابک موج تقاضای ضدتورمی سرمایهگذاران خرد در بازار طلا و سهام را شکار میکنند.





نظر شما