


ماهنامه فولاد آینده: ژاپن زمانی نماد آینده اقتصاد صنعتی بود. در دهههای ۱۹۷۰ و ۱۹۸۰، روشهای مدیریتی ژاپنی چنان تحسین میشد که در مدارس کسبوکار و حتی صنایع پیشرفته جهان آموزش داده میشد. خودرو، فولاد، الکترونیک، ماشینآلات و کشتیسازی این کشور بازارهای جهانی را درنوردیده بودند. «ساخت ژاپن» فقط یک برچسب تجاری نبود؛ نشانهای از بهرهوری، کیفیت و انضباط صنعتی بود. اما همان اقتصادی که زمانی نگران فتح بازارهای آمریکا و اروپا بود، چند دهه بعد به اقتصادی با رشد بالقوه ضعیف، بدهی عمومی سنگین، نرخ بهره نزدیک به صفر و ینی کمرمق تبدیل شد.
سهم ژاپن از صادرات جهانی کالاهای کارخانهای که در اوج خود به مراتب بالاتر بود، اکنون به کمتر از ۴ درصد رسیده است؛ درحالیکه چین با سهمی در حدود یکپنجم، جایگاه «کارخانه جهان» را گرفته است. حتی در صنعت خودرو، جایی که ژاپنیها هنوز قدرت قابلتوجهی دارند، سهم این کشور از بازار جهانی از حدود ۲۲ درصد در اواخر دهه ۱۹۹۰ به کمتر از ۱۲ درصد در ۲۰۲۳ رسیده است. این افول را نمیتوان فقط با یک واژه توضیح داد. کینزیها تقصیر را متوجه ضعف تقاضا میدانند؛ پولگرایان از کمبود رشد پول و سیاست پولی ناکافی سخن میگویند؛ و اقتصاددانان مکتب اتریش بر مسئلهای متفاوت انگشت میگذارند: اقتصادی که بیش از حد تلاش میکند بنگاهها و ساختارهای قدیمی را حفظ کند، ممکن است منابع را از بنگاهها و صنایع جدید دریغ کند. ژاپن طی چند دهه تقریباً هر دو نسخه نخست را آزمود. اما شاید مشکل اصلی این بود که درمان رکود را با حفظ اقتصاد پیش از رکود اشتباه گرفت.
سه روایت برای یک بیماری
پس از ترکیدن حباب سهام و مسکن در اوایل دهه ۱۹۹۰، اقتصاد ژاپن وارد دورهای شد که بعدها «دهه گمشده» نام گرفت؛ هرچند این تعبیر برای توصیف کل دوره رکود ژاپن، بیش از یک دهه، دیگر چندان دقیق نیست. توضیح کینزی ساده بود: خانوارها از آینده میترسند، پسانداز میکنند و مصرف کاهش مییابد. کاهش مصرف نیز درآمد بنگاهها را پایین میآورد و سرمایهگذاری را تضعیف میکند. اقتصاد در یک تله نقدینگی گرفتار میشود؛ جایی که حتی نرخ بهره بسیار پایین نیز نمیتواند مردم را به خرج کردن و شرکتها را به سرمایهگذاری وادارد.
غروب هژمونی صنعتی ژاپن و طلوع چین، صرفاً قصه دستمزدهای ارزان نبود؛ داستان تسخیر پلهبهپله پیچیدگی بود. با ورود توفانی رقبای نوظهور و گذار برقآسای جهان به عصر خودروهای الکتریکی، پرچمداران توکیو در کمال ناباوری غافلگیر شدند. کارخانههای ژاپن یکشبه خاموش نشدند؛ آنها در زمان منجمد ماندند، در حالی که نبض اقتصاد جهان جلو افتاده بود
نسخه سیاستی روشن بود؛ دولت باید هزینه کند. ژاپن نیز دقیقاً همین کار را کرد. پروژههای عمرانی، بستههای محرک و هزینههای دولتی بارها برای خروج اقتصاد از رکود به کار گرفته شدند. اما رشد پایدار بازنگشت و بدهی عمومی افزایش یافت. روایت پولگرایان اما متفاوت بود. میلتون فریدمن و دیگر پولگرایان استدلال میکردند که مشکل ژاپن را میتوان تا حد زیادی با سیاست پولی مناسبتر و افزایش رشد نقدینگی حل کرد. بانک مرکزی ژاپن نیز سرانجام وارد قلمروهایی شد که زمانی در اقتصادهای توسعهیافته بیسابقه به نظر میرسید: نرخهای بهره نزدیک صفر، خرید گسترده داراییها و بعدتر سیاستهای بسیار غیرمتعارف پولی. اما باز هم معجزهای رخ نداد.
روایت بنگاه زامبی
اینجا روایت سوم اهمیت پیدا میکند؛ وقتی نجات بیمار، بیماری را مزمن میکند. اقتصاددانان اتریشی به یک پرسش متفاوت توجه میکنند: آیا همه شرکتهایی که در جریان رکود زنده ماندهاند، واقعاً باید زنده بمانند؟ از نگاه این مکتب، رکود بخشی از فرآیند تصحیح اقتصاد است. سرمایهگذاریهای اشتباه باید کنار گذاشته شوند تا منابع، نیروی کار و سرمایه به فعالیتهای بهرهورتر منتقل شوند. اگر دولت یا بانکها دائماً شرکتهای ناکارآمد را تأمین مالی کنند، فرآیند «تخریب خلاق» متوقف میشود.
اصطلاح «بنگاه زامبی» دقیقاً از همین جا اهمیت پیدا میکند: شرکتی که بدون حمایت مالی، نرخ بهره بسیار پایین یا تمدید مداوم بدهی قادر به ادامه حیات نیست، اما همچنان منابع اقتصاد را مصرف میکند. ژاپن در دهههای پس از ترکیدن حباب با چنین مشکلی مواجه شد. بانکها نیز انگیزه داشتند وامهای بد را بهجای شناسایی زیان، تمدید کنند. به این ترتیب، سرمایه بهجای آنکه از شرکتهای قدیمی به شرکتهای جدید منتقل شود، در ساختارهای کمبازده قفل میشد.
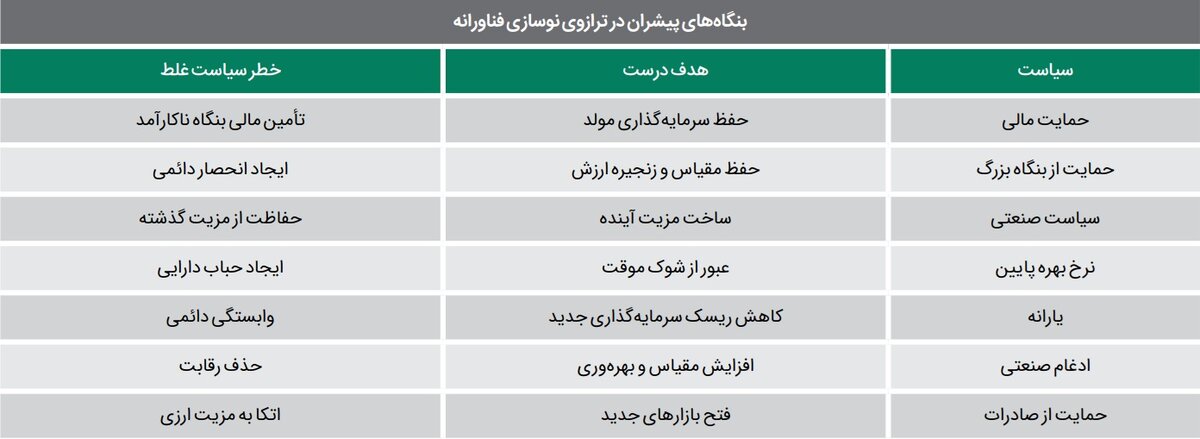
اما اینجا یک تناقض مهم وجود دارد؛ اگر راهحل ژاپن صرفاً «بگذارید همه بنگاههای قدیمی ورشکست شوند» بود، نتیجه لزوماً بهتر نمیشد. زیرا یک کارخانه فولاد، خودروساز، شرکت ماشینسازی یا تولیدکننده تجهیزات صنعتی فقط یک بنگاه نیست. پشت آن شبکهای از تأمینکنندگان، مهندسان، فناوری، تحقیقوتوسعه، بازار صادراتی و دانش انباشته وجود دارد. بنابراین مسئله واقعی نه انتخاب میان «حمایت» و «ورشکستگی»؛ بلکه انتخاب میان «حمایت از ظرفیت مولد» و «حمایت از وضع موجود» است.
پلازا؛ جایی که ارز مسیر صنعت را تغییر داد
یکی از مهمترین نقاط عطف داستان ژاپن، توافق پلازا در سال ۱۹۸۵ بود. ژاپن تا آن زمان از ترکیب بهرهوری بالا، ظرفیت صنعتی گسترده و ین نسبتاً ضعیف سود میبرد. صادرات ژاپنی در بازارهای جهانی رقابتپذیر بود و مازاد تجاری کشور افزایش مییافت. توافق پلازا برای تقویت ین در برابر دلار، این معادله را تغییر داد. ارزش ین در سالهای پس از توافق بهشدت افزایش یافت. ژاپن با یک انتخاب دشوار مواجه شد: یا اجازه دهد تقویت ین به رکود صنعتی منجر شود، یا با سیاستهای پولی و مالی انبساطی، ضربه را جبران کند. گزینه دوم انتخاب شد.
اما اینجا سیاستی که قرار بود از صنعت در برابر شوک ارزی محافظت کند، خود به شکلگیری یکی از بزرگترین حبابهای دارایی تاریخ کمک کرد.
مرز میان نجات ملی و خلق زامبیها باریک است. تزریق بیقیدوشرط منابع عمومی به بنگاههای فرسوده، اقتصاد را در تله رکود منجمد میکند؛ اما پشتیبانی هدفمند از پیشرانان صنعتی برای بازآفرینی فناوری و حفظ زنجیرههای تأمین، تضمین تابآوری فرداست. نه تحریک کور تقاضا چارهساز است و نه انفعال در برابر نابودی ظرفیتهای راهبردی
از نجات صنعت تا حباب دارایی
اعتبار ارزان به اقتصاد سرازیر شد. شرکتهایی که در سالهای قبل از اعتبار ارزان دولتی بینیاز شده بودند، دوباره به منابع مالی فراوان دسترسی پیدا کردند. زمین و سهام به وثیقه تبدیل شدند؛ وثیقه به وام جدید و وام جدید دوباره به خرید زمین و سهام. قیمتها از اقتصاد واقعی فاصله گرفتند.
در اوج این چرخه، ارزش زمین و داراییهای ژاپن به ارقامی باورنکردنی رسید. سپس بانک مرکزی برای مقابله با افزایش تورم نرخ بهره را بالا برد و حباب ترکید. شاخص نیکی حدود سهچهارم از اوج خود سقوط کرد و قیمت مسکن نیز سقوطی بسیار سنگین را تجربه کرد.
مشکل از اینجا آغاز شد: ژاپن دیگر با یک رکود معمولی روبهرو نبود؛ با اقتصادی مواجه بود که ترازنامه خانوارها، شرکتها و بانکهایش آسیب دیده بود.دولت پول خرج کرد؛ اما ظرفیت رشد بازنگشت. پس از ترکیدن حباب، دولت تلاش کرد اقتصاد را با مخارج عمومی سرپا نگه دارد. بانک مرکزی نیز نرخ بهره را پایین آورد و بعدتر سیاستهای پولی بسیار انبساطی را امتحان کرد. اما پول ارزان بهتنهایی نمیتوانست مشکل اصلی را حل کند.
اگر شرکتی چشمانداز روشنی برای فروش ندارد، کاهش نرخ بهره الزاماً او را به سرمایهگذاری وادار نمیکند. اگر خانواری از آینده میترسد، افزایش نقدینگی الزاماً او را به مصرف بیشتر ترغیب نمیکند و اگر ساختار تولید اقتصاد به اندازه کافی سریع با فناوریهای جدید سازگار نشود، هزینهکرد دولت نمیتواند بهرهوری ازدسترفته را بازگرداند.
اینجاست که تفاوت میان تحریک تقاضا و بازسازی ظرفیت عرضه آشکار میشود. ژاپن هرچند توانست از فروپاشی کامل جلوگیری کند؛ اما در بازسازی موتور رشد خود با دشواری بیشتری روبهرو شد.
پرچم صنعتی به چین رسید
در دهه ۱۹۸۰، ژاپن یکی از بزرگترین قدرتهای تولیدی جهان بود. امروز چین بخش بزرگی از همان نقش را بر عهده گرفته است. این انتقال صرفاً نتیجه ارزانتر بودن نیروی کار چین نبود. چین بهتدریج از تولید کالاهای ساده به صنایع پیچیدهتر حرکت کرد و مقیاس عظیم بازار داخلی خود را به سکویی برای صادرات تبدیل کرد.
ژاپن در همین زمان در برخی صنایع جدید، بهویژه در بخشهایی از الکترونیک و فناوری دیجیتال، نتوانست موقعیت مسلط خود را حفظ کند. در خودرو نیز تصویر مشابهی شکل گرفت. خودروسازان ژاپنی همچنان برندهای قدرتمندی هستند، اما ورود رقبای کرهای و چینی و سپس جهش خودروهای برقی، بخشی از مزیت تاریخی آنها را فرسوده کرده است. به بیان دیگر، کارخانههای ژاپن یکشبه خاموش نشدند؛ آنها در زمان منجمد ماندند، در حالی که نبض اقتصاد جهان با شتابی بیرحمانه جلو افتاده بود.
صورتحساب به ین رسید
ضعف ین را نمیتوان تنها به سیاست صنعتی نسبت داد. شکاف نرخ بهره ژاپن و آمریکا، سیاست پولی، بدهی عمومی، قیمت انرژی، تحولات جهانی سرمایه و انتظارات بازار ارز همگی در آن نقش داشتهاند. اما یک حلقه مهم در این زنجیره کمتر دیده میشود.
اقتصادی که رشد بهرهوری آن ضعیف است، سرمایهگذاری کمتری انجام میدهد و سالها با تورم بسیار پایین دستوپنجه نرم کرده، برای افزایش نرخ بهره با محدودیت بیشتری مواجه است. بانک مرکزی نمیتواند بهآسانی نرخ بهره را بالا ببرد، زیرا اقتصاد هنوز به نرخهای پایین عادت کرده است. در مقابل، اقتصادهایی مانند آمریکا بازدهی بالاتری به سرمایه ارائه میکنند.
پس از ترکیدن حباب سهام و مسکن در اوایل دهه ۱۹۹۰، اقتصاد ژاپن وارد دورهای شد که بعدها «دهه گمشده» نام گرفت؛ هرچند این تعبیر برای توصیف کل دوره رکود ژاپن، بیش از یک دهه، دیگر چندان دقیق نیست
سرمایه حرکت میکند و ارز ضعیف میشود. به همین دلیل، سقوط ین را میتوان نه علت، بلکه یکی از آخرین علائم بیماری ساختاری ژاپن دانست. پول ملی ضعیف برای صادرکننده خوب است؛ اما اگر کشور همزمان برای انرژی، فناوری و بسیاری از کالاهای سرمایهای به واردات وابسته باشد، ین ضعیف میتواند هزینه تولید را افزایش دهد و قدرت خرید خانوارها را کاهش دهد. این همان نقطهای است که مسئله ارزی دوباره به مسئله صنعتی بازمیگردد.
درس ژاپن این است که بنگاه بزرگ را نجات بده، اما نه هر بنگاهی. اگر روایت ژاپن را فقط داستان «بنگاههای زامبی» بدانیم، ممکن است به نتیجهای خطرناک برسیم: اینکه سیاستگذار باید شرکتهای بزرگ را رها کند تا بازار آنها را حذف کند؛ اما این دقیقاً میتواند نیمه دیگر اشتباه ژاپن باشد.یک اقتصاد صنعتی بدون بنگاههای بزرگ نمیتواند بهسادگی صنایع بزرگ را ایجاد کند. در فولاد، خودرو، هوافضا، نیمهرساناها، ماشینآلات، باتری و صنایع انرژیبر، مقیاس سرمایهگذاری، تحقیقوتوسعه و شبکه تأمین اهمیت حیاتی دارد. پس سیاست صنعتی موفق نه «حمایت کورکورانه» است و نه «رهاسازی کورکورانه». بنگاه باید نجات پیدا کند اگر ظرفیتش قابل بازسازی است؛ اما حمایت باید مشروط به بازسازی باشد.
بحث ژاپن در نهایت پرسشی بزرگتر را پیش روی سیاستگذاران قرار میدهد: آیا بنگاههای بزرگ هزینه اقتصاد هستند یا بخشی از زیرساخت اقتصاد؟
پاسخ به این سؤال به نوع حمایت بستگی دارد. اگر دولت از بنگاهی حمایت کند که صرفاً به منابع عمومی وابسته است و هیچ برنامهای برای افزایش بهرهوری، سرمایهگذاری، صادرات یا نوآوری ندارد، در واقع به ایجاد «زامبی» کمک کرده است. اما اگر از یک بنگاه بزرگ برای نوسازی فناوری، حفظ زنجیره تأمین، توسعه بازار صادراتی و ساخت صنایع پاییندستی حمایت کند، ممکن است در حال سرمایهگذاری روی ظرفیت رشد آینده باشد. این تمایز در مورد صنایع مادر اهمیت بیشتری پیدا میکند.
درس ژاپن به ما هشدار میدهد که تحریک تقاضا بدون اصلاح ساختار تولید میتواند رکود را طولانی کند؛ سیاست پولی بدون افزایش بهرهوری میتواند به حباب دارایی و بدهی منجر شود؛ و آزاد گذاشتن تخریب بدون حفظ ظرفیتهای راهبردی نیز میتواند سرمایه صنعتی یک کشور را نابود کند. نسخه بهتر اما در میانه این دو قرار دارد: بنگاههای بزرگ باید آنقدر حمایت شوند که بتوانند تغییر کنند، نه آنقدر که مجبور نباشند تغییر کنند.
شاید سقوط ین مهمترین هشدار این داستان باشد. ارزش پول یک کشور در نهایت فقط در بانک مرکزی تعیین نمیشود. پشت آن، ظرفیت تولید، بهرهوری، فناوری، سرمایهگذاری و اعتماد به آینده اقتصاد قرار دارد. وقتی این ظرفیتها برای چند دهه فرسوده شوند، هیچ مقدار پول ارزان نمیتواند برای همیشه جای آنها را بگیرد.
* نویسنده ماهنامه


نظر شما