


پایگاه تحلیلی خبری ایراسین؛ مرز میان «مدیریت بدهی» و «تأخیر در بحران ترازنامهای» گاه به باریکی یک تبصره قانونی است. بر پایه شماره ۱۹۱ خبرنامه مرکز مدیریت بدهیهای عمومی (منتهی به ۶ آبان ۱۴۰۵)، نسبت بدهی بخش عمومی به تولید ناخالص داخلی روی عدد آرامشبخش ۲۲.۸ درصد (شامل ۶.۱ درصد دولت و ۱۶.۷ درصد شرکتهای دولتی) قرار دارد. اما این آرامش ظاهری محصول دو خطای دید حسابداری است: نخست، تورم اسمی که مخرج کسر (GDP به قیمت جاری) را به سرعت متورم میکند؛ و دوم، تبصره ماده ۲۴ قانون برنامه هفتم که اجازه داده بدهی دولت بابت اوراق بهادار اسلامی با «ضریب ۰.۷» در محاسبه این نسبت لحاظ شود و عملاً سی درصد از بار اوراق در شاخص پایداری نادیده گرفته شود.
کوه یخ شرکتهای دولتی و عدم تقارن ترازنامهای
دادههای تجمیعشده نشان میدهد که کانون ریسک مالی از بودجه عمومی به شرکتهای دولتی منتقل شده است. در پایان بهار سال جاری، بدهی دولت با ۱۲.۶۶ درصد رشد فصلی به ۳,۱۱۰ هزار میلیارد تومان (همت) و مطالباتش با ۲.۰۵ درصد افت به ۲,۴۸۳ همت رسید تا خالص بدهی دولت با جهشی ۱۷۸.۶۴ درصدی به ۶۲۶ همت برسد. همزمان، بدهی شرکتهای دولتی تنها در سه ماه با ۱۹.۹۸ درصد جهش به رقم خیرهکننده ۷,۰۶۶ همت و مطالباتشان به ۴,۴۱۹ همت رسید که مازاد بدهی ۲,۶۴۶ همتی را ثبت کرده است.
ساختار این تعهدات به شدت نامتقارن است:
-
ترکیب طلبکاران: در حالی که بخش اصلی بدهی دولت (۲,۴۶۴ همت) به بخش خصوصی و تعاونی و ۵۶۳ همت به نظام بانکی است، شرکتهای دولتی لنگرگاه اصلی استقراض بانکی بوده و ۴,۰۸۰ همت به بانکها و بانک مرکزی، ۱,۵۱۶ همت به بخش خصوصی و ۱,۴۶۹ همت به نهادهای عمومی غیردولتی بدهکارند.
-
کیفیت مطالبات: تقریباً تمام مطالبات شرکتهای دولتی (۴,۴۰۳ همت) بر ذمه بخش خصوصی است که وصول نقدی آن در رکود تورمی با ابهام روبهروست.
-
انجماد ترازنامه با اوراق سیال: سهم بدهیهای سیال (اوراق قابل معامله در بورس) به ۵۸ درصد از کل بدهی دولت (۱,۸۰۵ همت اوراق در برابر ۱,۳۰۵ همت بدهی غیرسیال) رسیده است. هرچند بهادارسازی شفافیت را بالا برده، اما قدرت چانهزنی دولت را سلب کرده است؛ زیرا برخلاف بدهی پیمانکاران، تاخیر در تسویه اوراق به معنای نکول حاکمیتی در بازار سرمایه است.
تله بازچرخانی بدهی
از سال ۱۳۹۴ تاکنون، دولت در مجموع ۳۲,۸۲۰,۵۰۸ میلیارد ریال اوراق منتشر و ۱۸,۲۴۷,۴۲۴ میلیارد ریال اصل و سود تسویه کرده است. اما جدول زیر نشان میدهد که موتور استقراض دولت در سال جاری به فاز تامین مالی بازچرخانی شده (قرض جدید صرفاً برای تسویه قرض قدیم) وارد شده است:
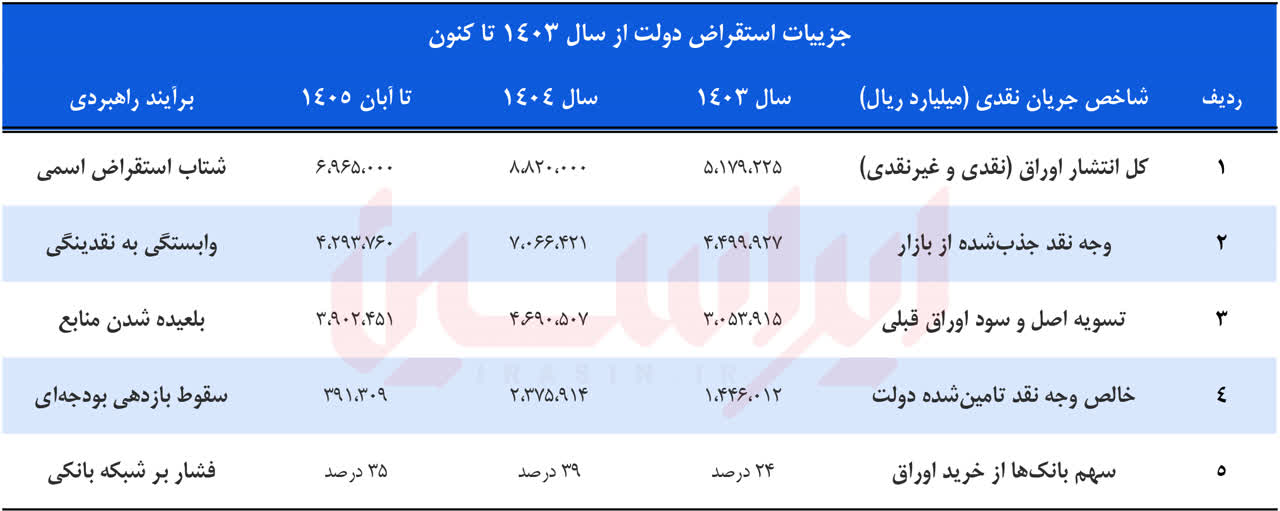
همانگونه که دادههای جدول فوق نشان میدهد، بیش از نود درصد وجوه نقد جذبشده در هفت ماه نخست امسال، بلافاصله صرف بازپرداخت اصل و سود اوراق سررسیدشده قبلی گشته و کمتر از یکدهم منابع به خزانه رسیده است. از کل انتشار امسال، ۵,۸۱۵ هزار میلیارد ریال اوراق نقدی (مرابحه عام) و ۱,۱۵۰ هزار میلیارد ریال اسناد خزانه بوده است. در برابر برنامه انتشار نقدی ۱۳,۵۴۰ هزار میلیارد ریالی امسال، هنوز ۷,۷۲۵ هزار میلیارد ریال اوراق منتشرنشده باقی مانده که باید در پنج ماه پایانی سال به بازار تزریق شود. در افق میانمدت نیز مانده تعهدات اوراق تا سال ۱۴۰۹ بالغ بر ۲۹,۱۰۵,۷۹۲ میلیارد ریال است که در سال ۱۴۰۷ به «دیوار سررسید» خطرناک ۱۰,۷۴۴,۳۱۹ میلیارد ریالی برخورد میکند.
شوک نرخ بهره ۳۹.۶ درصدی و مسکنهای تهاتر
هرچند راهاندازی سازوکار «معاملهگران اولیه» از مردادماه موجب جذب ۲,۶۵۱,۸۹۷ میلیارد ریال توسط این نهادها شد و نهادهای مالی مجموعاً ۶۰ درصد خریدهای سال جاری را به دوش کشیدند، اما در حراج منتهی به ۶ آبان، معاملهگران اولیه کنار کشیدند و بانکها کل ۵۰,۰۰۰ میلیارد ریال اوراق مرابحه یکساله (اراد ۲۹۹ با نرخ اسمی ۲۳ درصد) را با «حداکثر نرخ سود مؤثر ۳۹.۶ درصد» بلعیدند.
ثبات دستوری نرخ بازار بینبانکی روی ۲۴ درصد در برابر بازده بدون ریسک اوراق دولتی، یک رانت آربیتراژی کمنظیر ساخته است: در معاملات ثانویه هفته منتهی به ۶ آبان، بانکها خالص خریدار ۱۹۸,۵۸۶ میلیارد ریال و بانک مرکزی خالص فروشنده ۱۶۲,۲۲۵ میلیارد ریال اوراق بودهاند. پیامد مستقیم این نرخ بهره، خروج سرمایه از بخش مولد و افت هفتگی ۲.۰۴ درصدی شاخص هموزن بورس به سطح ۲,۲۰۹,۷۴۰ واحد بوده است.
در بخش غیرنقدی نیز مجموع عملکرد تهاتر به ۲,۱۵۶,۵۹۷ میلیارد ریال (با محوریت ۸۱۷,۵۴۷ میلیارد ریال اسناد تسویه نوع دوم و ۳۷۲,۳۳۹ میلیارد ریال نوع اول) رسیده است. همزمان، در حسابرسی ویژه مطالبات ادعایی اشخاص فاقد متولی، از ۱۵,۸۰۹ هزار میلیارد ریال ادعای ثبتشده، ۴۸ درصد (معادل ۷,۵۸۴ هزار میلیارد ریال) تایید شده که نشاندهنده ورود مستمر بدهیهای پنهان به ترازنامه رسمی است. در چنین تنگنایی، اقدام جدید خزانه در اخذ مجوز «اوراق قرضالحسنه مصون از تورم» شاید در کوتاهمدت خریداران مردد را به میز حراج بازگرداند، اما بدون مهار استقراض شرکتهای دولتی، نمایه کردن اصل بدهی به نرخ تورم، رشد بدهیهای عمومی را از تصاعد حسابی به تصاعد هندسی پرتاب خواهد کرد.



نظر شما