


پایگاه تحلیلی خبری ایراسین؛ اقتصاد ایران در حال تجربه پارادوکس پیچیدهای میان آمارهای رسمی منقبضکننده و انتظارات تورمی داغ است. بررسی سناریوهای اقتصادی و آمارهای اخیر، تصویری از اقتصاد ملتهب اما رکودی را نشان میدهد که در آن رفتار خانوارها و بنگاهها فراتر از متغیرهای پولی متداول جهتدهی میشود.
رکود عمیق ساختاری در کنار پدیده پول داغ
آمارهای اخیر نشاندهنده تعارض ملموسی در دادههای اقتصادی شهریورماه است:
-
تداوم رکود در شاخص شامخ (PMI): شاخص مدیران خرید کل اقتصاد برای ۱۶ ماه متوالی زیر مرز ۵۰ باقی مانده (ثبت عدد ۴۶.۵ در شهریور) و شامخ بخش صنعت نیز عدد ۴۸.۵ را ثبت کرده است که نشاندهنده ۱۱ ماه انقباض پیاپی است. این تداوم انقباض، حاکی از ضعف ساختاری تولید و خروج ضعیف از رکود ناشی از شوکها و اختلالات اخیر (از جمله تبعات جنگ) است.
-
رشد تراکنشهای حقیقی شاپرک: در سوی دیگر، ارزش حقیقی تراکنشهای شاپرک پس از تعدیل تورمی، رشد ۱۵.۸ درصدی نسبت به مرداد و ۸ درصدی نسبت به شهریور سال گذشته را نشان میدهد.
-
تحلیل پدیده «زودخرجی»: این رشد تراکنشها نشانه رونق واقعی یا افزایش رفاه نیست، بلکه معلول پدیده پول داغ و زودخرجی است. خانوارها و بنگاهها به دلیل نگرانی از افت ارزش پول در آینده، خریدهای آتی خود را به حال منتقل میکنند تا از کاهش قدرت خرید جلوگیری کنند. در نتیجه، حجم تراکنشها بالا میرود در حالی که کیک واقعی اقتصاد در حال کوچک شدن است.
پیشبینی صندوق بینالمللی پول
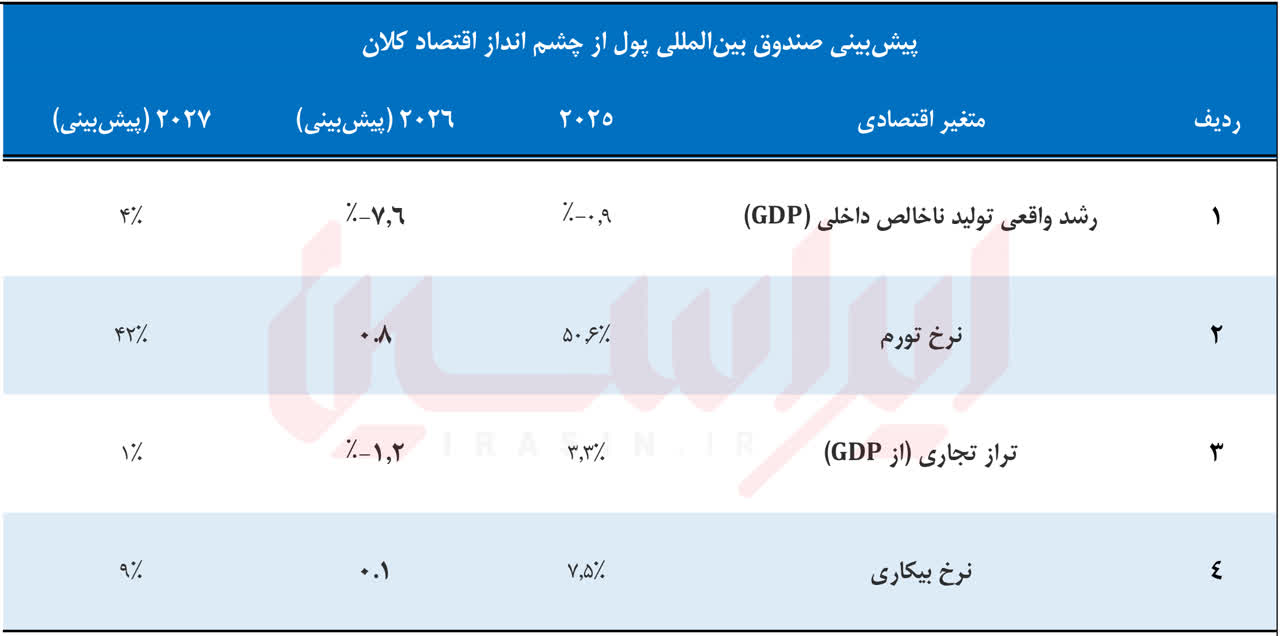
ارزیابیهای صندوق بینالمللی پول نیز افق نگرانکنندهای برای اقتصاد کلان ایران ترسیم میکند:
-
افت ۷.۶ درصدی GDP در سال ۲۰۲۶: بر اساس دادههای تاریخی و پیشبینیها، اقتصاد ایران در سال ۲۰۲۶ با انقباض شدید ۷.۶ درصدی مواجه خواهد شد که شدیدترین افت سالانه تولید ناخالص داخلی از سال ۱۹۸۵ (دوران جنگ) تاکنون به شمار میرود.
-
جهش تورم و نرخ بیکاری: تورم سال جاری در حد ۷۸.۶ درصد و نرخ بیکاری حدود ۹.۲ درصد برآورد شده است. همچنین تراز حساب جاری از مازاد ۳.۳ درصدی به کسر ۱.۲ درصدی تغییر مسیر میدهد.
-
چشمانداز ۲۰۲۷: اگرچه صندوق برای سال ۲۰۲۷ احیای نسبی رشد (۳.۶ درصد) و کاهش تورم (به ۴۲ درصد) را پیشبینی کرده، اما تحقق آن کاملاً منوط به کاهش نااطمینانیهای چشمگیر سیاسی و اقتصادی است.
آنچه دیده میشود و آنچه دیده نمیشود
علیرغم مهارت نسبی در کنترل رشد نقدینگی (رسیدن رشد ماهانه نقدینگی شهریور به زیر ۱.۵ درصد) و عقبنشینی رشد ماهانه تورم رسمی، انتظارات تورمی همچنان بالا ماندهاند. علت این شکاف را باید در دو سطح تحلیل کرد:
-
آنچه دیده میشود (عوامل غیرپولی کوتاه تا میانمدت): افزایش پرشتاب نرخ دلار و رشد تراکنشها نشاندهنده انتظارات تورمی بالاست. ریشه اصلی این انتظارات در تحولات غیرپولی و نااطمینانیهای سیاسی/نظامی (نظیر نگرانی از بروز درگیری مجدد یا محاصره دریایی) نهفته است.
-
آنچه دیده نمیشود (واقعیات ساختاری و چشمانداز میانمدت): اگر انضباط پولی پایدار بماند، نرخ بهره کنترل شود و سیگنالهای مثبت سیاسی یا گشایش در فروش نفت رخ دهد، انتظارات تورمی امکان تعدیل سریع به سمت پایین را خواهند داشت.
راهبرد توصیهشده برای سرمایهگذاران
در مواجهه با این شرایط دوقطبی (انتظارات تورمی بالا در برابر کند شدن روندهای پولی) اولویت اول سرمایهگذاران باید محافظت از داراییها در برابر تورم باشد و به جای تعقیب بازارهایی که تورمهای آتی را پیشخور کردهاند، پناه گرفتن در داراییهای سنتی پوششدهنده تورم و بررسی داراییهایی که از موج تورمی جا ماندهاند هوشمندانهتر است. با توجه به احتمال چرخشهای ناگهانی فضای سیاسی و شوکهای مثبت یا منفی، سرمایهگذاران نباید همه تخممرغهای خود را در یک سبد قرار دهند.




نظر شما