


پایگاه تحلیلی خبری ایراسین؛ انتشار رقم ۱۱۳۷ میلیارد تومان بهعنوان هزینه تبلیغات و آگهی فولاد مبارکه در ششماهه نخست سال ۱۴۰۵، در مقایسه با حدود ۲۶۸ میلیارد تومان در دوره مشابه سال گذشته، این برداشت را ایجاد کرده است که هزینههای تبلیغاتی شرکت چهار برابر شده است. بااینحال، بررسی ترکیب و ماهیت اقلام ثبتشده در یادداشت شماره ۷ صورتهای مالی (هزینههای فروش، اداری و عمومی) نشان میدهد این مقایسه بهتنهایی تصویر دقیقی از واقعیت هزینهکرد شرکت ارائه نمیدهد.
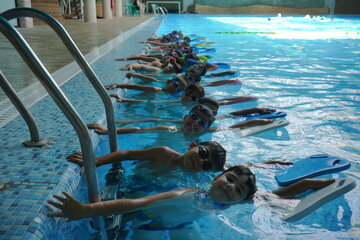
بررسی ترکیب این سرفصل نشان میدهد، بیش از ۹۰ درصد رقم یادشده به هزینههای باشگاه فرهنگی ورزشی فولاد مبارکه سپاهان مربوط است که در قالب قرارداد تبلیغاتی با فولاد مبارکه ثبت شده و صرف اداره و پشتیبانی از مجموعهای شامل ۶۸ تیم در ۱۵ رشته ورزشی و حدود ۲۳۰۰ ورزشکار حرفهای میشود. بنابراین، بخش عمده این مبلغ به اداره یک مجموعه ورزشی حرفهای اختصاص دارد، نه خرید آگهی یا اجرای کمپینهای تبلیغاتی؛ موضوعی که در سالهای گذشته نیز منشأ برداشتهای مشابه بوده و درباره آن توضیح داده شده است.
عامل مهم دیگر، تفاوت زمان پرداخت و ثبت حسابداری هزینههای قرارداد باشگاه در دو دوره است. در ششماهه نخست سال ۱۴۰۴، پرداختهای مربوط به این قرارداد پس از پایان دوره انجام شده و به همین دلیل هزینهای در این سرفصل منعکس نشده است. اما در ششماهه نخست سال ۱۴۰۵، بخشی از قرارداد که پرداخت آن در همین دوره محقق شده، به ثبت رسیده است. ازاینرو، مقایسه مستقیم دو دوره ششماهه بدون توجه به زمان پرداخت و ثبت هزینهها، مبنای دقیقی برای قضاوت نیست. مقایسه صورتهای مالی پایان سال ۱۴۰۴ با صورتهای مالی پایان سال ۱۴۰۵، پس از انتشار، امکان ارزیابی کاملتری را فراهم میکند.
بیشک اداره این مجموعه ورزشی نیز مستلزم تأمین هزینههای قرارداد ورزشکاران و کادر فنی، تجهیزات، اردوها، مسابقات و نگهداری امکانات است؛ هزینههایی که تحت تأثیر تورم، افزایش دستمزدها و نوسانات نرخ ارز قرار دارند. افزون بر این، رشد هزینهها به این سرفصل محدود نبوده و اغلب اقلام یادداشت شماره ۷، از جمله مواد اولیه، انرژی، خدمات پیمانکاری و ملزومات نیز افزایش یافتهاند.
فولاد مبارکه بر شفافیت مالی و پاسخگویی تأکید دارد و اطلاعات صورتهای مالی را در سامانه کدال منتشر میکند. بااینحال، تحلیل این اطلاعات مستلزم بررسی اسناد، تفکیک ماهیت هزینهها و مقایسه بر مبنای یکسان است. روایتهای غیرمستند از ارقام مالی، بهجای کمک به شفافیت، میتوانند زمینه فضاسازی، بهرهبرداری غیرحرفهای و حتی اعمال فشار و باجخواهی از بنگاههای اقتصادی را فراهم کنند. نقد رسانهای ضروری است، اما اعتبار آن به دقت، انصاف و پرهیز از تبدیل اطلاعات مالی به ابزار تأمین منافع شخصی وابسته است.


نظر شما