


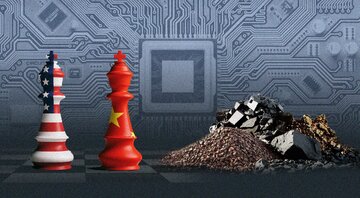
ماهنامه فولاد آینده؛ سرمایهداری آمریکایی همواره به دست نامرئی بازار بالیده است؛ اما وقتی پای انحصار چین بر عناصر نادر خاکی به میان میآید، واشنگتن ترجیح میدهد دست بسیار مرئی و سنگین دولت را روی میز بگذارد. از اواخر سال ۲۰۲۴، کاخ سفید با آگاهی کامل از ترکشهای تلافیجویانه پکن، دست به یک چرخش تاریخی زد: تدوین یک راهبرد دوپایه که یک پای آن در دیپلماسی تهاجمی برای قفلکردن زنجیرههای تأمین جهانی قرار دارد و پای دیگرش در بازگشت بیپروا به «سیاست صنعتی» در خاک آمریکا؛ از دهانه تاریک معادن تا پیچیدهترین خطوط تولید آهنرباهای فوقپیشرفته.
طبق برآورد مرکز مطالعات راهبردی و بینالمللی (CSIS) پنج نهاد فدرال، از پنتاگون و وزارت انرژی گرفته تا بانک اکسیم و شرکت توسعه مالی، کنسرسیومی دولتی تشکیل داده و تاکنون بیش از ۷.۳ میلیارد دلار نقدینگی به این شریان حیاتی تزریق کردهاند. این بسته سیاستی سنگین با چند ابزار نامتعارف وارد میدان عمل شده است:
بازگشت به کاپیتالیسم دولتی
تنها چند ماه پس از نخستین اخطارها و محدودیتهای صادراتی چین، وزارت دفاع آمریکا در ژوئیه ۲۰۲۵ دست به اقدامی زد که زمانی کفر مطلق اقتصادی تلقی میشد: تزریق ۴۰۰ میلیون دلار به شرکت MP Materials و تبدیلشدن به بزرگترین سهامدار آن. پنتاگون فراتر از خرید سهم، دست به نوعی مهندسی بازار زد و کف قیمتی ۱۱۰ دلار به ازای هر کیلوگرم اکسید نئودیمیم–پرازئودیمیم (NdPr) را برای یک دهه تضمین کرد؛ سپری دفاعی برای خنثیکردن حربه کلاسیک پکن در دامپینگ و سرکوب مصنوعی قیمتها.
دفتر سرمایه استراتژیک پنتاگون با وامی ۱۵۰ میلیون دلاری، خط اعتباری توسعه تأسیسات مانتین پس (Mountain Pass) در کالیفرنیا را گشود تا ظرفیت جداسازی عناصر سنگین و گلوگاهی در خاک آمریکا کلید بخورد. همزمان با رونمایی شرکت از سایت دوم تولید آهنربای موسوم به تأسیسات 10X، دولت فدرال بزرگترین ریسک هر کسبوکار صنعتی یعنی «تقاضا» را محو کرد: تعهد خرید ۱۰۰ درصدی تمام آهنرباهای تولیدی این کارخانه در قالب قراردادی تضمینی و دهساله.
چتر حمایتی واشنگتن به همینجا ختم نشد. وزارت دفاع بستهای ۶۲۰ میلیون دلاری را به تولید نهایی آهنربا اختصاص داد و مبالغی چون ۱۸.۴ میلیون دلار برای توسعه تأسیسات فرآوری در لوئیزیانا و ۱۰ میلیون دلار برای پروژه الک کریک (Elk Creek) کنار گذاشت. در ضلع دیگر، وزارت بازرگانی از محل اعتبارات قانون تراشه (CHIPS Act) یک بسته ۱.۶ میلیارد دلاری شامل تسهیلات بدهی و سرمایهای را به شرکت USA Rare Earth تزریق کرد تا هم معدن راندتاپ در تگزاس جان بگیرد و هم چرخه ساخت آهنرباهای دائمی در اوکلاهما تکمیل شود.
در این میان یک اولتیماتوم سختگیرانه نیز به گوش میرسد. وزارت دفاع آمریکا تاریخ اول ژانویه ۲۰۲۷ را به عنوان خط قرمز خود ترسیم کرده است: از این تاریخ، پیمانکاران نظامی اجازه ندارند حتی یک گرم از آهنرباهای تولیدشده با منشأ کشورهای «محدودشده» (چین، روسیه، ایران و کره شمالی) استفاده کنند. این یک نبرد نابرابر میان اراده سیاسی و سرعت توسعه صنعتی است. تحلیلگران با نگاهی به کندی ذاتی پروژههای معدنی و فرآوری، هشداری میدهند که اجرای این الزام در موعد مقرر، بدون یک جهش تکنولوژیک و لجستیکی خیرهکننده در ماههای پیش رو، همچون راندن یک خودروی سنگین در جادهای است که زیرساختش هنوز تمام نشده است.
پیوستن عربستان به ائتلاف معدنی و امضای سند راهبردی با واشنگتن در نوامبر ۲۰۲۵ برای تأمین مواد حیاتی و اورانیوم، نشان از خروج تدریجی پادشاهی از زیر سایه درآمد محض نفتی دارد
ائتلافِ چند جانبه فلزی
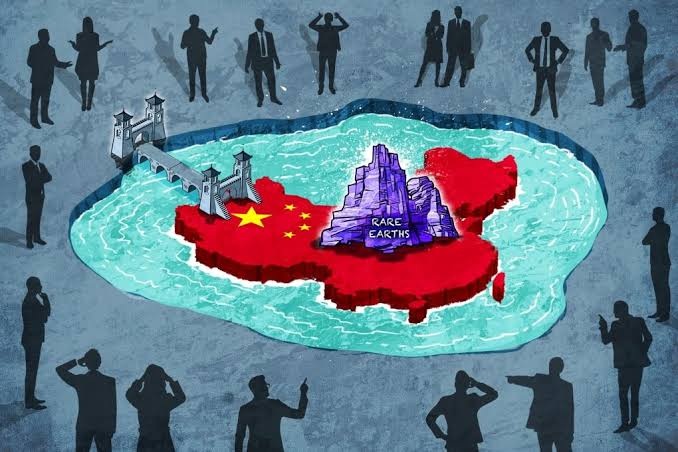
واشنگتن بهخوبی میداند که سنگر انحصار چین تنها با شمشیر خودکفایی کامل فتح نمیشود. به همین دلیل، استراتژیستها نقشهای هوشمندانهتر ترسیم کردهاند: ائتلافسازی چندجانبه. در این معماری جدید، چهار شریک کلیدی، استرالیا، عربستان سعودی، ژاپن و مالزی، به حلقههای یک زنجیرهی ناقص تبدیل میشوند که قرار است قوس ملتهای غربی را حول محور فلزات کمیاب تکمیل کنند.
کانبرا؛ خاکپریز اصلی زنجیره غربی
استرالیا در این شطرنج جدید، بیرقیبترین پایگاه عملیاتی ایالات متحده محسوب میشود. امضای «چارچوب مواد معدنی حیاتی» در اکتبر ۲۰۲۵ میان دو کشور، نقطه آغاز بهرهگیری از ظرفیتهای موجود و کلنگزنی پروژههای جدید از سال ۲۰۲۶ بود. آمارها نشان میدهد استرالیا در سال ۲۰۲۴ با جذب ۶۴ میلیون دلار سرمایهگذاری (معادل ۴۵ درصد از کل بودجه اکتشاف جهانی عناصر نادر خاکی) و هدایت ۸۹ پروژه فعال، پنج برابر بیشتر از رقیبی مانند برزیل سرمایه جذب کرد. استرالیا بهعنوان چهارمین تولیدکننده بزرگ جهان، تنها به خروج سنگمعدن خام قناعت نکرده است. تخصیص وام ۱.۲۵ میلیارد دلاری دولت استرالیا به شرکت «ایلوکا ریسورسز» (Iluka Resources) برای احداث پالایشگاه فرآوری میانی با تضمین خرید شرکای متحد، نشان داد که کانبرا گام دوم را استوار برداشته است.
ریاض؛ از سفرههای نفتی تا هاب فرآوری خاورمیانه
ورود عربستان سعودی به این ائتلاف، توازن ژئوپلیتیک معادن را وارد مرحله تازهای کرد. امضای «چارچوب راهبردی همکاری» میان ریاض و واشنگتن در نوامبر ۲۰۲۵ برای تامین اورانیوم، مواد معدنی حیاتی و آهنرباهای دائمی، نشان از خروج تدریجی پادشاهی از زیر سایه درآمد محض نفتی دارد. کانسار «جبلسیاد» (Jabal Sayid) با برآورد ۵۵۲ هزار تن عناصر سنگین (مانند دیسپروزیم و تربیم) و ۳۵۵ هزار تن عناصر سبک (نظیر نئودیمیم و پرازئودیمیم)، یکی از ارزشمندترین داراییهای معدنی جهان شناخته میشود. فراتر از ذخایر زیرزمینی، ریاض در حال تبدیل شدن به نزدیکترین هاب فرآوری برای ۵ کشور از ۱۰ کشور برتر جذبکننده سرمایه اکتشاف در سال ۲۰۲۴ (شامل مالاوی، نامیبیا، آفریقای جنوبی، اوگاندا و خود عربستان) است. در این میان، شراکت سهجانبه میان وزارت دفاع آمریکا، شرکت معدنی «معادن» (Maaden) و شرکت آمریکایی «امپی متریالز» (MP Materials)، شاکله اصلی گزینههای جایگزین خارج از سلطه چین را شکل خواهد داد.
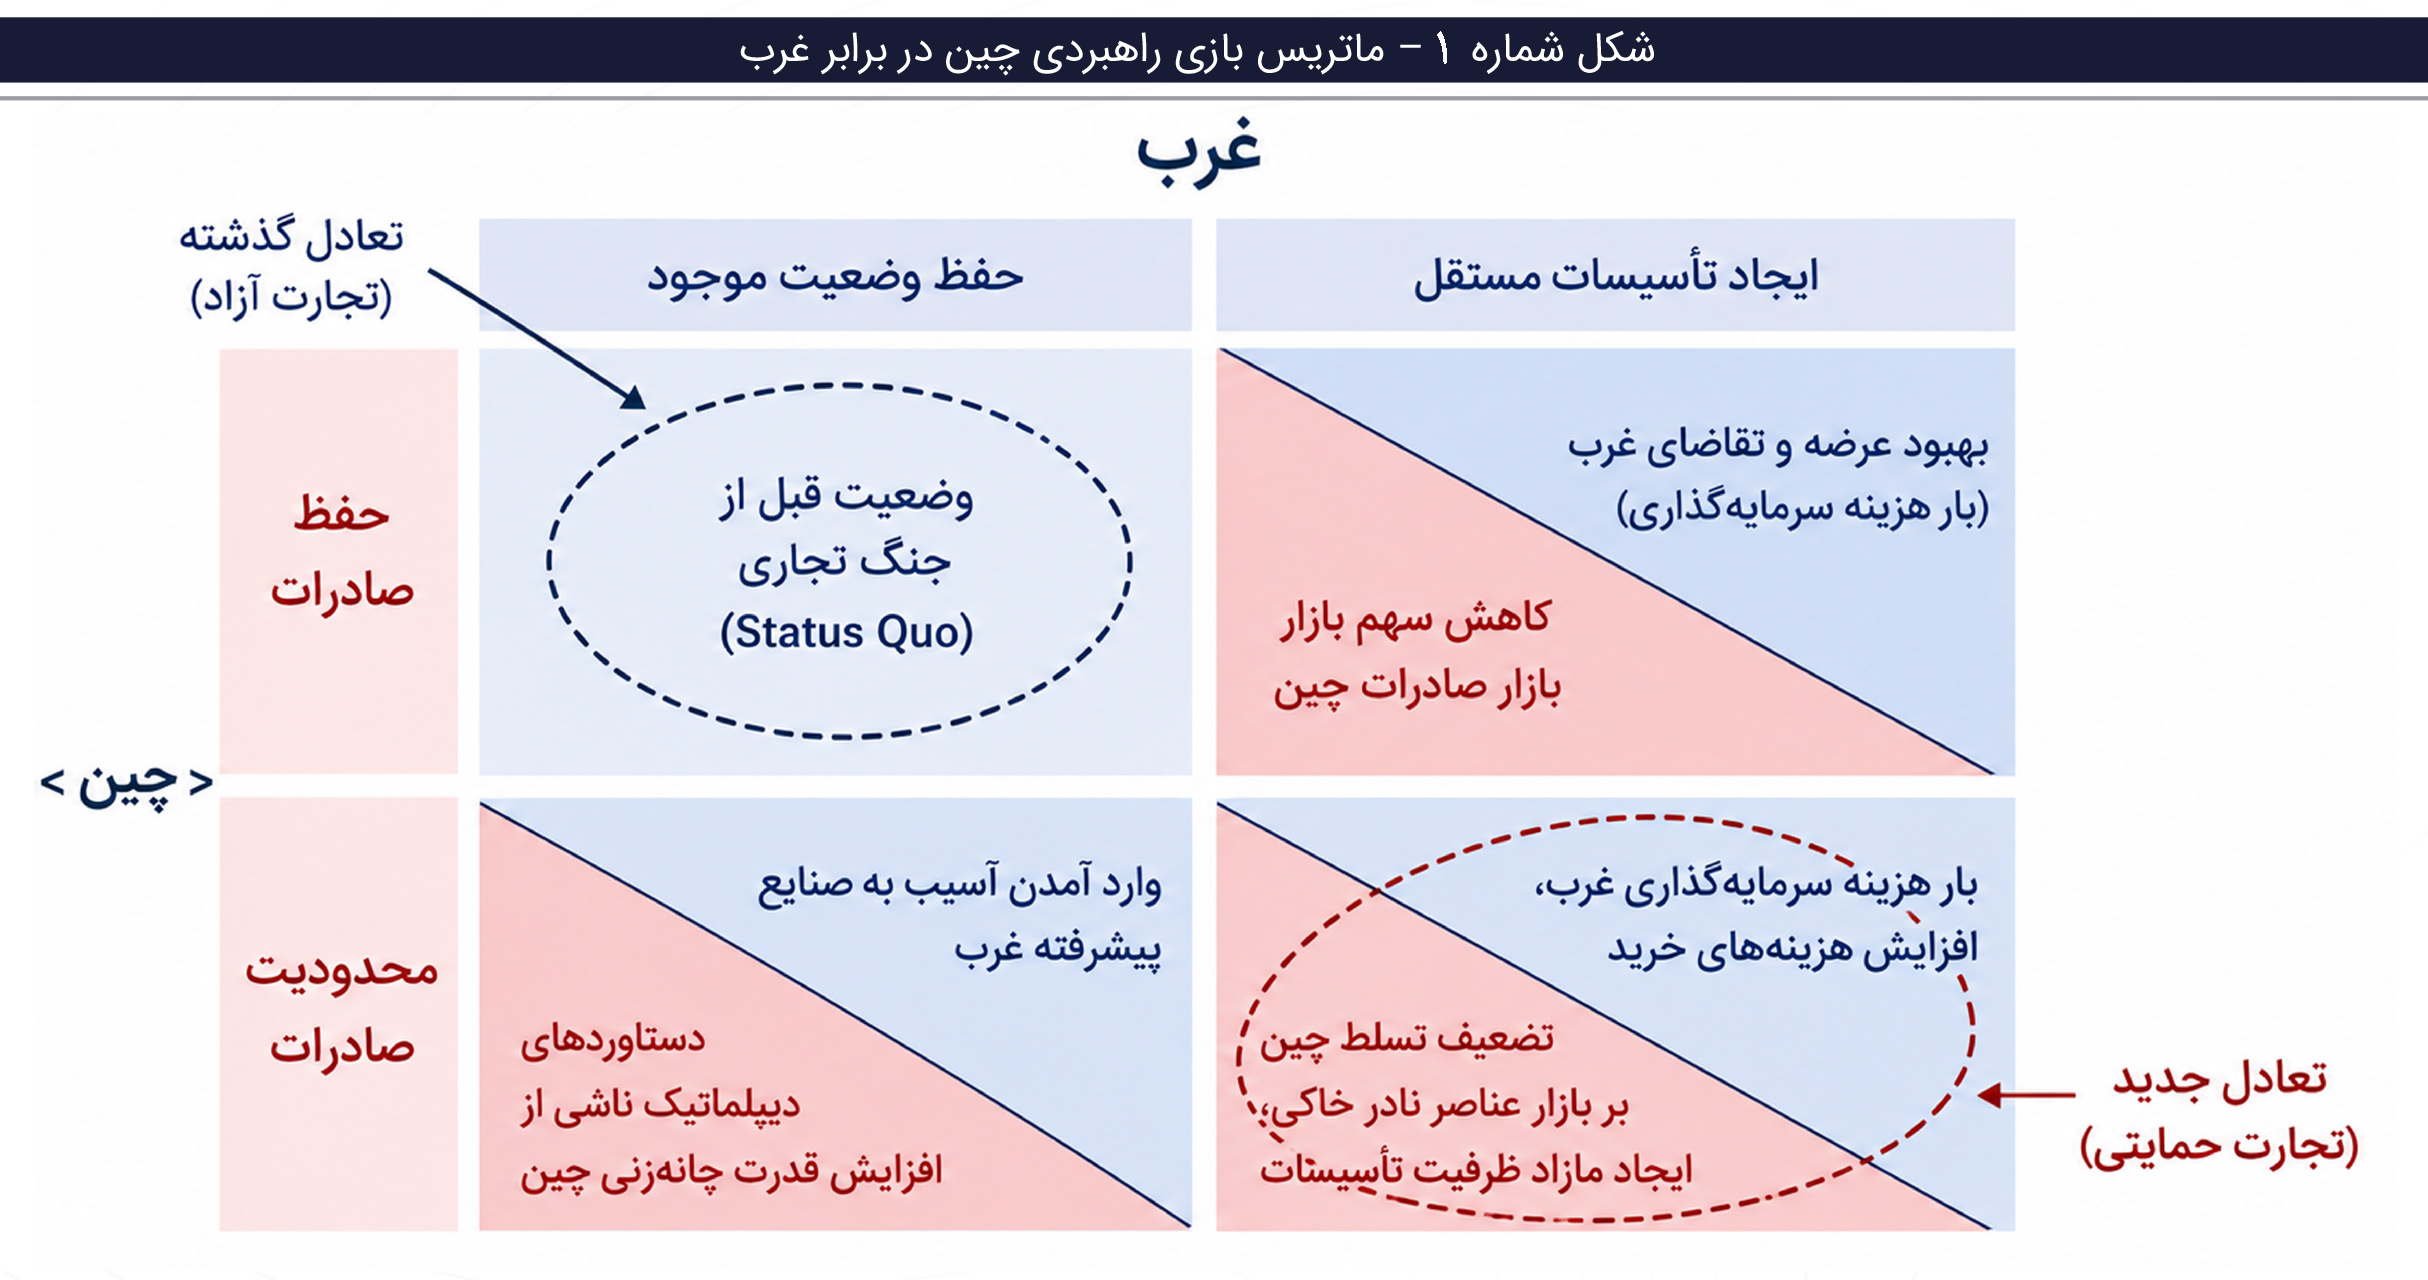
پیش از آغاز نبرد تجاری آمریکا و چین، تعادل بازی در نقطهای بهینه قرار داشت؛ نمونهای کلاسیک از تقسیم کار بینالمللی که در آن چین از مزیت تولید ارزان و ظرفیت فرآوری بالا سود میبرد و صنایع غربی به خوراک ارزانقیمت دسترسی داشتند. اما ابزارسازی سیاسی پکن از این منابع، ساختار بازی را به یک «معمای زندانی» (Prisoner’s Dilemma) تبدیل کرد. در این تعادل جدید، چین از سرکوب نرخ بهرهبرداری معادن و افت درآمد صادراتی آسیب میبیند و غرب ناچار است میلیاردها دلار بودجه عمومی را صرف هزینههای تکراری برای ایجاد ظرفیتهای موازی کند. برآیند این بازی، تنزل رفاه و افزایش هزینه برای هر دو طرف در مقایسه با عصر تجارت آزاد است.
مالزی؛ جهش از پالایشگاه واسط به سومین دارنده ذخایر جهانی
سال ۲۰۲۵ برای کوالالامپور سال تثبیت جایگاه در نقشه متالورژی جهان بود. مالزی با تولید تجاری اکسید دیسپروزیم در تأسیسات خود، عنوان نخستین کشور خارج از چین را در عرضه این عنصر نادر خاکی سنگین و حیاتی برای صنایع دفاعی از آن خود کرد. همزمان، دیپلماسی تجاری میان واشنگتن و کوالالامپور با امضای تفاهمنامه مواد معدنی حیاتی و توافق تجارت متقابل به اوج رسید؛ پیمانی که بر اساس آن مالزی متعهد شد هیچگونه ممنوعیت یا سهمیهبندی بر صادرات عناصر نادر خاکی به مقصد آمریکا اعمال نکند. مزیت مالزی تنها در سایتهای فرآوری خلاصه نمیشود؛ وجود کانسارهای عظیم «رس یونی» با برآورد ۱۶.۱ میلیون تن ذخیره عناصر نادر خاکی، این کشور را پس از چین (۴۴ میلیون تن) و برزیل (۲۱ میلیون تن) در رتبه سوم ذخایر جهانی نشانده است. جهش موازی ظرفیتهای پالایشی در سالهای آتی، این ذخایر سنگین را به یکی از مهمترین برگهای برنده آسیایی تبدیل خواهد کرد.
ژاپن؛ پیشگام مقاومسازی زنجیره
ژاپن بهای تمرکز انحصاری چین را بسیار زودتر از دیگران پرداخت. توکیو که با در اختیار داشتن ۱۵ درصد از سهم بازار جهانی آهنرباهای دائمی در خط مقدم آسیبپذیری از محدودیتهای صادراتی چین قرار داشت، از سال ۲۰۱۱ استراتژی تنوعبخشی جغرافیایی خود را در کشورهایی چون نامیبیا، فرانسه و استرالیا فعال کرد. بازوی اصلی این برنامه، یعنی سازمان ژاپنی فلزات و امنیت انرژی (JOGMEC)، با تزریق ۲۵۰ میلیون دلار سرمایه مستقیم به شرکت Lynas، نقشی حیاتی در توسعه معدن «مانت ولد» و در نهایت تحقق تولید تاریخی دیسپروزیم در مالزی ایفا کرد. پاسخ راهبردی ژاپن به سلطه چین، بر سه پایه نوآوری فنی استوار است: توسعه فناوریهای بازیافت و «معدنکاوی شهری»، بازطراحی ساختار آلیاژی آهنرباها و پیشگامی در استخراج منابع از بستر اعماق اقیانوس. تلفیق فناوری تولید آهنربا، دانش مهندسی و انضباط سرمایهگذاری ژاپن با تقاضای عظیم پنتاگون، دژی مستحکم در برابر اهرم فشار پکن ایجاد کرده است.
پدافند سهگانه توکیو الگوی نجات واشنگتن
زمانی که در سال ۲۰۱۰ و در جریان مناقشه بر سر جزایر سنکاکو، پکن شیر صادرات عناصر نادر خاکی به ژاپن را بست و قیمتها یکشبه ۱۰ برابر شد، توکیو زنگ خطری را شنید که غرب تازه پس از جنگ اوکراین متوجه آن شده است. ژاپن بهعنوان تنها اقتصاد پیشرفته با بیش از ۱۵ سال تجربه عملی در مقابله با انحصار فلزی چین، ثابت کرده است که رهایی از این بند نیازمند الگویی ترکیبی و صبورانه است؛ الگویی که نخستوزیر وقت ژاپن در سال ۲۰۱۳ آن را در یک جمله خلاصه کرد: «امنیت اقتصادی همان امنیت ملی است.» توکیو برای خروج از این تنگنا، راهبرد بقای ملی خود را بر سه ستون فناورانه و نقشه راهی متوازن استوار ساخت:
اول. مهندسیِ «حذف دیسپروزیم»: ژاپن بهجای اتکای صرف به یافتن معادن جدید، صورتمسئله را از درون آزمایشگاههای صنعتی تغییر داد. همکاری «دایدو استیل» و «هوندا» برای تولید آهنرباهای فاقد دیسپروزیم و ابداع فناوری «انتشار مرزدانهای» مصرف عناصر نادر را تا ۵۰ درصد کاهش داد.
دوم. معدنکاوی شهری؛ پایه دوم استراتژی ژاپن، تبدیل شهرها به ذخایر معدنی تجدیدپذیر بود. نیسان و دانشگاه واسدا با جداسازی خودکار و ذوب در ۱۴۰۰ درجه، به بازدهی ۹۸ درصدی بازیافت دست یافتند تا فلزات مستقیماً به خطوط تولید تزریق شوند
سوم. تنوعبخشی ساختاری؛ نهاد دولتی JOGMEC، شرکت استرالیایی «لایناس» را در زمانی که در آستانه ورشکستگی قرار داشت نجات داد. توکیو همچنین دیپلماسی معدنی خود را در ویتنام، هند و قزاقستان گسترش داد و در تازهترین گام، «اتحاد اعماق دریا» را با واشنگتن برای استخراج رسوبات غنی در عمق ۶۰۰۰ متری اقیانوس پایهریزی کرد.
نتیجه این پدافند سهگانه، کاهش سهم چین در تامین عناصر نادر خاکی ژاپن از نزدیک به ۹۰ درصد در سال ۲۰۱۰ به زیر ۶۰ درصد در سال ۲۰۲۶ بود. با این حال، کارشناسان این دستاورد را یک «موفقیت نیمهتمام» میدانند. ژاپن توانست منابع استخراج اولیه را متنوع کند، اما حلقههای فرآوری میانی و پالایش نهایی همچنان تحت تاثیر مزیت قیمتی، مقیاس تولید و پختگی فناورانه پکن باقی مانده است؛ درس بزرگی برای تصمیمگیران آمریکایی که نشان میدهد خروج کامل از سایه چین، فرآیندی پیچیدهتر از تخصیص بودجههای فدرال است.
سه سناریو در معادن جهان
رقابت ایالات متحده و چین بر سر عناصر نادر خاکی، اکنون از فاز یک نزاع تجاریِ ساده گذشته و به یک بازی راهبردیِ پیچیده تبدیل شده است. مؤسسه پژوهشی «پوسکو» (POSRI) کره جنوبی، این رویداد را در قالب مدلهای «نظریه بازیها» صورتبندی میکند: چین میان دو گزینه «تداوم صادرات عادی» و «محدودسازی ابزاری» قرار گرفته، و غرب نیز سرگرم انتخاب میان «ادامه وابستگی ارزان» یا «پرداخت هزینه سنگین برای بومیسازی» است.
پیش از آغاز این نبرد تجاری، تعادل بازی در نقطهای بهینه قرار داشت؛ نمونهای کلاسیک از تقسیم کار بینالمللی که در آن چین از مزیت تولید ارزان و ظرفیت فرآوری بالا سود میبرد و صنایع غربی به خوراک ارزانقیمت دسترسی داشتند. اما ابزارسازی سیاسی پکن از این منابع، ساختار بازی را به یک «معمای زندانی» (Prisoner’s Dilemma) تبدیل کرد. در این تعادل جدید، چین از سرکوب نرخ بهرهبرداری معادن و افت درآمد صادراتی آسیب میبیند و غرب ناچار است میلیاردها دلار بودجه عمومی را صرف هزینههای تکراری برای ایجاد ظرفیتهای موازی کند. برآیند این بازی، تنزل رفاه و افزایش هزینه برای هر دو طرف در مقایسه با عصر تجارت آزاد است. برپایه این توازن شکننده، مؤسسه POSRI سه سناریوی محتمل را برای آینده صنعت عناصر نادر خاکی ترسیم میکند:
سناریوی نخست؛ «انفجار ریسک» و شوک به صنایع پیشرفته
در این فرض، تنشهای ژئوپلیتیک از کنترل خارج شده و پکن کنترل صادرات را از مواد خام اولیه به سمت آلیاژها و آهنرباهای دائمی کشیده است. در طرف مقابل، پاسخ واشنگتن و متحدانش کند و ناکارآمد باقی میماند. پیامد مستقیم این سناریو، جهشهای قیمتی بیسابقهای مشابه بحران ۲۰۱۰ توکیو خواهد بود؛ شوکی شدید که خطوط تولید خودروهای برقی، سامانههای دفاعی و تراشههای نیمههادی را در سراسر جهان دچار عارضه و وقفه خواهد کرد.
مؤسسه پوسکو با مدلسازی نظریه بازیها، تقابل موجود را بین دو راهبرد دشوار بازنمایی میکند؛ جایی که چین میان محدودسازی یا صادرات و غرب میان وابستگی ارزان یا بومیسازی پرهزینه نوسان میکند
سناریوی دوم؛ «همزیستی مدیریتشده» و تثبیت تعادل شکننده
این سناریو محتملترین گزینه میانمدت است. ائتلاف غربی در تنوعبخشی جغرافیایی و ساخت پالایشگاههای مستقل به موفقیتهای نسبی دست مییابد، بدون آنکه پیوند خود را بهطور کامل با زنجیره تأمین چین قطع کند. پکن ابزارهای کنترلی خود را نگه میدارد، اما برای جلوگیری از جهش فناورانه سریعترِ غرب، از تحریم کامل اجتناب میورزد. در این فضا، شوکها محدود مانده و بازار به سمتی از ثبات گرانقیمت سوق داده میشود.
سناریوی سوم؛ «تفکیک فناورانه» و عصر دو بلوکی
در این سناریو، رقابت آمریکا و چین به گسست کامل منتهی شده و دو زنجیره ارزش موازی شکل میگیرد. چین با کشورهای عضو ابتکار «کمربند و راه» ائتلافی معدنی برپا میکند و غرب با متمرکز ساختن سرمایهگذاری بر بازیافت و استخراج داخلی، بلوک مستقل خود را میسازد. هزینه نهایی این تفکیک فناورانه، از دست رفتن «مزیت مقیاس اقتصادی» در سطح جهان و ماندگاری تورم ساختاری در هزینه تولید صنایع پیشرفته برای هر دو بلوک خواهد بود.
وزارت دفاع آمریکا تاریخ اول ژانویه ۲۰۲۷ را به عنوان خط قرمز خود ترسیم کرده است: از این تاریخ، پیمانکاران نظامی اجازه ندارند حتی یک گرم از آهنرباهای تولیدشده با منشأ کشورهای «محدودشده» (چین، روسیه، ایران و کره شمالی) استفاده کنند. این یک نبرد نابرابر میان «اراده سیاسی» و «سرعتِ توسعه صنعتی» است. تحلیلگران با نگاهی به کندی ذاتی پروژههای معدنی و فرآوری، هشداری صریح میدهند: اجرای این الزام در موعد مقرر، بدون یک جهش تکنولوژیک و لجستیکی خیرهکننده در ماههای پیش رو، همچون راندن یک خودروی سنگین در جادهای است که زیرساختش هنوز تمام نشده است.
سقوط آزاد سهم چین در افق ۲۰۴۰
بر پایه تحلیلهای آکادمی علوم چین، سلطه بلامنازع این کشور بر عرضه جهانی عناصر نادر خاکی روندی نزولی و پرشتاب را طی خواهد کرد. این نهاد وابسته به دولت چین برآورد کرده است که سهم پکن از تأمین مواد اولیه نادر خاکی که هماکنون در سطح ۶۲ درصد قرار دارد، تا سال ۲۰۳۵ به ۲۸ درصد سقوط خواهد کرد و در افق ۲۰۴۰ به کمتر از ۲۳ درصد خواهد رسید. این افت نزدیک به ۴۰ درصدی طی ۱۵ سال، تأییدی روشن بر اثربخشی تدریجی پروژههای سرمایهگذاری مشترک آمریکا، استرالیا، ژاپن و شرکای نوظهوری همچون عربستان و مالزی است. اعتراف اندیشکدههای حاکمیتی چین نشان میدهد که حتی با وجود زیرساختهای فرآوری عمیق و هزینههای ارزانتر پکن، اراده سیاسی غرب برای ایجاد زنجیرههای موازی، سهم بازار چین را مرحلهبهمرحله تحلیل خواهد برد.
این چرخش ساختاری، مرثیهای بر مدل کلاسیک تقسیم کار بینالمللی در عصر تجارت آزاد به شمار میرود؛ دورانی که در آن غرب آگاهانه از هزینههای محیطزیستی و فرآوری این فلزات فاصله گرفت و چین به پالایشگاه ارزان جهان بدل شد.
پذیرش این افول ناگزیر از سوی اتاق فکر دولت چین، مسیر سناریوهای آینده را محدودتر و روشنتر میسازد. «انفجار ریسک» شاید تبی گذرا باشد، اما تعادل نهایی لاجرم در یکی از دو مدار «همزیستی مدیریتشده» یا «تفکیک کامل فناورانه» آرام خواهد گرفت. در این موازنه جدید، دوران سلطه انحصاری و شوکهای یکطرفه به سر آمده است؛ اما بهای این تابآوری استراتژیک، از میان رفتن مزیتهای مقیاس، پایان عصر مواد اولیه ارزان و تحمیل تورم ساختاری بلندمدت بر صنایع فناوریمحور در هر دو سوی اقیانوس آرام خواهد بود.

نظر شما