


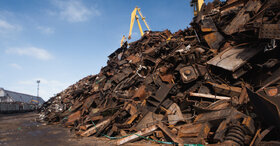
پایگاه تحلیلی خبری ایراسین؛ بر اساس گزارش انجمن فدرال مواد اولیه ثانویه و بازیافت آلمان (bvse)، بازار قراضه آهن اروپا و بهویژه آلمان در ماه اکتبر عمدتاً روندی باثبات داشت و نوسانات قیمت، بسته به منطقه جغرافیایی، درجه کیفی مواد اولیه و زمان انجام معاملات، در محدوده ۵ تا ۱۵ یورو به ازای هر تن قرار گرفت.
انتظارات اولیه فعالان بازار برای افزایش قابلتوجه قیمتها تنها در ابتدای ماه تا حدودی محقق شد و پس از آن، فعالیت بازار به ثبات نسبی رسید. تضعیف یورو در برابر دلار آمریکا نیز انعطافپذیری بیشتری برای معاملهگران اروپایی در بازارهای بینالمللی ایجاد کرد، بدون آنکه حاشیه سود آنها با کاهش چشمگیری مواجه شود.با وجود این ثبات نسبی، مشکلات ساختاری در حوزه لجستیک و کاهش عرضه قراضه باکیفیت، همچنان از چالشهای اصلی صنعت متالورژی آلمان به شمار میروند.
یکی از مهمترین مشکلات صنعت فولاد آلمان، اختلال جدی در شبکههای حملونقل مواد اولیه است؛ وضعیتی که هزینه جابهجایی قراضه را افزایش داده و دسترسی برخی واحدهای متالورژی به مسیرهای متعارف حملونقل را محدود کرده است.در بخش حملونقل رودخانهای، شرایط کشتیرانی در رود راین بحرانی توصیف شده است. برخی واحدهای متالورژی و تأمینکنندگان قراضه عملاً امکان دسترسی مؤثر به حملونقل آبی را از دست دادهاند. این محدودیتها حتی یک واحد صنعتی را ناچار کرده است حجم تولید خود را تعدیل کند.
در بخش حملونقل ریلی نیز آشفتگی عملیاتی و کاهش مزیت رقابتی این شیوه جابهجایی، فشار بیشتری بر زنجیره تأمین وارد کرده است. بر اساس گزارش منتشرشده، هزینه حمل جادهای در مسیرهای محلی حدود ۵ تا ۱۰ یورو به ازای هر تن است؛ درحالیکه نرخ حمل ریلی به حدود ۳۰ یورو به ازای هر تن میرسد. این اختلاف هزینه، رقابتپذیری حملونقل ریلی را در مقایسه با جادهای کاهش داده است.
خروج صنایع از آلمان و کاهش عرضه قراضه باکیفیت
در کنار مشکلات لجستیکی، انتقال فعالیتهای صنعتی از آلمان نیز بر وضعیت بازار قراضه تأثیر گذاشته است. انتقال بخشی از تأسیسات کلیدی تولید خودرو به مجارستان، کاهش حجم قراضه عرضهشده در مناقصههای مرتبط با صنعت خودروسازی را به دنبال داشته است.
همزمان، کوچکشدن بخش فلزکاری آلمان، عرضه قراضه باکیفیت را کاهش داده و کمبود مواد اولیه موردنیاز صنایع فولاد و ریختهگری را تشدید کرده است. این مسئله از آن جهت اهمیت دارد که قراضه باکیفیت یکی از مواد اولیه کلیدی در مسیر تحول سبز صنعت متالورژی و توسعه فرآیندهای تولید با انتشار کربن کمتر محسوب میشود.کاهش دسترسی به این مواد اولیه میتواند تأمین نیازهای تولیدی را دشوارتر کند و بر روند گذار صنایع فولاد و ریختهگری به الگوهای تولید پایدار اثر بگذارد.
بررسی منطقهای بازار قراضه آلمان نشان میدهد که روند قیمتها در مناطق مختلف، متناسب با شرایط عرضه، تقاضا و زمان انجام معاملات متفاوت بوده است.در مناطق شمالی و شرقی آلمان، قیمتها عمدتاً بدون تغییر باقی ماندند یا در پی اصلاح افزایشی قیمتها، حداکثر تا ۵ یورو به ازای هر تن افزایش یافتند. همچنین، قیمت معاملات منعقدشده در ابتدای ماه بالاتر از قراردادهای بعدی بود.
در مناطق غربی و جنوبغربی، حجم معاملات همچنان پایین باقی ماند؛ بااینحال، برخی واحدهای صنعتی قیمت خرید قراضه نو باکیفیت را تا ۱۰ یورو به ازای هر تن افزایش دادنددر ایالت زارلند نیز قیمتها در شرایط کاهش تقاضا، عمدتاً ثابت ماندند.
ثبات بازار در فرانسه و لهستان؛ افزایش قیمت در اتریش و اسپانیا
در بازارهای همسایه آلمان نیز روند قیمتها متفاوت بود. بازارهای فرانسه، لوکزامبورگ و لهستان از ثبات بالایی برخوردار بودند و قیمتها در این کشورها بدون تغییر باقی ماندند یا حداکثر تا ۵ یورو به ازای هر تن افزایش یافتند.در مقابل، قیمت قراضه در اتریش و اسپانیا، بسته به درجه کیفی مواد، بین ۵ تا ۱۵ یورو به ازای هر تن افزایش پیدا کرد.
در ایتالیا، افزایش قیمت مورد انتظار محقق نشد؛ زیرا کارخانهها برای کنترل رشد هزینههای تولید، از پذیرش افزایش بیشتر قیمتها خودداری کردند. در همین حال، قیمت قراضه وارداتی از آلمان تنها ۵ تا ۸ یورو به ازای هر تن افزایش یافت.
بر اساس گزارش پیشین مرکز GMK، بازارهای منطقهای قراضه آهن در ماه سپتامبر عملکرد یکسانی نداشتند. قیمتها در ترکیه، ایالات متحده و آلمان پس از افت تابستانی افزایش یافتند؛ درحالیکه بازارهای چین و ایتالیا بهترتیب کاهش ۹ و ۱۳ دلاری به ازای هر تن را تجربه کردند.
مجموع این تحولات نشان میدهد که اگرچه بازار قراضه اروپا در اکتبر از نظر قیمتها نسبتاً باثبات بوده است، اختلالات لجستیکی، جابهجایی جغرافیایی فعالیتهای صنعتی و کاهش عرضه قراضه باکیفیت همچنان از عوامل تعیینکننده وضعیت این بازار هستند؛ عواملی که میتوانند بر هزینه تأمین مواد اولیه و روند گذار صنعت فولاد اروپا به تولید سبز تأثیر بگذارند.



نظر شما