


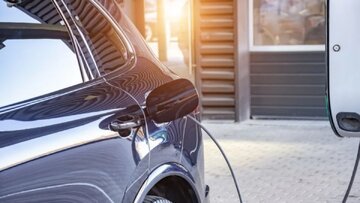
پایگاه تحلیلی خبری ایراسین؛ هرچند حرکت جهان بهسوی خودروهای برقی شتاب گرفته و پیشبینیها از تسلط این خودروها بر ناوگان سواری مناطق مختلف جهان حکایت دارد، اما مسیر جایگزینی خودروهای احتراق داخلی با مدلهای برقی یکسان و بدون مانع نخواهد بود. بر اساس برآورد شرکت مدیریت ریسک جهانی «دیانوی»، خودروهای تمامبرقی باتریمحور تا سال ۲۰۵۰ بیش از ۹۰ درصد سهم ناوگان خودروهای سواری را در بازارهایی از چین و اروپا تا جنوب شرق آسیا به خود اختصاص خواهند داد.
در نگاه نخست، این روند میتواند به معنای کاهش سریع تقاضای نفت در بخش حملونقل جادهای و ضرورت بازنگری جدی در پیشبینی مصرف بنزین در چند منطقه بزرگ جهان باشد. با این حال، بررسی دقیقتر دادههای مربوط به تعداد خودروهای در حال تردد نشان میدهد که گذار از موتورهای احتراق داخلی (ICE) به خودروهای برقی احتمالاً با فراز و نشیبهای بیشتری همراه خواهد بود.
یکی از عوامل اصلی ابهام در چشمانداز سوختهای حملونقل، تفاوت سرعت گذار میان کشورهاست. برخی اقتصادها با سرعت بیشتری خودروهای احتراق داخلی را با مدلهای برقی جایگزین میکنند؛ درحالیکه برخی دیگر همزمان با توسعه ناوگان خودروهای برقی، به افزایش فروش و استفاده از خودروهای متعارف نیز ادامه میدهند.
بررسی روند ناوگان خودروها در بزرگترین بازارهای جهان نشان میدهد که برای پیشبینی مسیر تقاضای انرژی در دهههای آینده، صرفاً نمیتوان به آمار فروش خودروهای برقی تکیه کرد؛ بلکه تعداد خودروهای موجود در ناوگان و سرعت خروج خودروهای احتراق داخلی از چرخه تردد نیز اهمیت تعیینکنندهای دارد.
چین؛ قدرت مسلط در برقیسازی ناوگان خودروها
چین بیرقیبترین بازیگر جهان در حوزه برقیسازی خودروهاست. دادههای شرکت DNV نشان میدهد که تعداد خودروهای سواری برقی مورد استفاده در این کشور به حدود ۳۷.۵ میلیون دستگاه رسیده است؛ رقمی که از مجموع ناوگان خودروهای برقی سایر کشورهای جهان بیشتر است.بر اساس پیشبینی این شرکت، تعداد خودروهای برقی در جادههای چین تا سال ۲۰۳۵ از ۱۶۵ میلیون دستگاه فراتر خواهد رفت و تا سال ۲۰۵۰ به بیش از ۳۶۰ میلیون دستگاه میرسد.
گستردگی زیرساخت تولید خودروهای برقی در چین، زنجیره یکپارچه تأمین باتری و شبکه گسترده ایستگاههای شارژ، هزینه مالکیت این خودروها را کاهش داده و روند پذیرش آنها را تسریع کرده است. دولت چین نیز با ارائه یارانههای خرید خودروهای برقی و وضع الزاماتی برای خودروسازان، حرکت صنعت خودرو بهسوی کاهش وابستگی به سوختهای فسیلی را تقویت کرده است.
مجموع این عوامل، کاهش قابلتوجه تعداد خودروهای مجهز به موتور احتراق داخلی در چین را در پی خواهد داشت. در حال حاضر حدود ۳۱۴ میلیون خودروی احتراق داخلی در این کشور تردد میکنند؛ اما برآوردها نشان میدهد این تعداد تا سال ۲۰۴۰ به حدود ۲۲۸ میلیون دستگاه و تا سال ۲۰۵۰ به ۱۰۷ میلیون دستگاه کاهش خواهد یافت.
کاهش بیش از ۲۰۰ میلیون دستگاه از ناوگان خودروهای احتراق داخلی چین در کمتر از سه دهه، میتواند نگرانی تولیدکنندگان و معاملهگران سوخت را درباره چشمانداز بلندمدت تقاضای بنزین افزایش دهد. با این حال، پیشبینیها نشان میدهد که این کاهش، شدیدترین افت مورد انتظار در میان بازارهای بزرگ خودرو نخواهد بود.
اروپا؛ پیشتاز کاهش خودروهای احتراق داخلی
بر اساس پیشبینیهای DNV، اروپا تا سال ۲۰۵۰ بیشترین کاهش تعداد خودروهای احتراق داخلی را در میان مناطق بزرگ جهان تجربه خواهد کرد. انتظار میرود شمار این خودروها در اروپا از حدود ۲۸۴ میلیون دستگاه در حال حاضر به حدود ۷۷ میلیون دستگاه در سال ۲۰۵۰ برسد.سیاستهای طراحیشده برای کاهش انتشار آلایندههای بخش حملونقل، در کنار توسعه مستمر ایستگاههای شارژ، خودروهای برقی را به گزینهای جذابتر برای خریداران اروپایی تبدیل کرده است.
اگرچه خودروهای متعارف همچنان در بازار اروپا فروش بیشتری نسبت به خودروهای برقی تولیدشده توسط خودروسازان این قاره دارند، آمار فروش خودروهای برقی و هیبریدی نشان میدهد که با افزایش مقرونبهصرفه بودن و سهولت استفاده از این خودروها، تمایل مصرفکنندگان به تغییر الگوی خرید در حال افزایش است.
دادههای DNV نشان میدهد که تعداد خودروهای تمامبرقی باتریمحور در ناوگان اروپا در حال حاضر حدود ۱۲.۵ میلیون دستگاه است. پیشبینی میشود این رقم تا سال ۲۰۳۵ به نزدیک ۷۰ میلیون دستگاه و تا سال ۲۰۵۰ به ۱۷۷ میلیون دستگاه افزایش یابد.این روند نشان میدهد که اروپا نهتنها در توسعه ناوگان برقی، بلکه در خروج تدریجی خودروهای مجهز به موتور احتراق داخلی از چرخه تردد نیز یکی از بازیگران اصلی جهان خواهد بود؛ تحولی که میتواند پیامدهای مهمی برای بازار بنزین و ساختار تقاضای سوخت در بلندمدت داشته باشد.
آمریکای شمالی؛ گذار آهستهتر با وجود تغییرات ساختاری
تغییر و بازگشت برخی سیاستهای حمایتی از خودروهای برقی و زیرساختهای شارژ با تأمین مالی فدرال، طی سالهای اخیر از شتاب رشد فروش این خودروها در آمریکای شمالی کاسته است. به نظر میرسد این تحولات، روند جایگزینی خودروهای احتراق داخلی را در این منطقه در مقایسه با سایر بازارهای بزرگ خودرو کندتر کند.با وجود این، پیشبینیهای DNV حاکی از آن است که تا میانه قرن حاضر، ترکیب ناوگان خودروهای آمریکای شمالی تغییرات چشمگیری خواهد داشت.
در حال حاضر حدود ۲۹۰ میلیون خودروی احتراق داخلی در این منطقه تردد میکنند که نزدیک به ۸۶ درصد کل ناوگان خودروهای سواری را تشکیل میدهند. با این حال، انتظار میرود تا سال ۲۰۴۰ تعداد این خودروها به حدود ۲۱۵ میلیون دستگاه کاهش یابد و سهم آنها از کل ناوگان به تنها ۳۰ درصد برسد.عامل اصلی این تغییر، رشد پیشبینیشده تعداد خودروهای برقی است؛ بهگونهای که ناوگان این خودروها از حدود ۸ میلیون دستگاه در حال حاضر به نزدیک ۸۶ میلیون دستگاه افزایش خواهد یافت.
کاهش تدریجی هزینه مالکیت خودروهای برقی و بهبود دسترسی به ایستگاههای شارژ، از مهمترین عوامل تقویت تقاضا برای این خودروها در آمریکای شمالی خواهند بود. با این حال، دسترسی به بنزین نسبتاً ارزان میتواند عمر اقتصادی خودروهای احتراق داخلی را افزایش دهد و موجب شود این خودروها برای مدت طولانیتری در جادهها باقی بمانند.
هند؛ رشد دیرهنگام خودروهای برقی
در شبهقاره هند، ناوگان خودروهای سواری مجهز به موتور احتراق داخلی همچنان در حال گسترش است. برآوردهای DNV نشان میدهد که تعداد این خودروها در حال حاضر حدود ۷۳ میلیون دستگاه است و احتمالاً در اواخر دهه ۲۰۴۰ به اوج تقریبی ۱۶۵ میلیون دستگاه خواهد رسید.
محدودیت زیرساختهای شارژ و نگرانی مصرفکنندگان درباره هزینه خرید خودروهای برقی، از عواملی هستند که انتظار میرود رشد گسترده این خودروها در هند را تا دهه ۲۰۵۰ به تأخیر بیندازند.
با این حال، بازار موتورسیکلتها و اسکوترهای برقی در این منطقه هماکنون با سرعت زیادی در حال رشد است. گسترش این وسایل نقلیه میتواند به توسعه بیشتر زیرساختهای شارژ و بهبود پایداری شبکه برق کمک کند؛ عواملی که در نهایت زمینه را برای افزایش سهم خودروهای برقی در ناوگان حملونقل هند فراهم خواهند کرد.
در جنوب شرق آسیا، کشورهای جنوب صحرای آفریقا، آمریکای لاتین و خاورمیانه نیز انتظار میرود مسیر مشابهی را طی کنند. بر اساس این الگو، فروش خودروهای مجهز به موتور احتراق داخلی تا دهه ۲۰۴۰ همچنان افزایش مییابد و پس از آن، خودروهای برقی به گزینه غالب در بازار تبدیل خواهند شد.
این تفاوتهای منطقهای نشان میدهد که گذار جهانی به حملونقل برقی، فرآیندی نامتوازن خواهد بود. درحالیکه بازارهای پیشرو بهتدریج از خودروهای احتراق داخلی فاصله میگیرند، برخی اقتصادهای نوظهور ممکن است برای سالهای طولانی به توسعه همزمان ناوگان خودروهای متعارف و برقی ادامه دهند.
بازار سوخت؛ خروج خودروهای بنزینی مهمتر از فروش خودروهای برقی
برای تحلیل بازارهای سوخت، شاید شاخص تعیینکنندهتر از میزان فروش خودروهای برقی، سرعت خروج خودروهای مجهز به موتور احتراق داخلی از چرخه تردد باشد.برآوردها نشان میدهد که چین و اروپا از هماکنون تا سال ۲۰۵۰ در مجموع بیش از ۳۰۰ میلیون خودروی سواری احتراق داخلی را از ناوگان خود خارج خواهند کرد. این دو منطقه، در نتیجه، بزرگترین کانونهای کاهش بلندمدت تقاضای بنزین در جهان خواهند بود.
آمریکای شمالی نیز با افزایش سهم خودروهای برقی در ناوگان، بهتدریج با کاهش تقاضای سوخت روبهرو خواهد شد؛ هرچند سرعت این روند احتمالاً از چین و اروپا کمتر خواهد بود.با این حال، کاهش تعداد خودروهای احتراق داخلی در بازارهای بزرگ، احتمالاً تا حدی با تداوم رشد مالکیت خودروهای متعارف در هند و چندین اقتصاد نوظهور دیگر جبران میشود. به همین دلیل، چشمانداز بازار سوختهای حملونقل را نمیتوان صرفاً مسیری نزولی در نظر گرفت.
پذیرش جهانی خودروهای برقی با سرعت زیادی در حال افزایش است، اما مسیر تقاضای سوخت در سالهای آینده بیش از پیش به این موضوع وابسته خواهد بود که اقتصادهای در حال توسعه از الگوی چین، یعنی جایگزینی خودروهای احتراق داخلی با مدلهای برقی، پیروی کنند یا به افزایش همزمان تعداد خودروهای برقی و متعارف ادامه دهند.
برای برنامهریزان نظام انرژی، پالایشگاهها و معاملهگران سوخت، این تمایز ممکن است از آمارهای کلی فروش خودروهای برقی اهمیت بیشتری داشته باشد؛ زیرا فروش خودروهای جدید بهتنهایی نشان نمیدهد که ناوگان موجود با چه سرعتی تغییر میکند و تقاضای واقعی بنزین چه زمانی کاهش خواهد یافت.
آینده برقی است، اما زمانبندی آن نامشخص
چشمانداز بلندمدت صنعت خودرو بهروشنی از حرکت جهان بهسوی ناوگان برقیتر حکایت دارد؛ اما سرعت تحقق این تحول همچنان با عدم قطعیت همراه است.چین و اروپا به دلیل توسعه سریع خودروهای برقی و کاهش پیشبینیشده تعداد خودروهای احتراق داخلی، نقش اصلی را در افت بلندمدت تقاضای بنزین ایفا خواهند کرد. در مقابل، آمریکای شمالی با سرعتی کمتر به این مسیر وارد میشود و هند و شماری از اقتصادهای نوظهور نیز ممکن است برای چند دهه همچنان به گسترش ناوگان خودروهای متعارف ادامه دهند.
در نتیجه، برای ارزیابی آینده بازار نفت و فرآوردههای نفتی، بررسی همزمان روند فروش خودروهای برقی، میزان ماندگاری خودروهای احتراق داخلی در ناوگان و سرعت جایگزینی آنها ضروری است. گذار جهانی به حملونقل برقی تقریباً قطعی به نظر میرسد، اما زمانبندی و آثار آن بر تقاضای نفت همچنان به تفاوت مسیر توسعه بازارهای منطقهای وابسته خواهد بود.


نظر شما