


پایگاه تحلیلی خبری ایراسین؛ در صنعت فولاد، گاهی مسئله اصلی کمبود منابع نیست؛ مسئله، ناتوانی در تبدیل منابع موجود به خوراک پایدار است. آنچه امروز در زنجیره سنگآهن سنگان دیده میشود، بیش از آنکه یک بحران ذخیره باشد، نشانهای از یک گلوگاه عملیاتی است؛ گلوگاهی که اگر بهموقع مدیریت نشود، میتواند از معدن به کارخانه و از کارخانه به کل زنجیره فولاد منطقه سرایت کند.
سنگان از نظر ذخایر معدنی، منطقهای کمظرفیت نیست. برآوردهای موجود از ذخایر اقتصادی قابل استخراج معادن اصلی به ۱.۲ میلیارد تن میرسد. بنابراین، پرسش اصلی این نیست که سنگآهن وجود دارد یا نه؟؛ بلکه این است که چه میزان از این ذخیره، با چه سرعتی و با چه هزینهای میتواند به خوراک قابل اتکا برای واحدهای فرآوری تبدیل شود؟ پاسخ به این پرسش، ما را به نقطهای حساس میرساند: باطلهبرداری، استخراج، انفجار و ناوگان معدنی.در سالهای اخیر، محدودیت ظرفیت عملیاتی معادن و تأخیر در برخی فرآیندهای اجرایی، فاصله میان ظرفیت بالقوه سنگان و عملکرد واقعی استخراج را افزایش داده است. تجربه نیز نشان داد که حتی منطقهای با چنین حجم ذخیرهای، در صورت وجود گلوگاه در عملیات معدنکاری، میتواند با کمبود واقعی خوراک مواجه شود. ورود مستقیم به عملیات معدنی و استفاده از پتانسیل شرکتهای معدنی می تواند بخشی از راهحل برونرفت از شرایط کنونی باشد. اما این راهکار یک نکته مهم را نیز آشکار کرد: ذخیرههای میانی، راهحل دائمی بحران خوراک نیستند.اکنون شرایط وارد مرحلهای حساستر شده است. تا پایان مردادماه ۱۴۰۵، حدود ۴.۷ میلیون تن سنگآهن استخراج و تحویل شده که معادل حدود ۴۵ درصد برنامه سالانه اعلام شده است.
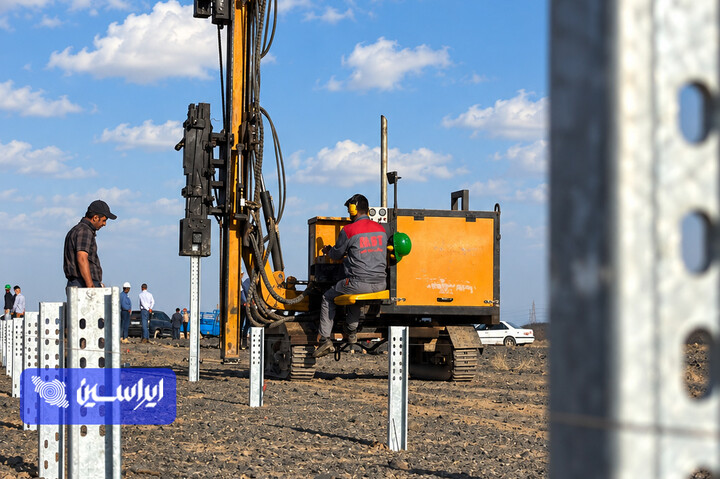
از سوی دیگر، برای تولید ۵ میلیون تن کنسانتره، حداقل ۱۰ تا ۱۱ میلیون تن سنگآهن مورد نیاز است. برآورد فعلی نیز از امکان تأمین حدود ۵.۵ میلیون تن از معادن مجتمع و حدود ۵۰۰ هزار تن از معادن پلاسری حکایت دارد. این اعداد، یک شکاف قابل توجه را پیش روی زنجیره قرار میدهند؛ شکافی که در صورت تداوم روند موجود، میتواند به حدود ۴ میلیون تن برسد. این فاصله فقط یک عدد در جدول برنامه تولید نیست. هر تن کسری سنگآهن، میتواند به معنای کاهش ظرفیت کارخانه، افزایش فشار برای تأمین منابع جایگزین، افزایش هزینه لجستیک و در نهایت کاهش بهرهوری سرمایهگذاریهای انجامشده در حلقههای پاییندست باشد. از این منظر، اقدام فولاد سنگان برای ورود مستقیمتر به فعالیتهای معدنی اهمیت بیشتری پیدا میکند. فعالیت ۱۱ دستگاه معدنی و آمادهبهکاری چهار دستگاه دیگر، در صورت فراهم بودن جبهههای کاری و حجم کافی استخراج، میتواند ظرفیت قابل توجهی برای تأمین خوراک ایجاد کند؛ ظرفیتی که طبق برنامه میتواند سالانه حدود ۷ میلیون تن، معادل حداقل ۷۰ درصد نیاز سنگآهن کارخانه کنسانتره، را پوشش دهد. اما ماشینآلات بهتنهایی معدن را توسعه نمیدهند. ناوگان معدنی زمانی ارزش واقعی خود را نشان میدهد که جبهههای استخراج آماده باشند، باطلهبرداری متناسب با برنامه پیش برود، عملیات انفجار بدون وقفه انجام شود و دسترسی به ماده معدنی استمرار داشته باشد.
اگر باطلهبرداری از برنامه عقب بماند، حتی افزایش تعداد ماشینآلات نیز الزاماً به افزایش متناسب تولید سنگآهن منجر نخواهد شد. بنابراین، مسئله امروز سنگان را باید فراتر از کمبود ماشینآلات دید. آنچه در معرض آزمون قرار گرفته، ظرفیت واقعی زنجیره معدنکاری برای تبدیل ذخیره زمینشناسی به خوراک صنعتی پایدار است و عملیاتی شدن این فرآیند در حال حاضر به کمبود اساسی مواد موردنیاز استخراج مربوط می شود. از سوی دیگر در شرایطی که عملیات معدنکاری با تعدد چالش ها روبرو می شود، تنوعبخشی به منابع تأمین می تواند تا حدی و البته در کوتاه مدت، بخشی از چالش را برطرف نماید ولیکن تسری سایر منابع یا معادن از تسری این مسائل در امان نیستند. خرید از معادن پلاسری، مشارکت در استخراج، خرید معادن، مشارکت در اکتشاف و بهرهبرداری از محدودههای معدنی و استفاده از ظرفیت بورس و سایر منابع منطقهای و استانی، همگی بخشی از این رویکرد هستند.
این تغییر رویکرد را میتوان نشانهای از عبور نگاه فولاد سنگان از تأمین خوراک به سمت مدیریت ریسک خوراک دانست. تفاوت این دو نگاه مهم است. در مدل نخست، شرکت منتظر دریافت سنگآهن از منابع موجود میماند؛ اما در مدل دوم، شرکت تلاش میکند بخشی از زنجیره تأمین را تحت کنترل مستقیم یا غیرمستقیم خود قرار دهد و سبد منابع را متنوع کند.با این حال، تنوعبخشی به منابع نیز بدون چالش نیست.
قیمت، کیفیت سنگآهن، فاصله حمل، ظرفیت تولید معادن، زیرساختهای حملونقل و پایداری تأمین، عواملی هستند که باید همزمان در تصمیمگیری لحاظ شوند. از همین رو، خرید مقطعی نمیتواند جایگزین یک استراتژی بلندمدت برای توسعه منابع معدنی شود. شاید مهمترین نکته در وضعیت امروز سنگان همین باشد: مسئله اصلی، داشتن سنگآهن نیست؛ مسئله، تضمین جریان پایدار سنگآهن به کارخانه است. اگر ذخایر سنگان را سرمایه نسلهای آینده صنعت فولاد منطقه بدانیم، استخراج و باطلهبرداری منظم، توسعه ناوگان، تسهیل عملیات انفجار، مشارکت در معادن و اکتشاف منابع جدید، در واقع اجزای یک برنامه واحد برای صیانت از این سرمایه هستند.
فولاد سنگان اکنون در نقطهای قرار دارد که تصمیمهای معدنی آن، مستقیماً بر پایداری تولید کنسانتره و گندله اثر خواهد گذاشت. عبور از این مرحله، نیازمند آن است که معدن نه بهعنوان حلقهای جدا از کارخانه، بلکه بهعنوان بخشی از یک زنجیره یکپارچه تولید دیده شود. سنگان ذخیره دارد؛ چالش اصلی این است که این ذخیره، بهموقع، مستمر و اقتصادی به خوراک تبدیل شود. این همان نقطهای است که آینده تولید فولاد در این منطقه را به عملکرد امروز معدن گره میزند.
*معاون امور معدنی فولاد سنگان
نظر شما