فولاد چین
-
کاهش تقاضا و افزایش هزینهها، راهبرد تولید فولاد چین را تغییر داد؛
پایان عصر تولید انبوه در صنعت فولاد چین
صنعت فولاد چین در واکنش به کاهش تقاضا، افت سودآوری و افزایش هزینههای تولید، در حال عبور از الگوی توسعه مبتنی بر افزایش حجم تولید است؛ تحولی که با تمرکز بر تولید فولادهای تخصصی و با عملکرد بالا، ارتقای بهرهوری، دیجیتالیسازی و توسعه فناوریهای کمکربن، مسیر تازهای برای رقابتپذیری بزرگترین صنعت فولاد جهان ترسیم میکند.
-
انجمنهای فولاد چین و کره جنوبی خواستار ارتباطات منظم شدند؛
چین و کره جنوبی بهدنبال همکاری فولادی پایدار
انجمنهای آهن و فولاد چین و کره جنوبی در دیداری مشترک، بر تقویت گفتوگوهای نهادی، مدیریت مسائل تجاری از مسیر رایزنی و توسعه همکاریها در زمینه تولید سبز و کمکربن تأکید کردند؛ مذاکراتی که با هدف تقویت ثبات تجارت دوجانبه و حفظ رقابتپذیری بلندمدت صنعت فولاد دو کشور انجام شد.
-

کاهش تولید فولاد خام و چدن مذاب همزمان با رشد محصولات نهایی رخ داد؛
تغییر ریتم تولید در صنعت فولاد چین
آمارهای انجمن آهن و فولاد چین (CISA) از کاهش ۲.۱ درصدی تولید فولاد خام کارخانههای بزرگ این کشور در اواخر سپتامبر نسبت به دوره قبل حکایت دارد؛ همزمان، موجودی انبار این کارخانهها ۸.۴ درصد کاهش یافته، اما تولید محصولات نهایی ۱۰.۹ درصد افزایش داشته است. با وجود افت اخیر ذخایر، موجودی فولاد همچنان بالاتر از سطح سال گذشته و ابتدای سال ۲۰۲۶ قرار دارد؛ موضوعی که ارزیابی وضعیت بازار چین را به روند تقاضا و تداوم کاهش موجودیها گره میزند.
-
یادداشت؛
موج بیلت چین در خلیج فارس: پیامد جنگ یا رقابت قیمتی؟
صادرات بیلت چین به کشورهای حاشیه خلیج فارس در هشت ماه نخست سال ۲۰۲۶ با رشد ۱۴۶.۷ درصدی از ۱.۷ میلیون تن فراتر رفت؛ روندی که در پی اختلال در عرضه منطقه و مزیت قیمتی فولاد چین شتاب گرفته است. در شرایطی که نشانههایی از بازگشت بیلت ایران به بازار منطقه دیده میشود، رقابتپذیری قیمت، تأمین پایدار انرژی و احیای سهم صادراتی، سه عامل تعیینکننده جایگاه فولاد ایران در ماههای آینده خواهند بود.
-
چین سهم کورههای قوس الکتریکی را افزایش میدهد؛
تقاضای فولاد چین بالای ۸۰۰ میلیون تن
انجمن آهن و فولاد چین اعلام کرد تقاضای داخلی فولاد این کشور در دوره ۲۰۲۶ تا ۲۰۳۰ سالانه بیش از ۸۰۰ میلیون تن خواهد بود؛ در همین حال، پکن قصد دارد با محدودسازی توسعه ظرفیت و افزایش تمرکز تولید، ساختار صنعت فولاد خود را بازتنظیم کند.
-
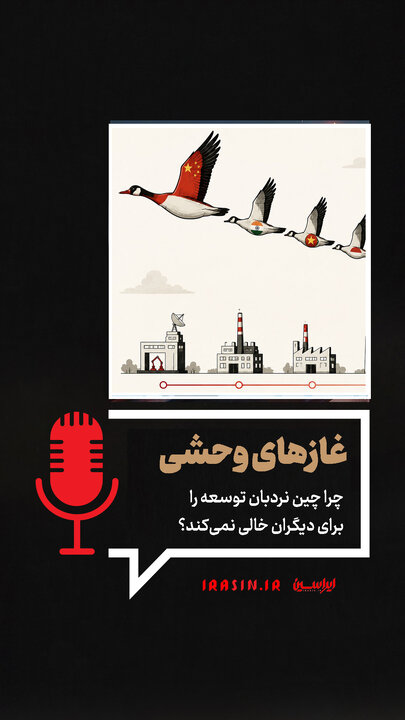
غازهای وحشی
استعاره اقتصادی «پرواز غازهای وحشی» دههها نقشه راه توسعه بود؛ ژاپن پیشتاز شد، صنایع سادهتر را به کره سپرد و سپس چین «کارخانه جهان» نام گرفت. طبق این منطق، با رشد دستمزدها، پکن باید پلههای پایینی نردبان را برای جهش کشورهای فقیر خالی میکرد. اما غول شرقی نهتنها شتابان بالا رفت، بلکه پلههای زیر پای دیگران را هم با خود برد! چین همزمان زنجیرههای پیشرفته و صنایع کاربر را حفظ کرد تا راه ورود بقیه بسته شود. در این قسمت از پادکست ایراسین، به سراغ بنبست تاریخی رویای صنعتیشدن در جهان در حال توسعه میرویم.
-
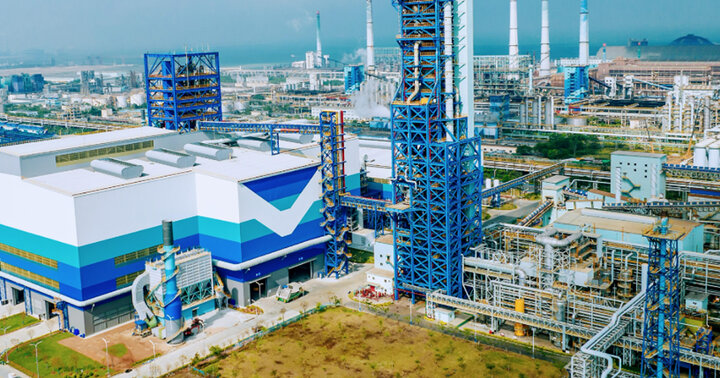
فولاد چین با ترکیب مازاد عرضه و تقاضای ضعیف مواجه است؛
چین به فولادسازان فرمان کاهش تولید داد
انجمن آهن و فولاد چین (CISA) از فولادسازان این کشور خواست با کنترل حجم تولید و کاهش موجودی انبارها، فشار ناشی از مازاد عرضه و ضعف تقاضای داخلی بر بازار فولاد را کاهش دهند.
-
چین ۵۴ درصد از فولاد جهان را قبضه کرد؛
تحول ۵۶ ساله صنعت فولاد
طی نزدیک به ۶ دهه، نقشه متالورژی جهان بازنویسی شد؛ سهم چین از تولید فولاد خام جهانی از ۲.۸ درصد در سال ۱۹۶۷ به بیش از ۵۴ درصد در ۲۰۲۳ جهش کرد. همزمان، قدرتهای سنتی شامل آمریکا، اروپا، ژاپن و کانادا با افول ۴۱ درصدی تولید مواجه شدند. این تحول نمادی از جابهجایی نبض صنعتی جهان از غرب به شرق است.
-
هنر تعظیم
هیچکس در یک کارخانه ژاپنی، به مهندس چینیِ دهه ۱۹۸۰ به چشمِ یک رقیب نگاه نمیکرد. او مهمان بود؛ با کتوشلواری نامتناسب، دفتری پر از یادداشت و سکوتی که از هر سخنرانی بلندتر بود. میزبانان ژاپنی، آلمانی و آمریکایی، ماشینآلات و خطوط تولید خود را با اعتمادبهنفس به نمایش میگذاشتند؛ غافل از اینکه بازدیدکنندگان، فقط فناوری نمیآموختند، بلکه در حالِ کالبدشکافیِ یک برتری بودند. آن تعظیم، تسلیم نبود؛ نوعی سرمایهگذاری بلندمدت بود. چین ابتدا یاد گرفت، سپس تقلید کرد، بعد مقیاس ساخت و سرانجام قواعد بازی را تغییر داد. در این قسمت از پادکست ایراسین، به سراغ کشوری میرویم که نوآوری را از یک جرقه نبوغ فردی به یک ماشین عظیمِ پذیرش، اجرا و تسخیر بازار تبدیل کرد.
-

سهم صنعت از مصرف فولاد چین به ۵۲ درصد رسید؛
صنعت، ناجی بازار فولاد چین شد
بازار فولاد چین در سال ۲۰۲۶ بیش از گذشته به موتور صنایع تولیدی و صادراتمحور وابسته خواهد شد؛ بهطوری که پیشبینی میشود تقاضای فولاد در بخشهایی مانند خودروسازی، ماشینسازی، لوازم خانگی، انرژی و کشتیسازی با رشد ۳.۳ درصدی به ۳۴۴ میلیون تن برسد. این روند در شرایطی شکل میگیرد که رکود طولانیمدت بازار مسکن و ضعف سرمایهگذاریهای زیرساختی، ساختار تقاضای فولاد در بزرگترین تولیدکننده فولاد جهان را به سمت صنعت تغییر داده است.
-
یادداشت؛
دوران جدید در تجارت سنگآهن
بیش از دو دهه، بازار جهانی سنگآهن با یک شاخص میزان تولید فولاد چین تعریف میشد. هر زمان ساختوساز در این کشور رونق میگرفت، قیمت سنگآهن افزایش مییافت و هرگاه اقتصاد چین با رکود مواجه میشد، بازار جهانی نیز تحت تأثیر قرار میگرفت. اما نشانههای سالهای اخیر حاکی از آن است که این وابستگی مطلق در حال کاهش است.
-
قیمت فولاد بالا رفت، اما تقاضای جهانی همچنان کمرمق است؛
فولاد جهان در تله محدودیت عرضه
بررسی بازار جهانی فولاد در هفته منتهی به ۲۱ آگوست نشان میدهد رشد قیمتها بیش از آنکه حاصل رونق تقاضا باشد، از محدودیت عرضه، افزایش هزینه مواد اولیه، سیاستهای تجاری و اختلالات حملونقل نشأت گرفته است؛ شرایطی که بازارهای آمریکا، چین و اروپا را در مسیرهای متفاوتی قرار داده است.
-

پکن برای کربنزدایی فولاد برنامه تازهای دارد؛
چین تولید فولاد را به سمت قراضه برد
چین قصد دارد تا سال ۲۰۳۰ حجم جمعآوری و فرآوری قراضه فولادی را به ۳۰۰ میلیون تن در سال برساند و سهم فناوریهای کمکربن در صنعت فولاد را افزایش دهد.
-
اقتصاد چین از فولادبرها به صنایع فناوریمحور تغییر مسیر میدهد؛
فولاد چین قربانی تغییر مسیر اقتصاد
تولید فولاد چین در ماه ژوئیه به پایینترین سطح این ماه در نزدیک به یک دهه گذشته رسید؛ افتی که اگرچه نشانه تداوم ضعف ساختوساز و بازار مسکن است، اما همزمان رشد صادرات خودرو، فناوری و واردات قدرتمند سنگآهن نشان میدهد تصویر اقتصاد چین بسیار پیچیدهتر از یک رکود فراگیر است.
-

انجمن آهن و فولاد چین خواستار تقویت زنجیره تأمین مواد اولیه شد؛
چین بهدنبال زنجیره امن مواد اولیه
انجمن آهن و فولاد چین از فولادسازان این کشور خواست با توجه به وابستگی بیش از ۸۰ درصدی به واردات سنگآهن و منگنز، برنامههای جامعتری برای تضمین امنیت مواد اولیه و کاهش ریسکهای زنجیره تأمین تدوین کنند.
-

فولاد چین و روسیه از محدودیت ضددامپینگ خارج شدند؛
پایان تعرفههای ضددامپینگ فولاد در انگلیس
انگلیس پس از پنج سال، تعرفههای ضددامپینگ بر واردات برخی محصولات فولادی تخت سردنوردشده از چین و روسیه را لغو کرد، اما اجرای نظام جدید سهمیهبندی واردات فولاد از ابتدای ژوئیه، احتمال بازگشت گسترده این محصولات به بازار انگلیس را محدود کرده است.
-
افت صادرات فولاد همزمان با افزایش واردات سنگآهن چین رقم خورد؛
صادرات فولاد چین در مسیر نزولی ماند
تجارت فولاد چین در هفت ماه نخست ۲۰۲۶ دو مسیر متفاوت را پیمود؛ صادرات فولاد با افت ۴.۴ درصدی به حدود ۶۵ میلیون تن کاهش یافت، اما واردات سنگآهن ۵.۹ درصد رشد کرد و به ۷۳۶.۸۴ میلیون تن رسید؛ نشانهای از تداوم اشتهای فولادسازان چینی برای مواد اولیه، حتی در سایه کاهش صادرات فولاد.
-
قیمت تحویلی فولاد، از نرخ کارخانه مهمتر شده است؛
فولاد جهانی در دام واگرایی منطقهای
بازار جهانی فولاد در پایان ژوئیه ۲۰۲۶ وارد مرحلهای از واگرایی منطقهای شده است؛ مرحلهای که در آن قیمت اسمی دیگر بهتنهایی معیار تصمیمگیری خریداران نیست. ورق گرم آمریکا با عبور از ۱۹۰۰ دلار در هر تن، از کمبود موجودی و محدودیت عرضه قابلتحویل نیرو گرفته، در حالی که بازار چین زیر فشار تقاضای ضعیف، نبود محرک اقتصادی تازه و کاهش هزینه مواد اولیه قرار دارد. با این حال، فاصله قیمتی میان دو بازار بهسادگی از مسیر تجارت تعدیل نمیشود؛ زیرا اختلال در تنگه هرمز، بابالمندب و دریای سیاه، هزینه، زمان و ریسک حمل را افزایش داده است. اکنون ارزش فولاد نه فقط با قیمت کارخانه، بلکه با قابلیت تحویل، امنیت مسیر حمل و اطمینان از تأمین سنجیده میشود.
-

رشد بخش صنعت نتوانست رکود بازار فولاد چین را جبران کند؛
افزایش سود شرکتهای صنعتی چین در ۲۰۲۶
شرکتهای صنعتی بزرگ چین در نیمه نخست سال ۲۰۲۶ با ثبت رشد ۱۸.۷ درصدی سود، عملکردی فراتر از انتظار داشتند، اما صنعت فولاد از این روند صعودی جا ماند. کاهش درآمد، افت ۲۵ درصدی سود، کاهش تولید و افت صادرات فولاد نشان میدهد سیاستهای کنترل ظرفیت و ضعف تقاضا همچنان فشار سنگینی بر بزرگترین صنعت فولاد جهان وارد میکند.
-
آمریکا از مکزیک تعرفهگذاری بر فولاد چین را خواستار شد؛
مکزیک برگ جدید واشنگتن مقابل فولاد چین
آمریکا از مکزیک خواسته است با الگوبرداری از تعرفههای «بخش ۲۳۲»، بر واردات فولاد و آلومینیوم چین تعرفه اعمال کند؛ اقدامی که در صورت توافق، میتواند ساختار تجارت فولاد در آمریکای شمالی را دگرگون کرده و فشار بر صادرکنندگان چینی را افزایش دهد.
-

تحقیقات ضددامپینگ ژاپن تا دوازدهم دسامبر تمدید شد؛
ژاپن علیه سیل فولاد ارزان ایستاد
دولت ژاپن در نتیجهگیری اولیه تحقیقات ضددامپینگ اعلام کرد واردات ورق و کلاف فولادی گالوانیزه گرم از چین و کرهجنوبی با قیمتهای دامپینگ انجام شده و به تولیدکنندگان داخلی آسیب رسانده است. همزمان، مهلت این تحقیقات تا ۱۲ دسامبر تمدید شده و احتمال اعمال تعرفههای ضددامپینگ بر این محصولات افزایش یافته است.
-
افت تقاضای داخلی همچنان تجارت فولاد چین را تحتفشار نگه داشت؛
صادرات فولاد چین نزولی شد
صادرات فولاد چین در نیمه نخست سال ۲۰۲۶ با کاهش ۵.۶ درصدی نسبت به مدت مشابه سال قبل به ۵۴.۸۷ میلیون تن رسید؛ هرچند صادرات این کشور در ماه ژوئن رشد سالانه را تجربه کرد. همزمان، واردات سنگآهن چین با افزایش تولید معادن و رشد عرضه از سوی شرکتهای معدنی، بیش از ۶ درصد در نیمه نخست سال افزایش یافت و از تداوم تقاضای صنایع فولادی این کشور برای مواد اولیه حکایت دارد.
-
بازار جهانی فولاد زیر فشار جنگ، کربن و محدودیتهای تجاری است؛
فولاد جهان در مسیر تجارت منطقهای
همزمان با تشدید تنشهای ژئوپلیتیکی، افزایش محدودیتهای تجاری و اجرای سیاستهای کربنی، کارشناسان صنعت فولاد معتقدند بازار جهانی این صنعت در حال فاصله گرفتن از الگوی سنتی جهانیسازی و حرکت به سمت منطقهایسازی تجارت است. این تحول، در کنار صادرات بیسابقه فولاد چین، اجرای CBAM در اروپا و رشد سرمایهگذاری در فولاد کمکربن، از مهمترین محورهای کنفرانس Kallanish Global Flat Steel 2026 خواهد بود که شهریورماه در استانبول برگزار میشود.
-
استیلهوم از کاهش تولید فولاد چین در ادامه سال خبر داد؛
نیمه دوم ۲۰۲۶؛ امید تازه صنعت فولاد
تولید فولاد چین در سال ۲۰۲۶ با کاهش ۱.۲ درصدی به ۹۵۰ میلیون تن خواهد رسید؛ افتی که ناشی از تداوم عدم تعادلهای ساختاری بازار و کاهش تقاضای بخش ساختمان است. با این حال، تحلیلگران انتظار دارند با تقویت مصرف صنعتی و افزایش صادرات شمش فولادی، روند تولید در نیمه دوم سال بهتدریج بهبود یابد.
-
آمار پنجماهه از تداوم فشار بر فولادسازان چینی خبر میدهد؛
فولاد چین در مسیر کاهش تولید
دادههای رسمی نشان میدهد تولید فولاد، چدن و محصولات نوردی چین در بازه ژانویه تا مه کاهش یافته؛ موضوعی که همچنان تحت تأثیر رکود بخش مسکن و سیاستهای کنترل تولید قرار دارد.
-

سهمیههای واردات فولاد از اول ژوئیه کاهش مییابد؛
تلاش پکن و بروکسل برای توافق فولادی
چین با انتقاد شدید از محدودیتهای جدید واردات فولاد اتحادیه اروپا، این سیاست را اقدامی حمایتگرایانه و مغایر با اصول تجارت آزاد دانست. همزمان با آغاز مذاکرات دو طرف در چارچوب سازمان تجارت جهانی، بروکسل اعلام کرده است از اول ژوئیه سهمیههای واردات بدون تعرفه فولاد را بهطور قابل توجهی کاهش داده و تعرفه واردات مازاد بر سهمیه را به ۵۰ درصد افزایش خواهد داد.
-
چین و اتحادیه اروپا درباره محدودیتهای تجاری فولاد وارد مذاکره شدند؛
مازاد تولید چین، کابوس صنعت فولاد اروپا
چین و اتحادیه اروپا مذاکرات تازهای را درباره محدودیتهای واردات فولاد آغاز کردهاند؛ گفتوگوهایی که در سایه نگرانی فزاینده بروکسل از هجوم فولاد ارزانقیمت چینی و تشدید رقابت صنعتی میان دو اقتصاد بزرگ جهان، میتواند آینده تجارت جهانی فولاد و سیاستهای حمایتی اروپا را تحتتأثیر قرار دهد.
-

تولیدکنندگان چینی بهدنبال افزایش ارزش افزوده محصولات فولادی هستند؛
فولاد سبز در قلب صنعت چین
هبی، بزرگترین قطب تولید فولاد چین، برنامهای گسترده برای نوسازی صنعت متالورژی و توسعه فولاد سبز تدوین کرده و قصد دارد تا سال ۲۰۲۶ بیش از ۲۰ نوع فولاد کمکربن را گواهیگذاری کند؛ اقدامی که بخشی از راهبرد پکن برای عبور از بحران مازاد ظرفیت، کاهش آلایندگی و حرکت بهسوی تولید محصولات فولادی پیشرفته و با ارزش افزوده بالاتر محسوب میشود.
-
سیاستهای زیستمحیطی پکن صادرات فولاد را محدود کرد؛
صادرات فولاد چین از نفس افتاد
دولت چین با اجرای سیاستهای کنترل ظرفیت و کاهش انتشار کربن، بخشی از تولید فولاد را به سمت بازار داخلی و محصولات با ارزش افزوده بالاتر هدایت کرده؛ اقدامی که به افت صادرات این کشور منجر شده است.
-

پادکست؛
پایان صادرات بیمحابا
در پنج سال گذشته، بازار جهانی فولاد وارد دورهای شده که کمتر کسی پیشبینیاش را میکرد؛ دورهای که در آن دیگر قیمت تعیینکننده نیست، بلکه امنیت زنجیره تأمین حرف اول را میزند. از پکن تا مسکو، از سمرقند تا استانبول، تصمیمهایی گرفته شده که نظم دیرینه تجارت فولاد را زیرورو کرده است. دوران «صادرات بیمحابا» به پایان رسیده و جهان بهسوی یک معماری تازه میرود: معماری حمایتگرایانه و منطقهای. در این اپیزود از پادکست «استودیو کارخانه» به قلب این تغییرات قدم میگذاریم و روایت میکنیم چگونه چهار بازیگر کلیدی، چین، روسیه، آسیای میانه و حوزه دریای سیاه، هرکدام به شکلی مسیر جهانی یکی از مهمترین صنایع پایه را تغییر دادهاند. روایتی از تصمیمهای سخت، بحرانهای پیچیده و سیاستهایی که آینده فولاد جهان را دوباره تعریف کردهاند.