


پایگاه تحلیلی خبری ایراسین؛ بازار زغالسنگ حرارتی دریابرد آسیا در سالهای آینده با کاهش تدریجی همزمان تقاضا و عرضه مواجه خواهد شد؛ شرایطی که به گفته تحلیلگران، مسیر بلندمدت قیمتها را به این موضوع وابسته میکند که کدامیک از دو مؤلفه عرضه یا تقاضا با سرعت بیشتری کاهش یابد.
آسیا طی سالهای اخیر نزدیک به ۹۰ درصد تجارت دریابرد زغالسنگ حرارتی جهان را به خود اختصاص داده است. بر اساس دادههای گردآوریشده توسط مؤسسه تحلیل کالا کپلر، واردات دریابرد زغالسنگ حرارتی آسیا در سال ۲۰۲۴ به رکورد ۸۹۸.۲ میلیون تن رسید، اما در سال ۲۰۲۵ با کاهش جزئی به ۸۵۶.۳ میلیون تن رسید.برآوردها نشان میدهد این روند کاهشی در سال ۲۰۲۶ نیز ادامه خواهد داشت؛ چراکه چین و هند، دو واردکننده بزرگ زغالسنگ آسیا، در پی افزایش قیمتها و پیامدهای گسترده جنگ آمریکا و اسرائیل با ایران، رشد تقاضای خود را تعدیل کردهاند.
کاهش تدریجی بازار زغالسنگ
موضوع کاهش همزمان عرضه و تقاضا یکی از محورهای اصلی مباحث مطرحشده در کنفرانس امسال CT Asia در جزیره بالی اندونزی بود؛ رویدادی که یکی از بزرگترین گردهماییهای صنعت زغالسنگ در جهان به شمار میرود.با این حال، فعالان بازار زغالسنگ لزوماً این روند را نشانهای منفی نمیدانند و بسیاری از آنها کوچکشدن تدریجی بازار زغالسنگ حرارتی دریابرد را در مجموع روندی مثبت ارزیابی میکنند.
افزایش شدید قیمت نفت خام، فرآوردههای پالایشی و گاز طبیعی مایعشده (LNG) در پی محدودیت صادرات انرژی از خاورمیانه، به گفته فعالان بازار، عمر استفاده از زغالسنگ در آسیا را طولانیتر کرده است.
زغالسنگ حرارتی دریابرد آسیا عمدتاً از اندونزی، بزرگترین صادرکننده زغالسنگ جهان، و استرالیا تأمین میشود. این دو کشور برخلاف بسیاری از مسیرهای تأمین انرژی، در معرض گلوگاههای کشتیرانی مانند تنگه هرمز قرار ندارند.پس از این دو کشور، آفریقای جنوبی، روسیه و ایالات متحده از تأمینکنندگان مهم زغالسنگ آسیا هستند. این کشورها با افزایش هزینههای حملونقل مواجهاند، اما همچنان در بازار بهعنوان تولیدکنندگانی نسبتاً قابل اتکا شناخته میشوند.
اندونزی؛ متغیر اصلی سمت عرضه
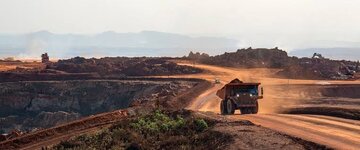
مهمترین چالش در سمت عرضه به اندونزی مربوط میشود؛ بازاری که سیاستهای دولتی در آن بیش از گذشته بر روند تولید اثرگذار شده و تحولات آن الزاماً تابع مستقیم قیمت و تقاضای بازار نیست.در اندونزی دو عامل اصلی باید مورد توجه قرار گیرد. نخست، میزان کل تولید زغالسنگی است که دولت به شرکتهای معدنی اجازه استخراج آن را میدهد.
تولید زغالسنگ اندونزی در سال ۲۰۲۵ به رکورد حدود ۷۹۰ میلیون تن رسید. در واکنش به این افزایش، دولت برای سال ۲۰۲۶ کاهش تولید را در دستور کار قرار داده است تا با محدود کردن صادرات و کاهش عرضه در بازار دریابرد، زمینه افزایش قیمتها فراهم شود.
اگرچه هنوز مشخص نیست تولید واقعی اندونزی در سال جاری به چه میزان خواهد رسید، برآورد غالب در صنعت نشان میدهد تولید این کشور حدود ۶۰ میلیون تن کاهش خواهد یافت.برخی نمایندگان صنعت زغالسنگ نیز در حاشیه کنفرانس CT Asia، بهصورت غیررسمی اعلام کردهاند که دولت اندونزی احتمالاً به دنبال محدود کردن تولید سالانه در سطح حدود ۷۰۰ میلیون تن است.
دومین عامل اثرگذار بر بازار زغالسنگ اندونزی، رشد مستمر مصرف داخلی، بهویژه در بخش فرآوری فلزات است.اندونزی بزرگترین تولیدکننده نیکل جهان است و همزمان ظرفیت تولید فلزات دیگری مانند آلومینیوم را نیز افزایش میدهد. فرآوری سنگهای معدنی و تبدیل آنها به محصولات نیمهفرآوریشده یا نهایی، فرایندی انرژیبر است و بخش عمده انرژی مورد نیاز آن از زغالسنگ تأمین میشود.
بر اساس دادههای ارائهشده از سوی توبی هاسال، مدیر تحقیقات زغالسنگ در LSEG، فروش زغالسنگ به مصرفکنندگان داخلی اندونزی بین سالهای ۲۰۱۵ تا ۲۰۲۵ با نرخ رشد مرکب سالانه ۱۱.۱ درصد افزایش یافته و اکنون ۳۱ درصد از کل تقاضای زغالسنگ این کشور را تشکیل میدهد.
در صورتی که تولید کل زغالسنگ اندونزی تقریباً ثابت بماند اما مصرف داخلی همچنان افزایش پیدا کند، عرضه زغالسنگ برای بازار دریابرد ناگزیر کاهش خواهد یافت.عامل نامشخص اصلی این است که دولت اندونزی در آینده تولید را در سطح فعلی حفظ خواهد کرد یا به شرکتهای معدنی اجازه افزایش تولید میدهد. حتی در صورت افزایش تولید نیز این پرسش مطرح است که چه میزان زغالسنگ اضافی را میتوان با صرفه اقتصادی برای صادرات تولید کرد.
محدودیت عرضه استرالیا و آفریقای جنوبی
در خارج از اندونزی نیز چشمانداز عرضه چندان افزایشی نیست. در استرالیا، دریافت مجوزهای جدید برای توسعه تولید با دشواری مواجه است و کمبود سرمایه نیز مانع افزایش سریع ظرفیت تولید شده است.در آفریقای جنوبی نیز محدودیتهای شبکه ریلی، توان صادراتی صنعت زغالسنگ را تحت فشار قرار داده است.این عوامل در مجموع نشان میدهد رشد عرضه دریابرد زغالسنگ حرارتی در آسیا در سالهای آینده با محدودیت مواجه خواهد بود.
سیاست چین و آینده تقاضای زغالسنگ
در سمت تقاضا نیز شرایط چین، بزرگترین واردکننده زغالسنگ جهان، تا حد زیادی تحت تأثیر سیاستهای دولتی قرار دارد.واردات زغالسنگ چین در نیمه نخست سال کاهش یافت، اما پس از افت تولید داخلی در پی مجموعهای از بازرسیهای ایمنی، روند واردات مجدداً تقویت شد. این بازرسیها پس از حادثهای در ماه مه که به مرگ ۸۲ معدنچی منجر شد، شدت گرفت.
با این حال، روند کلی بازار احتمالاً به سمت کاهش واردات دریابرد چین حرکت خواهد کرد؛ زیرا افزایش ظرفیت انرژیهای تجدیدپذیر سهم زغالسنگ از سبد انرژی را کاهش میدهد و با بازگشت تولید داخلی، نیاز به واردات نیز محدودتر خواهد شد.
هند؛ کاهش واردات نیروگاهی و افزایش مصرف صنعتی
هند، دومین واردکننده بزرگ زغالسنگ جهان، نیز ممکن است در بخش تولید برق با کاهش واردات دریابرد مواجه شود؛ زیرا افزایش تولید داخلی نیاز به واردات را کاهش خواهد داد.با این حال، انتظار میرود هند همچنان برای صنایع انرژیبری مانند تولید سیمان، خرید زغالسنگ را افزایش دهد. از این رو، کاهش واردات بخش نیروگاهی لزوماً به معنای افت مشابه تقاضای صنعتی این کشور نخواهد بود.
ژاپن و کره جنوبی، سومین و چهارمین خریداران بزرگ زغالسنگ در آسیا، نیز در بلندمدت با کاهش واردات مواجه خواهند شد. نیروگاههای زغالسنگ در این دو کشور بهتدریج به پایان عمر خود نزدیک میشوند و بخشی از آنها با ظرفیتهای تولید برق مبتنی بر انرژیهای تجدیدپذیر و LNG جایگزین خواهند شد.
رشد تقاضا در واردکنندگان کوچکتر آسیایی مانند ویتنام، فیلیپین و بنگلادش نیز احتمالاً برای جبران کاهش مصرف در چهار بازار بزرگ آسیا کافی نخواهد بود.در مجموع، دیدگاه غالب فعالان صنعت در کنفرانس CT Asia این بود که عرضه زغالسنگ حرارتی دریابرد با شیبی محدود کاهش خواهد یافت، اما سرعت این کاهش اندکی بیشتر از افت تقاضا خواهد بود.
ثبات نسبی قیمتها در بازار زغالسنگ
بر اساس این چشمانداز، قیمت زغالسنگ حرارتی دریابرد احتمالاً در بلندمدت نسبتاً باثبات خواهد ماند؛ هرچند بازار همچنان در معرض نوسانات ناشی از رویدادهای غیرمنتظره قرار خواهد داشت.
بازرسیهای گسترده از معادن چین در سال جاری و اختلالات ناشی از شرایط جوی در استرالیا یا اندونزی در سالهای گذشته، نمونههایی از عواملی هستند که میتوانند در کوتاهمدت تعادل عرضه و تقاضا و در نتیجه قیمتها را تغییر دهند.
در مجموع، بازار زغالسنگ حرارتی دریابرد آسیا در مسیر یک کاهش تدریجی قرار گرفته است؛ بازاری که نه با سقوط ناگهانی تقاضا یا عرضه، بلکه با کاهش آهسته هر دو طرف مواجه خواهد بود. نقش سیاستهای تولیدی اندونزی، رشد مصرف داخلی این کشور، روند تولید چین و هند و سرعت توسعه انرژیهای تجدیدپذیر، از مهمترین عوامل تعیینکننده مسیر آینده این بازار خواهند بود.
نظر شما