


پایگاه تحلیلی خبری ایراسین، بررسی دادههای کلان مرکز آمار ایران تصویری صریح از یک انقباض اقتصادی عمیق در بهار ۱۴۰۵ ارائه میدهد. اقتصاد ایران در این دوره با ثبت نرخ رشد منفی ۱۰.۱ درصد (با احتساب نفت) و منفی ۴.۶ درصد (بدون نفت)، با یک شوک سیستمیک مواجه شده است. کاهش تولید ناخالص داخلی به رقم ۲۱,۷۹۵ هزار میلیارد ریال، نشاندهنده فشردگی شدید در حلقههای مختلف زنجیره ارزش اقتصاد کلان است.
فشار نهاده ها به بخش صنعت و معدن
در کالبدشکافی بخش صنعت و عملکرد بنگاههای بزرگ، آمارها حاکی از فرسایش جدی مزیتهای رقابتی است. گروه صنایع و معادن افت سنگین ۱۴.۷ درصدی را تجربه کرده و زیربخش «صنعت» نیز با انقباض ۲.۵ درصدی مواجه شده است. از منظر استراتژی رقابتی، تداوم تولید در بنگاههای مقیاسبزرگ (مانند غولهای صنعت فولاد و فلزات اساسی) مستلزم جریانی پایدار و بیوقفه از نهادههای تولید است؛ اما دادهها نشان میدهند که گلوگاههای زیرساختی، این زنجیره ارزش را به شدت مختل کردهاند. سقوط ۲۱.۳ درصدی ارزش افزوده بخش توزیع گاز طبیعی و افت ۵.۴ درصدی تأمین آب و برق، بازتابدهنده ناترازی عمیق انرژی و جیرهبندیهای تحمیلشده بر بخش تولید است که مستقیماً حاشیه سود و ظرفیت عملیاتی صنایع مادر را هدف قرار میدهد.
زنگ خطر استراتژیک دیگر برای بنگاههای بزرگ، کاهش ۸.۴ درصدی تشکیل سرمایه ثابت ناخالص است. افت سرمایهگذاری، استراتژیهای مبتنی بر رهبری هزینه و نوسازی تکنولوژیک در صنایع سنگین را در معرض تهدید قرار میدهد. بنگاهی که نتواند خطوط تولید خود را تجدید و بهینهسازی کند، در رقابتپذیری بینالمللی نیز دچار عقبنشینی میشود؛ کما اینکه سقوط سنگین ۳۵.۷ درصدی در صادرات کالا و خدمات، گواه روشنی بر کاهش توان نفوذ در بازارهای جهانی به دلیل محدودیتهای سمت عرضه و توقفهای تولیدی است. همزمان، واردات کالا و خدمات نیز ۱۴.۸ درصد کاهش یافته است که میتواند نشاندهنده دشواری در تأمین مواد اولیه و تجهیزات واسطهای باشد.
در نهایت، با توجه به افت ۴.۰ درصدی هزینه مصرف نهایی خصوصی و رشد محدود ۱.۷ درصدی مصرف نهایی دولت، بنگاههای بزرگ صنعتی در یک منگنه دوگانه گرفتار شدهاند: از یک سو بحران تأمین نهادهها و قطعی انرژی (شوک عرضه) و از سوی دیگر انقباض تقاضای داخلی و خارجی.
برای درک ساختاریافتهتر این عدمقطعیتها و تدوین نقشهراه عملیاتی، جدول تحلیلی زیر، دادههای کلان را به پیامدهای زنجیره ارزش و پاسخهای استراتژیک بنگاههای بزرگ پیوند میدهد؛
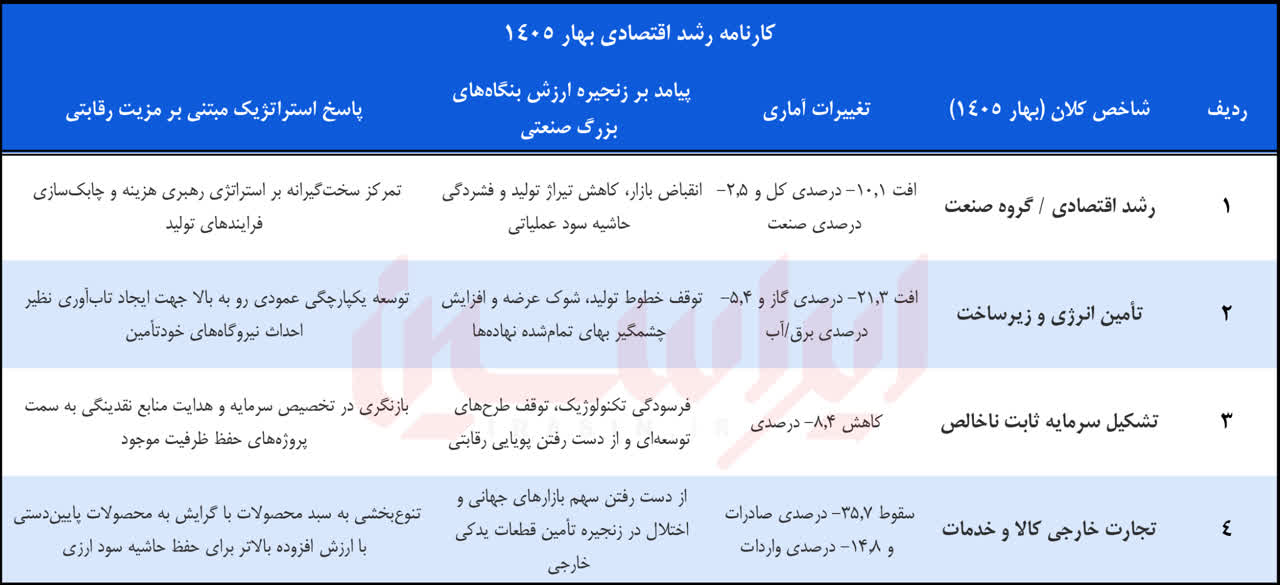
عبور از این چرخه، مستلزم اتخاذ رویکردهای توسعهمحور برای ایجاد تابآوری است تا ساختار رقابتی صنایع در برابر این تکانههای سهمگین محافظت شود. پر واضح است که در شرایط این چنینی اقتصاد و شکنندگی بالای زیرساخت ها و اکوسیستم اقتصاد و صنعت، برد با صنایعی است که از سالهای قبل استراتژی خود را بر پایه خود تامینی و ایجاد زیرساخت های اختصاصی تنظیم کرده اند. تداوم حیات در این بنگاه ها، آن ها را به پیشران توسعه در کشور و ایجادکننده حیات در سایر صنایع تبدیل می کند.


نظر شما