


پایگاه تحلیلی خبری ایراسین؛ گزارش مرکز پژوهشهای مجلس شورای اسلامی با عنوان «آسیبشناسی روند سرمایهگذاری در توسعه نیروگاههای حرارتی»، منتشره در آبان ۱۴۰۵ تصویری از یک بنبست ساختاری در سمت عرضه برق ایران ترسیم میکند که در آن، نقش صنایع بزرگ و انرژیبر نه به عنوان یک انتخاب داوطلبانه، بلکه به عنوان آخرین سنگر تأمین مالی و حفظ پایداری تولید تعریف شده است.
چرا صنایع بزرگ به عنوان منجی سرمایهگذاری برق وارد میدان شدند؟
ورود صنایع بزرگ به احداث نیروگاه، نتیجه مستقیم فروپاشی سه مدل کلاسیک تأمین مالی در دهه ۱۳۹۰ است:
-
خروج دولت بدون جایگزین: با اجرای اصل ۴۴، سرمایهگذاری مستقیم دولت به قیمت ثابت سال ۱۴۰۰، از ۵۹۲ هزار میلیارد ریال (در سال ۱۳۸۷) به کمتر از ۱۸ هزار میلیارد ریال کاهش یافت.
-
بیاعتباری خرید تضمینی (ECA): انباشت ۱۴۴.۷ هزار میلیارد تومان بدهی شرکت برق حرارتی به نیروگاههای خصوصی (که ۹۲ درصد آن ناشی از سه قرارداد ارزی قدیمی پرهسر، فارس و جنوب اصفهان است) و تأخیرهای ۱۸ تا ۵۰ ماهه در پرداخت مطالبات ریالی، بخش خصوصی مستقل را از این بازار فراری داد.
-
انسداد صندوق توسعه ملی: ناترازی میان درآمد ریالی نیروگاهها و اقساط ارزی صندوق، به معوق شدن تسهیلات ۴.۳ میلیارد دلاری دهه ۱۳۹۰ و توقف کامل وامدهی جدید صندوق به این بخش منجر شد.
در چنین خلأ نقدینگی و در حالی که شکاف عرضه و تقاضا در اوج بار به ۱۷.۶ هزار مگاوات رسیده بود، حاکمیت با تصویب قانون مانعزدایی از توسعه صنعت برق (۱۴۰۱)، صنایع بزرگ را به احداث نیروگاههای حرارتی و خورشیدی ترغیب کرد.
منطق اقتصادی و استراتژیک صنایع بزرگ
برای صنایع بزرگی مانند فولاد مبارکه، گلگهر، چادرملو، آلومینیوم المهدی و هلدینگهای معدنی و پتروشیمی، سرمایهگذاری در نیروگاه دیگر یک «تنوعبخشی به سبد دارایی» نیست؛ بلکه یک اقدام تدافعی برای صیانت از حاشیه سود و تداوم تولید است. دولت از دو اهرم برای مشارکت بیشتر این صنایع استفاده کرده است:
-
اهرم قیمتگذاری (ماده ۳ قانون مانعزدایی): تعرفه برق صنایع انرژیبر از نرخهای یارانهای به نرخ قراردادهای تبدیل انرژی (ECA) گره خورد که این امر به تنهایی جهش ۸۰ درصدی درآمد گروه توانیر را در سال ۱۴۰۲ رقم زد. افزایش هزینه تمامشده انرژی، منطق خودتأمینی برق را برای بنگاههای بزرگ تقویت کرد.
-
اهرم جیره بندی و قطع برق (ماده ۴ قانون مانعزدایی): قانون به صراحت اعلام کرده که در صورت عدم احداث نیروگاه، صنایع در زمان کمبود برق در اولویت اول محدودیت و خاموشی قرار میگیرند. از آنجا که زیان ناشی از توقف کورههای قوس الکتریکی یا خطوط احیا در صنعت فولاد به مراتب سنگینتر از هزینه احداث نیروگاه است، صنایع بزرگ عملاً ناچار به پذیرش این سرمایهگذاری شدند.
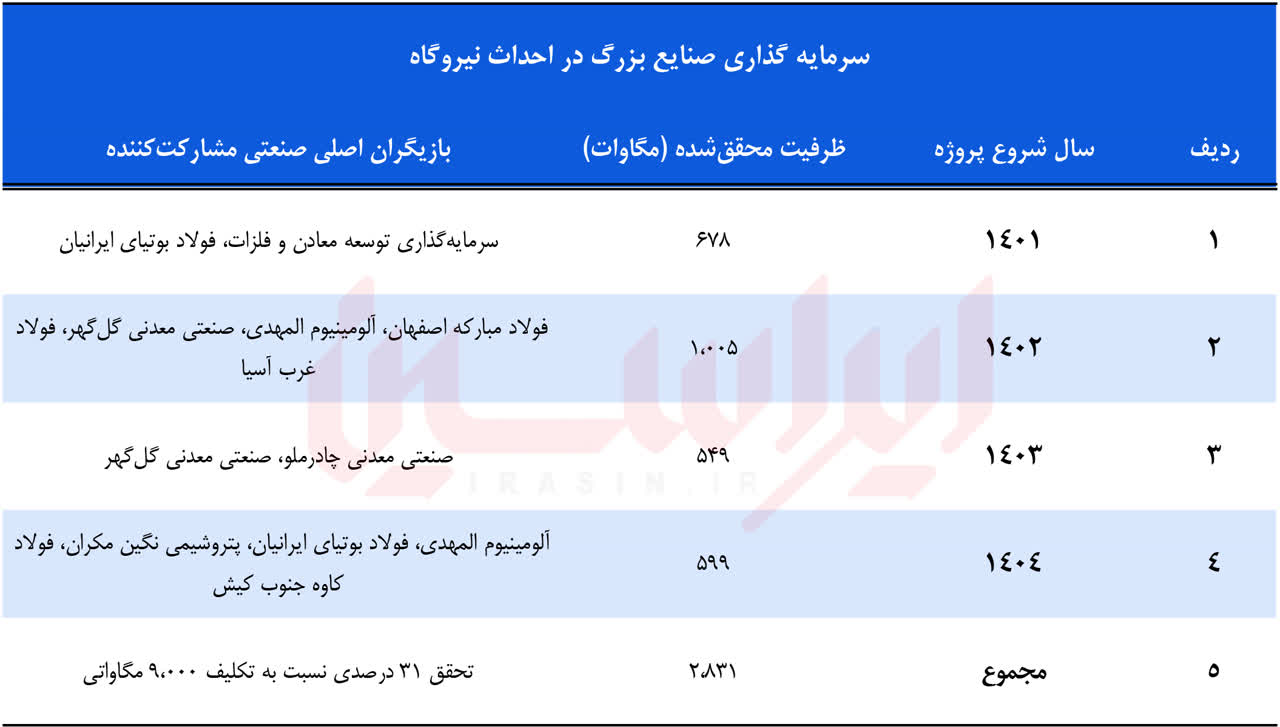
گلوگاههای بازدارنده؛ چرا صنایع بزرگ با احتیاط پیش میروند؟
این گزارش نشان میدهد که حتی با وجود سرمایهگذاری صنایع بزرگ، چهار ریسک ساختاری مانع از جهش سرمایهگذاری آنها شده است:
-
تردید در «مصونیت از خاموشی» (شکست اعتماد): اصلیترین انگیزه یک هلدینگ فولادی یا معدنی برای احداث نیروگاه، تضمین عدم قطع برق در پیک تابستان است. با این حال، در زمان اوج بار (که شکاف تولید و مصرف به ۱۷.۶ هزار مگاوات میرسد و خاموشیها از اردیبهشت آغاز شده و به بخش خانگی نیز تسری یافته است)، صنایع به این جمعبندی رسیدهاند که وزارت نیرو در شرایط بحرانی، برق نیروگاه اختصاصی آنها را نیز وارد شبکه سراسری کرده و برای جلوگیری از نارضایتی عمومی، سهمیه صنعت را محدود میکند. وقتی «تضمین عدم قطع برق» باورپذیر نباشد، توجیه اقتصادی سرمایهگذاری از بین میرود.
-
محدودیت فروش برق مازاد در قراردادهای دوجانبه: طبق سازوکارهای مالی تعریفشده پس از سال ۱۴۰۰، اگر یک نیروگاه بخواهد برق خود را به صورت دوجانبه به صنعت بفروشد، صرفاً بخش «متوسط بهای بازار برق» (مثلاً ۱۰ درصد کل صورتحساب) به نیروگاه میرسد و بخش عمده آن تحت عنوان «مابهالتفاوت اجرای مقررات» به حساب توانیر واریز میشود. این ساختار، جذابیت تجاریسازی برق مازاد صنایع در بورس انرژی را کاهش داده است.
-
ریسک فزاینده تأمین سوخت (ناترازی گاز): صنایع بزرگ در حالی مکلف به احداث نیروگاه حرارتی شدهاند که کشور با ناترازی شدید گاز مواجه است. مصرف سوخت مایع (گازوئیل و مازوت) در نیروگاهها از ۱۷ میلیارد لیتر در سال ۱۴۰۲ به ۲۲ میلیارد لیتر در سال ۱۴۰۴ رسیده و مصرف مازوت در نیمه اول سال ۱۴۰۴ نسبت به دو سال قبل ۱.۸ برابر شده است. سرمایهگذار صنعتی با این ریسک مواجه است که پس از صرف سرمایه ارزی کلان، نیروگاهش به دلیل نبود گاز یا محدودیت تأمین سوخت مایع، عملاً از مدار خارج شود یا دچار افت شدید راندمان و افزایش هزینههای تعمیرات شود.
-
چالش تأمین مالی ارزی و دوره بازگشت سرمایه: احداث نیروگاه حرارتی نیازمند سرمایه اولیه ارزی سنگین و زمان اجرای ۵ تا ۷ ساله است. در شرایطی که دسترسی به فاینانس خارجی محدود است، صندوق توسعه ملی تسهیلات نمیدهد و نرخ ارز نوسانات شدیدی دارد، قفل کردن نقدینگی بنگاههای صنعتی در پروژههای نیروگاهی با هزینه فرصت بسیار بالایی همراه است.
چشمانداز سیاستی
سیاستگذار برای جبران عقبماندگی ۵ هزار مگاواتی سالانه، بار تأمین مالی را بر دوش صنایع بزرگ گذاشته است؛ اما بدون اصلاح محیط نهادی، این اهرم نیز به اشباع رسیده است. اگر دولت نتواند ۱) تضمین حقوقی و فنی غیرقابل نقض برای عدم قطع برق صنایع دارای نیروگاه ایجاد کند، ۲) امنیت تأمین سوخت (گاز) نیروگاههای صنعتی را تضمین نماید، و ۳) دسترسی صنایع به خطوط اعتباری ارزی (از جمله احیای منابع صندوق توسعه ملی) را فراهم سازد، صنایع بزرگ همچنان به جای توسعه تهاجمی ظرفیت نیروگاهی، به حداقلهای قانونی بسنده خواهند کرد و ناترازی برق به عنوان گلوگاه اصلی رشد صنعتی کشور باقی خواهد ماند.

نظر شما