


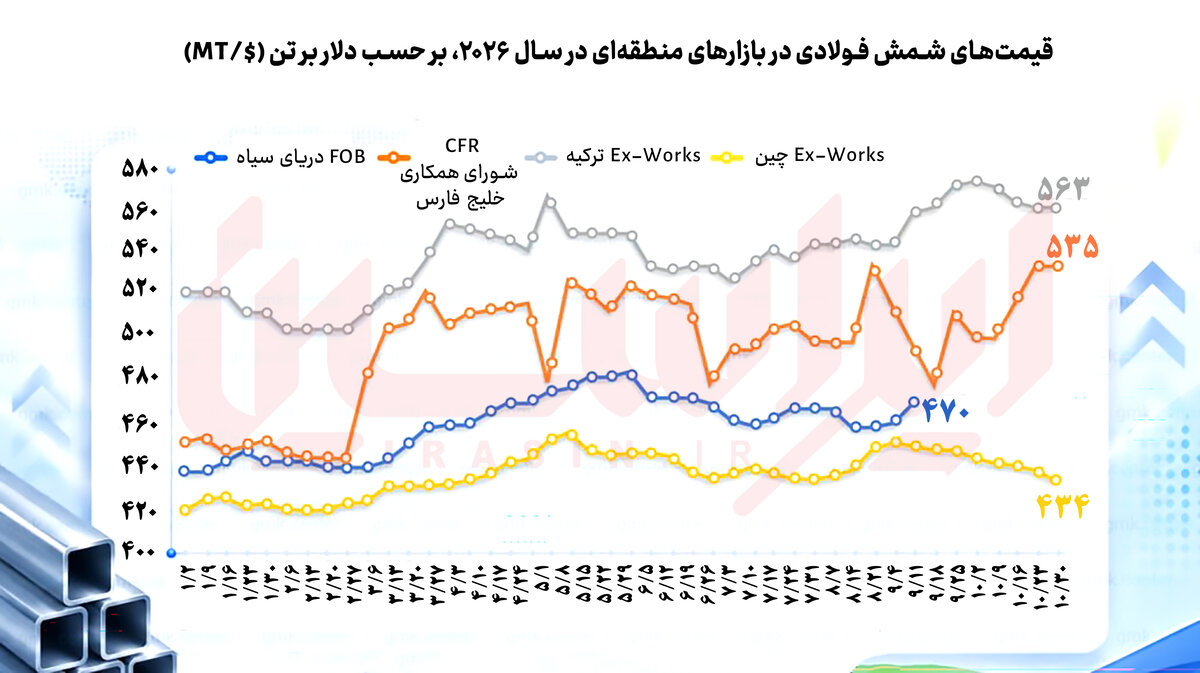
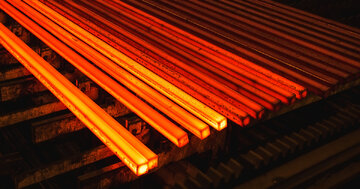
پایگاه تحلیلی خبری ایراسین؛ بازار جهانی بیلت در اکتبر ۲۰۲۶ همچنان تحت تأثیر ضعف تقاضا، افزایش هزینههای حملونقل، نوسانات قیمت مواد اولیه و محدودیتهای تجاری قرار داشت. اگرچه فعالیت معاملاتی در برخی بازارهای مهم در میانه ماه افزایش یافت، اما این تحرک به رشد قابلتوجه قیمتها منجر نشد و فضای احتیاط و انتظار بر بخش عمده بازار حاکم بود.در این میان، بازار کشورهای حاشیه خلیج فارس برخلاف چین و ترکیه، افزایش قیمت را تجربه کرد. اختلال در مسیرهای حمل دریایی و محدودیت واردات، مهمترین عوامل حمایتکننده از قیمت بیلت در این منطقه بودند.
ترکیه؛ افت قیمت در سایه اختلال صادرات روسیه
بازار ترکیه و صادرکنندگان روسی در اکتبر با شرایط دشواری مواجه شدند. افزایش هزینه حملونقل، بالا بودن حق بیمه ریسک و تمایل نداشتن خریداران به پذیرش قیمتهای پیشنهادی، فشار زیادی بر تأمینکنندگان روسی وارد کرد. همزمان، کاهش قیمت میلگرد و کمبود عرضه مطمئن وارداتی، تولیدکنندگان ترکیه را به خرید مواد اولیه داخلی با قیمت بالاتر یا استفاده از محصولات چینی با شرایط اعتباری مناسبتر سوق داد.
یکی از مهمترین تحولات این بازار، تغییر مسیر صادرات روسیه بود. با توقف تقریباً کامل محمولهها از بنادر دریای سیاه، صادرکنندگان روسی به سمت بنادر بالتیک، از جمله سنپترزبورگ و اوستلوگا، حرکت کردند. این تغییر مسیر، هزینه حمل تا ازمیر را به ۶۳ تا ۷۸ دلار به ازای هر تن افزایش داده و احتمال تأخیر در تحویل و نگرانیهای امنیتی ناشی از حملات پهپادی را بیشتر کرده است.
از سوی دیگر، الزام کارخانههای فولادی ترکیه به استفاده از حداقل ۲۵ درصد مواد اولیه داخلی برای تولید محصولات صادراتی، در کنار اختلال در عرضه روسیه، تقاضا برای بیلت تولید داخل را افزایش داده است. در همین حال، تولیدکنندگان چینی با ارائه مهلت پرداخت تا یک سال و نرخ بهره سالانه ۵.۵ تا ۶ درصد، موقعیت رقابتی خود را در بازار ترکیه تقویت کردهاند. همچنین عرضه محصولاتی با مبدأ ظاهری عمان، پاکستان و جمهوری آذربایجان که احتمال میرود منشأ ایرانی داشته باشند، افزایش یافته است.
بر اساس آمار مؤسسه آمار ترکیه (TUIK)، واردات بیلت این کشور در سپتامبر با افت ۱۷ درصدی نسبت به مدت مشابه سال گذشته به ۲۸۶ هزار تن رسید. چین با ۱۴۲ هزار تن و رشد ۲۹ درصدی، مالزی با ۵۳ هزار تن و افت ۲ درصدی و ویتنام با ۵۰ هزار تن، مهمترین تأمینکنندگان این محصول بودند. تولید داخلی بیلت ترکیه نیز در ۹ ماه نخست سال به ۱۷.۸ میلیون تن رسید.
در بازار داخلی، شرکت کاردمیر قیمت بیلت را به ۵۶۵ تا ۵۷۵ دلار به ازای هر تن در شرایط تحویل درب کارخانه (EXW) افزایش داد و سایر تولیدکنندگان نیز قیمتهایی بالاتر از ۵۷۰ دلار پیشنهاد کردند. در مقابل، بیلت روسیه با قیمت ۵۴۰ تا ۵۵۰ دلار به ازای هر تن CFR عرضه شد، اما پیشنهادهای خرید مشتریان از ۵۱۵ دلار فراتر نرفت. در مجموع، میانگین قیمت بیلت مربعی در ترکیه با کاهش ۱۳ دلاری به ۵۶۳ دلار به ازای هر تن رسید.
جنوب شرق آسیا؛ کاهش قیمت و احتیاط خریداران
بازار بیلت کشورهای عضو آسهآن (ASEAN) در اکتبر عمدتاً با ضعف تقاضا و کاهش فعالیت معاملاتی مواجه بود. واردکنندگان خریدهای خود را به تعویق انداختند یا خواستار تخفیفهای بیشتر شدند و واحدهای نورد نیز حجم واردات را کاهش دادند. در این شرایط، بخش مهمی از معاملات توسط تجار با هدف بستن موقعیتهای فروش و پوشش ریسک انجام شد.
کاهش قیمت قراردادهای آتی میلگرد در بورس شانگهای، افزایش ۲ تا ۳ دلاری هزینه حمل از چین و ضعف تقاضای مصرفکنندگان نهایی، از عوامل نزولی بازار بودند. در مقابل، افزایش قیمت قراضه HMS و قراضه ژاپنی H2 تحت تأثیر تقویت ارزش ین، هزینه ذوب را بالا برد. همچنین قیمت بالای زغالسنگ ککشو و کک، امکان کاهش بیشتر قیمت محصولات را برای تولیدکنندگان محدود کرد.در این دوره، ویتنام واردات بیلت از تایلند و اندونزی را به دلیل تعرفه وارداتی صفر و مزیت قیمتی افزایش داد. همچنین تأمینکنندگان روسی بار دیگر در بازارهایی مانند فیلیپین و تایوان حضور پیدا کردند.
از نظر قیمت، بیلت گرید 3SP در چین از ۴۶۵ تا ۴۷۳ دلار به حدود ۴۵۵ تا ۴۶۰ دلار به ازای هر تن FOB کاهش یافت. در فیلیپین، قیمت بیلت گریدهای 5SP و Q275 به ۴۸۷ تا ۴۸۸ دلار CFR رسید. در اندونزی نیز قیمت بیلت 5SP بین ۴۸۳ تا ۴۸۷ دلار و گرید 3SP حدود ۴۷۸ دلار به ازای هر تن CFR بود. قیمت صادراتی شرکت دکسین نیز از ۴۷۵ دلار به ۴۷۰ دلار FOB کاهش یافت.
در ویتنام، واردات از تایلند و اندونزی با قیمت ۴۹۰ دلار CFR انجام شد، در حالی که قیمت داخلی در محدوده ۵۱۰ تا ۵۲۰ دلار CPT قرار داشت. تأمینکنندگان روسی نیز معاملات خود را با قیمت ۴۹۱ تا ۴۹۷ دلار CFR نهایی کردند.فعالان بازار انتظار دارند به دلیل پایین بودن پیشنهادهای خرید، فشار نزولی بر قیمتها ادامه یابد. پیشنهادهای خرید بیلت چین در محدوده ۴۵۰ تا ۴۵۵ دلار FOB و در فیلیپین حدود ۴۸۵ دلار CFR گزارش شده است.
چین؛ افزایش موجودی و تداوم رکود تقاضا
بازار داخلی چین، بهویژه منطقه تانگشان، در اکتبر با فضای بدبینانه و کاهش تمایل خریداران به معامله مواجه بود. نبود تقاضای نهایی کافی، معاملهگران را از خرید در قیمتهای پایینتر بازداشت و شرکتهای دولتی نیز برای کاهش بدهیهای خود تا پایان سال، خریدها را محدود کردند. میانگین قیمت بیلت مربعی در تانگشان طی اکتبر ۱۰ دلار کاهش یافت و به ۴۳۴ دلار به ازای هر تن رسید.
کاهش قیمت قراردادهای آتی میلگرد و نزدیک شدن آن به سطح روانی ۳ هزار یوان به ازای هر تن، افزایش زیان واحدهای نورد تا ۳۰ تا ۴۰ یوان به ازای هر تن و توقف فعالیت برخی خطوط تولید، از مهمترین عوامل تضعیف بازار بودند. در همین حال، فولادسازان به دلیل ضعف فروش محصولات فولادی، عرضه بیلت را افزایش دادند.
کاهش قیمت قراردادهای آتی زغالسنگ ککشو و کک به میزان ۲.۳ درصد، افزایش ۱۴ درصدی قیمت گاز طبیعی و رشد ۱۵ یوانی هزینه گرمایش به ازای هر تن نیز بر شرایط تولید اثر گذاشت. علاوه بر این، موجودی بیلت در بازار تانگشان از ۱.۳۹ میلیون تن پس از تعطیلات به ۱.۴۶ میلیون تن در ابتدای نوامبر افزایش یافت.فعالان بازار با توجه به شرایط فصلی، ضعف تقاضا و افزایش موجودیها، انتظار بهبود کوتاهمدت بازار را ندارند و معتقدند فشار بر قیمتهای نقدی همچنان ادامه خواهد داشت.
خلیج فارس؛ رشد قیمت بیلت با وجود ضعف تقاضا
بازار کشورهای حاشیه خلیج فارس، از جمله عربستان سعودی و امارات متحده عربی، در اکتبر با وجود ضعف تقاضای میلگرد، افزایش قیمت بیلت را تجربه کرد. کاهش تقاضای محصولات نهایی، تولیدکنندگان را به کاهش قیمت میلگرد وادار کرده بود، اما محدودیت عرضه و افزایش هزینههای لجستیکی مانع از افت قیمت بیلت شد.
ازدحام در بنادر و حوادث رخداده در تنگه هرمز، موجب تأخیر در واردات دریایی، افزایش هزینه حملونقل و طولانی شدن زمان توقف کشتیها شد. همچنین افزایش هزینه حمل و بیمه محمولههای عبوری از تنگه هرمز، حدود ۹۰ تا ۱۰۰ دلار به ازای هر تن به قیمتهای FOB اضافه کرد.
در پی تأخیر در واردات دریایی، واحدهای نورد امارات برای تأمین فوری مواد اولیه موردنیاز خود به خرید بیلت از تولیدکنندگان داخلی و عمانی روی آوردند و حتی بخشی از محمولهها از طریق حملونقل جادهای تأمین شد.بر اساس گزارش کالانیش، میانگین قیمت بیلت در منطقه در پایان اکتبر با افزایش ۳۴ دلاری به ۵۳۵ دلار به ازای هر تن CFR رسید. این افزایش در واقع کاهش ۳۴ دلاری قیمت در سپتامبر را جبران کرد.
با این حال، انتظار نمیرود روند صعودی قیمتها در منطقه ادامهدار باشد؛ زیرا کاهش تدریجی قیمت میلگرد و بالا ماندن هزینههای حملونقل همچنان فعالیت خریداران را محدود خواهد کرد.
پیشبینی افزایش قیمت جهانی بیلت تا سال ۲۰۲۸
بر اساس پیشبینی مرکز ملی بانک اوکراین، میانگین قیمت بیلت فولادی در سال ۲۰۲۶ با رشد سالانه ۴.۹ درصدی به ۴۸۷.۷ دلار به ازای هر تن FOB اوکراین خواهد رسید. این رقم برای سال ۲۰۲۷ با افزایش ۴.۷ درصدی به ۵۱۰.۴ دلار و برای سال ۲۰۲۸ با رشد ۱.۵ درصدی به ۵۱۸ دلار به ازای هر تن پیشبینی شده است.
در مجموع، تحولات اکتبر نشان میدهد بازار جهانی بیلت همچنان با ضعف تقاضا و مازاد ظرفیت تولید مواجه است، اما محدودیتهای لجستیکی و اختلال در مسیرهای تجاری میتوانند روند قیمتها را در مناطق مختلف تغییر دهند. افزایش قیمت در خلیج فارس، در کنار افت قیمت در چین و ترکیه، نشاندهنده نقش پررنگ عوامل منطقهای در تعیین معادلات تجارت جهانی فولاد است.


نظر شما