

پایگاه تحلیلیخبری ایراسین؛ تحول در بازار جهانی انرژی بیش از هر منطقه دیگری به آسیا وابسته است. برآوردهای مککینزی نشان میدهد آسیا تا سال ۲۰۴۰ حدود ۷۰ درصد از رشد خالص تقاضای جهانی انرژی را به خود اختصاص خواهد داد. برای پاسخگویی به این رشد و همزمان تقویت امنیت انرژی و توسعه منابع پاک، این منطقه طی ۱۵ سال آینده به حدود یک تریلیون دلار سرمایهگذاری سالانه نیاز خواهد داشت. افزایش مصرف برق ناشی از گسترش صنایع، مراکز داده، سیستمهای سرمایشی و توسعه اقتصادی کشورهای آسیایی، پیشبینی تقاضای انرژی را نیز افزایش داده است؛ بهگونهای که مصرف انرژی آسیا میتواند به حدود ۳۷۰ میلیون تراژول برسد.
با وجود رشد سریع انرژیهای تجدیدپذیر، زغالسنگ همچنان برای سالهای آینده بخش مهمی از سبد انرژی آسیا باقی خواهد ماند. در حالی که مصرف زغالسنگ در چین بهتدریج تحت تأثیر توسعه گسترده انرژیهای پاک کاهش مییابد، رشد تقاضای برق و فعالیتهای صنعتی در هند و جنوبشرق آسیا مانع از افت سریع مصرف منطقهای خواهد شد. زغالسنگ اکنون حدود ۴۷ درصد از ترکیب انرژی اولیه آسیا و بیش از نیمی از تولید برق این قاره را تأمین میکند؛ سهمی که در جنوب آسیا، عمدتاً به دلیل نقش هند، به حدود ۶۷ درصد میرسد.
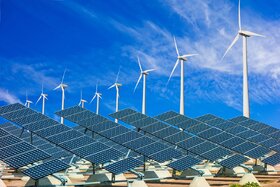
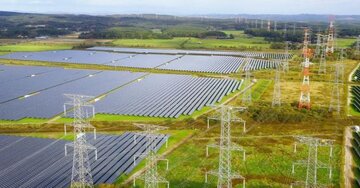
در مقابل، انرژیهای خورشیدی و بادی با سرعت در حال تبدیلشدن به رقبای اقتصادی جدی سوختهای فسیلی هستند. حدود ۳۰۰ میلیارد دلار سرمایهگذاری سالانه برای توسعه نیروگاههای خورشیدی و بادی در آسیا مورد نیاز است و بخش عمده این سرمایهگذاری در هند و جنوبشرق آسیا متمرکز خواهد بود. کاهش شدید هزینه تجهیزات و توسعه زنجیره تأمین منطقهای باعث شده انرژی خورشیدی در بسیاری از بازارهای آسیایی به ارزانترین منبع تولید برق تبدیل شود. هزینه انرژیهای تجدیدپذیر در منطقه آسیا-اقیانوسیه نیز حدود ۱۳ درصد کمتر از نیروگاههای متکی بر زغالسنگ شده و انتظار میرود این اختلاف تا سال ۲۰۳۰ به حدود یکسوم برسد.
باتریها، شتابدهنده گذار انرژی
ذخیرهسازی انرژی نیز نقش تعیینکنندهای در این تحول دارد. کاهش حدود ۹۳ درصدی قیمت سامانههای ذخیرهسازی باتری در ۱۵ سال گذشته، ترکیب خورشیدی و بادی با باتری را بیش از گذشته اقتصادی کرده و وابستگی شبکهها به نیروگاههای گازی برای تأمین برق در ساعات اوج مصرف را کاهش میدهد.
در بخش سوخت نیز سوختهای زیستی میتوانند وابستگی آسیا به واردات نفت را به شکل محسوسی کاهش دهند. مککینزی برآورد کرده است که توسعه این صنعت میتواند تا سال ۲۰۴۰ حدود ۹۰ تا ۱۰۰ میلیارد دلار از هزینه واردات سوخت آسیا را جایگزین کند. هند با حرکت از ترکیب E20 به سمت استانداردهای بالاتر مانند E30 و اندونزی با اجرای برنامه B50، از مهمترین نمونههای این سیاست هستند. اندونزی انتظار دارد B50 در سال ۲۰۲۶ حدود ۹.۴ میلیارد دلار از هزینه واردات سوخت این کشور بکاهد.
در مجموع، آینده انرژی آسیا نه یک گذار کامل و سریع از سوختهای فسیلی به انرژی پاک، بلکه ترکیبی از زغالسنگ، نفت و گاز در کنار رشد شتابان خورشیدی، بادی، ذخیرهسازی و سوختهای زیستی خواهد بود. اندازه تقاضای جدید، سرمایهگذاری عظیم و سرعت کاهش هزینه فناوریهای پاک، آسیا را به مهمترین میدان تعیینکننده بازار انرژی جهان در دهههای آینده تبدیل خواهد کرد.


نظر شما