


پایگاه تحلیلی خبری ایراسین؛ بازارهای سهام جهان در معاملات روز دوشنبه با احتیاط همراه شدند و بهای نفت از اوج ششماهه خود عقب نشست؛ در شرایطی که سرمایهگذاران در آستانه هفتهای پرتراکم از نشستهای بانکهای مرکزی و انتشار گزارشهای مالی شرکتهای بزرگ قرار دارند. در این میان، تداوم رونق هوش مصنوعی، چشمانداز نرخ بهره، فشارهای تورمی ناشی از افزایش قیمت انرژی و تحولات ژئوپلیتیکی، از مهمترین عواملی هستند که اعتماد سرمایهگذاران را در روزهای آینده محک خواهند زد.
قیمت نفت خام برنت در معاملات روز دوشنبه با افت ۱.۹ درصدی به ۱۱۴ دلار و ۴۸ سنت در هر بشکه رسید. این کاهش پس از انتشار گزارشهایی درباره حضور میانجیگران قطری در تهران در روز یکشنبه صورت گرفت؛ اقدامی که در چارچوب تلاشها برای کاهش تنشهای منطقهای و با هماهنگی ایالات متحده انجام شده است.
با این حال، بازار نفت همچنان تحت تأثیر نگرانیها درباره امنیت عرضه انرژی قرار دارد. قراردادهای آتی نفت برنت در هفته گذشته ۶.۲ درصد افزایش یافتند و بالاترین قیمت پایانی هفتگی خود از اواسط سال ۲۰۲۲ تاکنون را ثبت کردند. حملات حوثیهای یمن در عربستان سعودی، نگرانیها درباره اختلال در عرضه نفت را تشدید کرده است.
همزمان، بهای قراردادهای آتی نفت خام آمریکا نیز با افت ۲.۲ درصدی به ۱۰۱ دلار و یک سنت در هر بشکه رسید.گروه حوثیهای یمن روز دوشنبه اعلام کرد که تأسیسات پمپاژ نفت در مسیر خط لوله شرق به غرب عربستان سعودی و فرودگاه ریاض را هدف حمله قرار داده است؛ با این حال، مقامهای سعودی در ساعات اولیه انتشار این خبر، وقوع این حملات را تأیید نکرده بودند.خط لوله شرق به غرب عربستان سعودی از زیرساختهای مهم انتقال نفت این کشور به شمار میرود و هرگونه اختلال احتمالی در فعالیت آن میتواند نگرانیها درباره امنیت عرضه جهانی انرژی را افزایش دهد.
افت بازارهای آسیایی در سایه نگرانیهای اقتصادی
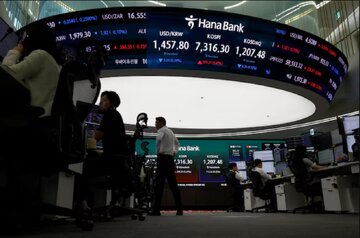
بازارهای سهام آسیا در آغاز معاملات هفته عملکردی عمدتاً منفی یا خنثی داشتند.شاخص نیکی ژاپن با افت ۰.۲ درصدی مواجه شد؛ این شاخص در هفته گذشته نیز ۴ درصد از ارزش خود را از دست داده بود. شاخص اصلی سهام کره جنوبی هم ۰.۵ درصد کاهش یافت و مجموع افت آن در ماه جاری میلادی به حدود ۲۰ درصد رسید.در همین حال، شاخص گسترده سهام آسیا و اقیانوسیه، بهاستثنای ژاپن، بدون تغییر باقی ماند.
شاخص شرکتهای بزرگ چین نیز ۰.۵ درصد کاهش یافت؛ همزمان با آنکه حزب کمونیست حاکم این کشور پنجمین نشست عمومی کمیته مرکزی خود را در پکن آغاز کرد.بازار سهام چین اکنون برای یازدهمین هفته متوالی در مسیر نزولی قرار دارد. نگرانیها درباره ضعف تقاضای داخلی، از عوامل اصلی تداوم این روند محسوب میشوند؛ این در حالی است که صادرات چین همچنان عملکرد قدرتمندی دارد.تداوم افت بازارهای آسیایی نشان میدهد که سرمایهگذاران، باوجود حفظ قدرت صادرات در برخی اقتصادهای منطقه، همچنان نسبت به چشمانداز تقاضای داخلی، شرایط مالی و تأثیر تحولات اقتصاد جهانی محتاط هستند.
افزایش فشارهای تورمی؛ بانکهای مرکزی در آستانه تصمیمهای حساس
افزایش قیمت نفت، نگرانیها درباره تشدید تورم را افزایش داده و تصمیمگیری بانکهای مرکزی را در هفته جاری پیچیدهتر کرده است. انتظار میرود مجموعهای از بانکهای مرکزی بزرگ جهان در روزهای آینده درباره نرخ بهره تصمیمگیری کنند؛ تصمیمهایی که میتوانند مسیر بازارهای مالی را در ماههای پایانی سال تغییر دهند.
بروس کاسمن، رئیس جهانی بخش اقتصاد در بانک سرمایهگذاری جیپی مورگان، در این زمینه گفت: «پیام اصلی بانکهای مرکزی جهان که با غافلگیریهای اقتصاد کلان در سال جاری دستوپنجه نرم میکنند، این است که چرخه افزایش نرخ بهره با دامنه نسبتاً محدودی در حال شکلگیری است.»
به گفته وی، انتظار میرود بانکهای مرکزی سه اقتصاد بزرگ جهان، یعنی ایالات متحده، منطقه یورو و ژاپن، در مقطع فعلی نرخهای بهره را بدون تغییر نگه دارند؛ اما بانک مرکزی کانادا ممکن است چرخه انقباض پولی خود را آغاز کند و نخستین افزایش نرخ بهره در بریتانیا و سوئد نیز احتمالاً ماه آینده انجام شود.
بازارها بهطور گسترده انتظار دارند بانک مرکزی نیوزیلند روز چهارشنبه نرخ بهره را افزایش دهد.در ایالات متحده، معاملهگران و سرمایهگذاران عمدتاً بر این باورند که فدرال رزرو در نشست اکتبر نرخ بهره را تغییر نخواهد داد؛ با این حال، قیمتگذاریهای بازار از احتمال حدود ۸۰ درصدی افزایش نرخ بهره در ماه دسامبر حکایت دارد.انتظارات مشابهی نیز درباره سیاست پولی بانک مرکزی ژاپن و بانک مرکزی اروپا شکل گرفته است؛ بهگونهای که سرمایهگذاران احتمال میدهند این بانکها نیز در ادامه سال به سمت افزایش نرخ بهره حرکت کنند.
تورم هسته آمریکا و رشد اقتصادی در کانون توجه بازارها
در کنار تصمیمهای بانکهای مرکزی، انتشار دادههای اقتصادی آمریکا نیز از مهمترین رویدادهای هفته جاری خواهد بود.بر اساس پیشبینیها، شاخص تورم هسته ایالات متحده در ماه سپتامبر همچنان در سطح بالای ۳.۱ درصد باقی خواهد ماند. این شاخص با حذف اقلام پرنوسان، از جمله مواد غذایی و انرژی، تصویر روشنتری از روند فشارهای تورمی پایدار در اقتصاد ارائه میدهد.
همچنین پیشبینی میشود اقتصاد آمریکا با نرخ سالانهشده ۳.۲ درصد رشد کرده باشد؛ رشدی که بخشی از آن به افزایش چشمگیر هزینهکرد برای ساخت مراکز داده و زیرساختهای مرتبط با هوش مصنوعی نسبت داده میشود.تحلیلگران گلدمن ساکس در یادداشتی اعلام کردند: «انتظار میرود فدرال رزرو در نشست اکتبر از افزایش نرخ بهره صرفنظر کند، اما احتمالاً در ماه دسامبر دومین افزایش نرخ بهره را اعمال خواهد کرد.»
این تحلیلگران همچنین هشدار دادند که مهمترین ریسک پیشروی بازار، بالاتر بودن قیمت قراردادهای آتی نفت از پیشبینیهای قبلی است؛ موضوعی که عمدتاً از نگرانیها درباره احتمال تشدید درگیریها با ایران ناشی میشود.به اعتقاد تحلیلگران گلدمن ساکس، هرچه شوک انرژی شدیدتر و ماندگارتر باشد، نگرانی اعضای فدرال رزرو درباره گسترش فشارهای تورمی در بخشهای مختلف اقتصاد افزایش خواهد یافت.
در چنین شرایطی، بانک مرکزی آمریکا با چالش دشواری روبهرو است: از یک سو، افزایش قیمت انرژی میتواند تورم را تشدید کند و از سوی دیگر، افزایش نرخ بهره ممکن است هزینه تأمین مالی را بالا ببرد و بر فعالیت اقتصادی و سرمایهگذاری فشار وارد کند.
غولهای فناوری در آزمون تازه رونق هوش مصنوعی
بازارهای آتی سهام آمریکا در معاملات روز دوشنبه اندکی افزایش یافتند. قراردادهای آتی شاخص اساندپی ۵۰۰ با رشد ۰.۲ درصدی و قراردادهای آتی نزدک با افزایش ۰.۱ درصدی همراه شدند.در اروپا نیز روند معاملات آتی مثبت بود؛ بهطوریکه قراردادهای آتی شاخص یورو استاکس ۵۰ و داکس آلمان هر دو ۰.۳ درصد افزایش یافتند و قراردادهای آتی شاخص فوتسی بریتانیا نیز رشد ۰.۴ درصدی را تجربه کردند.
با این حال، جهتگیری آتی بازارها تا حد زیادی به انتشار گزارشهای مالی شرکتهای بزرگ وابسته خواهد بود. حدود یکسوم شرکتهای حاضر در شاخص اساندپی ۵۰۰ قرار است در هفته جاری گزارش عملکرد مالی خود را منتشر کنند.
در میان مهمترین شرکتهای گزارشدهنده، نام آلفابت، مایکروسافت و آمازون، سه بازیگر بزرگ حوزه فناوری و رایانش ابری، به چشم میخورد. همچنین گزارشهای مالی اینتل و سندیسک میتوانند بر معاملات مرتبط با هوش مصنوعی تأثیر بگذارند.سرمایهگذاران بهدنبال شواهدی هستند که نشان دهد سرمایهگذاریهای گسترده در زیرساختهای هوش مصنوعی، مراکز داده و خدمات رایانش ابری همچنان با رشد درآمد و سودآوری شرکتها همراه است.
برآورد تحلیلگران از عملکرد مالی شرکتهای بزرگ فناوری به شرح زیر است:
- مایکروسافت: درآمد ۹۰.۶ میلیارد دلار و سود تعدیلشده هر سهم ۴.۷۳ دلار.
- آمازون: درآمد ۲۰۲ میلیارد دلار و سود هر سهم حدود ۱.۹۷ دلار.
- آلفابت: درآمد ۱۲۸ میلیارد دلار و سود هر سهم ۳ دلار.
انتشار این گزارشها در شرایطی اهمیت بیشتری پیدا میکند که ارزشگذاری سهام شرکتهای فناوری با افزایش بازده اوراق قرضه تحت فشار قرار گرفته است. اگر نتایج مالی شرکتها نتواند انتظارات بالای بازار را برآورده کند، احتمال افزایش تردیدها درباره پایداری رونق هوش مصنوعی وجود خواهد داشت.از سوی دیگر، عملکرد بهتر از انتظار این شرکتها میتواند به تقویت اعتماد سرمایهگذاران و حمایت از بازار سهام منجر شود.
گزارشهای مالی شرکتهای کرهای و برنامه بازدهی سهامداران
در آسیا نیز گزارشهای مالی شرکتهای بزرگ فناوری و تولیدکنندگان تراشه از رویدادهای مهم هفته جاری خواهد بود.قرار است شرکتهای اسکی هاینیکس و سامسونگ الکترونیکس گزارشهای مالی خود را منتشر کنند. عملکرد این دو شرکت برای سرمایهگذاران اهمیت ویژهای دارد؛ زیرا بازار نیمهرساناها و حافظههای مورد استفاده در مراکز داده، از بخشهای کلیدی زنجیره تأمین هوش مصنوعی محسوب میشود.
اسکی هاینیکس همچنین اعلام کرده است که روز چهارشنبه تدابیر جدید خود برای افزایش بازدهی سهامداران را معرفی خواهد کرد.این تصمیم در پی انتشار گزارشی مطرح شده است که نشان میدهد این شرکت در حال بررسی پرداخت سود ویژهای به ارزش حدود ۱۶ تریلیون وون، معادل ۱۲ میلیارد دلار، است.هرگونه تصمیم در این زمینه میتواند بر ارزیابی سرمایهگذاران از سیاستهای تخصیص سرمایه، بازدهی سهامداران و چشمانداز مالی این شرکت تأثیر بگذارد.
بازده اوراق قرضه آمریکا همچنان بر ارزشگذاری سهام فشار میآورد
افزایش بازده اوراق قرضه یکی از عواملی است که در هفتههای اخیر ارزشگذاری بازار سهام را تحت فشار قرار داده است.اوراق خزانهداری آمریکا در هفته گذشته با افزایش تقاضا مواجه شدند و بازدهی آنها کاهش یافت؛ اما روز جمعه بار دیگر فشار فروش در این بازار افزایش پیدا کرد.
بازده اوراق خزانهداری ۱۰ساله آمریکا در معاملات روز دوشنبه در سطح ۴.۹۷ درصد قرار گرفت. این رقم همچنان پایینتر از اوج ۵.۳۶ درصدی ثبتشده در اوایل ماه جاری میلادی است.بازده اوراق قرضه از متغیرهای مهم در ارزشگذاری سهام به شمار میرود؛ زیرا افزایش آن میتواند هزینه تأمین مالی شرکتها را بالا ببرد و جذابیت نسبی سرمایهگذاری در داراییهای پرریسک را کاهش دهد.از این رو، مسیر بازده اوراق خزانهداری در کنار تصمیمهای پولی فدرال رزرو، نقش مهمی در تعیین جهت حرکت بازارهای سهام خواهد داشت.
نوسان ارزها در سایه تحولات پولی و سیاسی
در بازار ارز، ین ژاپن همچنان از جایگاه خود بهعنوان دارایی امن بهره میبرد و در سطح ۱۵۶.۹۰ ین در برابر هر دلار معامله شد. این ارز در هفته گذشته حدود ۰.۸ درصد تقویت شده بود.یورو نیز با رشد ۰.۱ درصدی به ۱.۱۲۲۰ دلار رسید. این افزایش پس از آن رخ داد که فرانسه در هفته گذشته از کاهش رتبه اعتباری خود در ارزیابی مؤسسه مودیز مصون ماند.در همین حال، پوند انگلیس در سطح ۱.۳۳۴۶ دلار تثبیت شد.
جان هیلی، وزیر جدید دارایی بریتانیا، قرار است روز چهارشنبه نخستین بودجه خود را ارائه کند؛ اقدامی که در شرایط افزایش هزینههای استقراض در سطح جهان و بالا ماندن قیمت انرژی، توجه بازارهای مالی را به خود جلب کرده است.افزایش هزینه تأمین مالی دولتها و فشار ناشی از قیمت انرژی، از جمله عواملی هستند که میتوانند بر تصمیمهای مالی دولت بریتانیا و ارزیابی سرمایهگذاران از چشمانداز اقتصادی این کشور تأثیر بگذارند.
پیروزی لولا در انتخابات برزیل و سقوط سهام این کشور
در آمریکای لاتین، بازار ارز برزیل در ساعات اولیه معاملات آسیا هنوز فعالیت خود را آغاز نکرده بود؛ اما تحولات سیاسی این کشور در کانون توجه سرمایهگذاران قرار داشت.بر اساس اعلام مرجع انتخاباتی برزیل، لوئیز ایناسیو لولا دا سیلوا، رئیسجمهور این کشور، روز یکشنبه برای چهارمین دوره به پیروزی رسید؛ رخدادی که از نظر سیاسی بیسابقه توصیف شده است.
با این حال، فلاویو بولسونارو، سناتور برزیلی، از پذیرش نتیجه انتخابات خودداری کرد و اعلام کرد که برای ابطال دور دوم انتخابات اقدام خواهد کرد.در واکنش به تحولات انتخاباتی، صندوق قابل معامله سهام برزیل در بازار توکیو با نماد 1325، حدود ۱۵ درصد افت کرد و افزایشهای ثبتشده پس از پیشتازی بولسونارو در دور نخست انتخابات را از دست داد.این واکنش نشان میدهد که تحولات سیاسی و ابهام درباره نتیجه نهایی انتخابات میتوانند بر انتظارات سرمایهگذاران و جریان معاملات داراییهای مرتبط با اقتصادهای نوظهور تأثیر بگذارند.
افزایش محدود قیمت طلا پس از افت هفتگی
در بازار کالاهای اساسی، قیمت طلا در معاملات روز دوشنبه اندکی افزایش یافت.بهای هر اونس طلای نقدی با رشد ۰.۴ درصدی به ۴ هزار و ۱۲ دلار رسید؛ این در حالی است که قیمت این فلز گرانبها در هفته گذشته بیش از ۴ درصد کاهش یافته بود.
طلا بهعنوان دارایی فاقد بازدهی بهرهای، معمولاً تحت تأثیر مجموعهای از عوامل، از جمله انتظارات نرخ بهره، تغییرات ارزش دلار، بازده اوراق قرضه و میزان تقاضا برای داراییهای امن قرار دارد.در شرایط کنونی، تشدید تنشهای ژئوپلیتیکی و نگرانیها درباره چشمانداز اقتصاد جهانی میتواند از تقاضا برای طلا حمایت کند؛ در مقابل، احتمال افزایش نرخ بهره و بالا ماندن بازده اوراق قرضه ممکن است جذابیت این فلز را برای سرمایهگذاران محدود کند.


نظر شما