
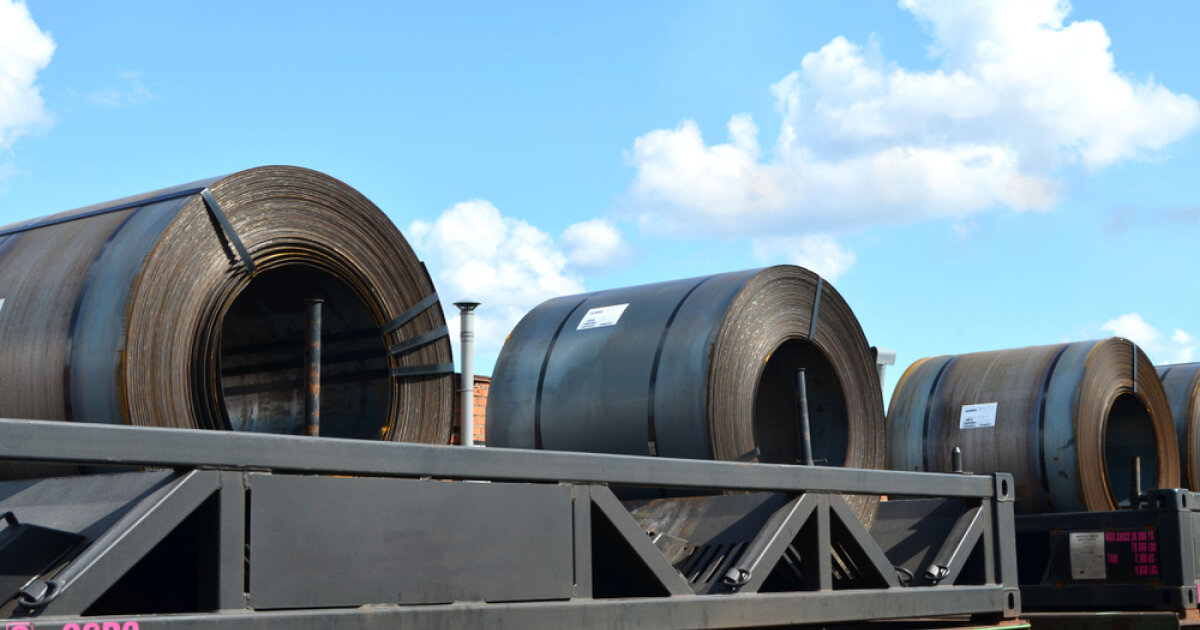

پایگاه تحلیلی خبری ایراسین؛ بازار فولاد برزیل در حال عبور از یک دوره گذار است؛ دورهای که در آن موجودیهای بالای انباشتهشده در پی جهش واردات در ماههای گذشته بهتدریج در حال کاهش است. جورج اولیویرا، رئیس آرسلورمیتال برزیل و مدیرعامل فولاد تخت آرسلورمیتال آمریکای لاتین در گفتوگو با فستمارکتس (Fastmarkets) در جریان کنگره سالانه انجمن فولاد برزیل در سائوپائولو در ۲۹ سپتامبر، با اشاره به شرایط بازار، از تداوم فشار موجودی و هزینههای تأمین مالی بر فعالیت فولاد خبر داد.
به گفته اولیویرا، سطح بالای موجودی در سراسر زنجیره تأمین، در کنار هزینههای همچنان بالای تأمین مالی، فعالیت بازار را تحت فشار قرار داده و موجب شده خریداران حتی با وجود افزایش شدید هزینه مواد اولیه، تمرکز بیشتری بر مذاکره بر سر قیمت داشته باشند.او گفت: «هنوز سطح موجودی بسیار بالایی در زنجیره وجود دارد. واردات با سرعت بسیار زیادی انباشته شده بود و اکنون شاهد معکوسشدن این روند هستیم؛ اما این تعدیل باید پایدار باشد.»
بر اساس دادههای مؤسسه ملی توزیعکنندگان فولاد برزیل (INDA)، که شبکه توزیع فولاد تخت این کشور را نمایندگی میکند، موجودی فولاد در پایان ماه اوت با رشد ۰.۵ درصدی نسبت به ماه قبل، از یک میلیون و ۱۷۶ هزار و ۱۰۰ تن به یک میلیون و ۱۸۲ هزار تن رسید. گردش موجودی نیز در پایان اوت معادل ۳.۵ ماه ثبت شد.
اولیویرا معتقد است سطح موجودی در بازار برزیل بهمراتب بالاتر از میانگین تاریخی قرار گرفته و همین مسئله باعث شده بازگشت بازار به شرایط عادی با وقفه همراه شود.وی گفت: «اگر دادهها را بررسی کنید، موجودی به حدود ۴.۵ ماه رسیده بود، در حالی که سطح عادی به ۲.۷ ماه نزدیکتر است. بنابراین این میزان باید کاهش پیدا کند. اگر واردات در حال کاهش باشد اما موجودی همچنان بالا بماند، این معادله در مقطعی باید متعادل شود.»موجودی فولاد برزیل در دسامبر ۲۰۲۵ به ۴.۵ ماه رسید؛ چند ماه پیش از آنکه نتایج تحقیقات ضددامپینگ اعلام شود و اقدامات مؤثر برای محصولات کویل نورد سرد، فولاد پیشرنگشده و فولاد پوششدار به اجرا درآید.
نرخ بهره بالا، عامل تداوم احتیاط بازار
به گفته رئیس آرسلورمیتال برزیل، عدم تعادل موجود در بازار بخشی از یک دوره گستردهتر احتیاط در بازار فولاد این کشور را شکل داده است و انتظار میرود بهبود شرایط بهصورت تدریجی و در طول زمان اتفاق بیفتد.او گفت: «در حال حاضر یک دوره گذار در بازار در جریان است. نرخهای بهره در انتهای زنجیره همچنان بالاست، حتی اگر روند کاهش آنها آغاز شده باشد. این موضوع بر شرایط تأمین مالی خریداران فولاد تأثیر میگذارد.»
نرخ بهره پایه برزیل، موسوم به سلِیک ، در حال حاضر ۱۳.۷۵ درصد در سال است که از ۱۵ درصد در ابتدای سال ۲۰۲۶ کاهش یافته است. نشست بعدی کمیته سیاست پولی برزیل برای ۴ نوامبر برنامهریزی شده است.اولیویرا کاهش اخیر هزینه استقراض را نشانهای مثبت دانست، اما تأکید کرد که میزان بهبود تاکنون محدود بوده است. به گفته او، چشمانداز کوتاهمدت بازار همچنان محتاطانه خواهد بود، هرچند احتمال افزایش فعالیت بازار در ادامه وجود دارد.
قیمت محصولات فولاد تخت در برزیل طی هفتههای اخیر عمدتاً باثبات بوده است، هرچند فعالان بازار همچنان از تداوم فشار نزولی بر قیمتها خبر میدهند. اولیویرا عامل اصلی این وضعیت را سطح بالای موجودی و هزینه بالای پول دانست و تأکید کرد که مسئله تنها به میزان تقاضا محدود نمیشود.
او گفت: «این فشار بهطور طبیعی از سطح بالای موجودی و هزینه بالای پول ناشی میشود. در انتهای زنجیره، چیزی که خریداران برای بقا میخواهند، مذاکره بر سر قیمت است.»بر اساس ارزیابی هفتگی فستمارکتس، قیمت کویل نورد گرم فولادی (HRC) داخلی برزیل درب کارخانه (EXW) در روز جمعه در محدوده ۳۹۰۰ تا ۴۱۸۰ رئال به ازای هر تن، معادل حدود ۷۴۷ تا ۸۰۱ دلار، قرار داشت. کف این محدوده نسبت به هفته قبل ۶۰ رئال کاهش یافت.
قیمت هفتگی کویل نورد سرد (CRC) داخلی نیز در روز جمعه ۴۸۰۰ تا ۴۹۹۰ رئال به ازای هر تن ارزیابی شد که برای پنجمین هفته متوالی بدون تغییر باقی ماند.همچنین قیمت کویل گالوانیزه گرم داخلی برزیل در محدوده ۴۹۰۰ تا ۵۱۲۵ رئال به ازای هر تن قرار گرفت و برای یازدهمین هفته متوالی ثابت ماند.
جهش هزینه مواد اولیه از قیمت فولاد حمایت میکند
در مقابل فشارهای نزولی ناشی از موجودی و هزینه تأمین مالی، افزایش هزینه مواد اولیه عامل دیگری است که از سطح قیمت فولاد حمایت میکند.اولیویرا گفت: «قیمت مواد اولیه بهشدت افزایش یافته است. مسائل ژئوپلیتیکی، حوادث در معادن زغالسنگ چین و مشکلات لجستیکی وجود دارد. قیمت زغالسنگ ککشو جهش کرده است.»
به گفته وی، قیمت زغالسنگ از حدود ۲۱۵ دلار به ازای هر تن در شش هفته گذشته حدود ۳۰ درصد افزایش یافته و این بازار در حال حاضر با یک عدم تعادل قابلتوجه مواجه است.قیمت زغالسنگ ککشو پس از افزایش شدید در ماه اوت، که تحت تأثیر اختلالات عرضه در آسیا رخ داد، در سپتامبر اندکی کاهش یافت؛ با این حال همچنان بالاتر از سطوح پیش از جهش قیمتی قرار دارد.
به گفته اولیویرا، سهم واردات در بازار فولاد برزیل روند کاهشی را آغاز کرده، اما همچنان بهمراتب بالاتر از میانگین تاریخی است.او گفت: «اگر سهماهه اخیر را بررسی کنید، سهم واردات به حدود ۱۵.۵ تا ۱۶ درصد نزدیک شده است؛ در حالی که این رقم در دادههای سال جاری تاکنون ۱۸.۵ درصد بوده است.»
با وجود کاهش، این سطح همچنان فاصله قابلتوجهی با دوره پیش از همهگیری کرونا دارد.اولیویرا افزود: «میانگین تاریخی ۲۰ سال پیش از کووید حدود ۹.۷ تا ۱۰ درصد بود. بنابراین همچنان ۵۰ تا ۶۰ درصد بالاتر از آن سطح قرار داریم.»
بر اساس دادههای وزارت توسعه، صنعت، تجارت و خدمات برزیل (MDIC) که توسط انجمن فولاد برزیل گردآوری شده است، میانگین سهم واردات از سال ۲۰۰۰ تا ۲۰۱۹ معادل ۹.۷ درصد بوده است.دادههای جدیدتر نشان میدهد سهم واردات در اوت ۲۰۲۶ به ۱۶.۴ درصد رسیده و بالاترین سطح ماهانه سال نیز در فوریه با ۲۵.۶ درصد ثبت شده است.
ضرورت تقویت سیاستهای تجاری
رئیس آرسلورمیتال برزیل معتقد است اقدامات تجاری فعلی از جمله سهمیههای وارداتی و تعرفهها ممکن است بهتنهایی برای بازگرداندن واردات به سطوح تاریخی کافی نباشد و این اقدامات باید تقویت شوند.او گفت: «اقداماتی که تنها یک سال اعتبار دارند، باعث ایجاد عدم اطمینان میشوند، زیرا بازار میداند که ممکن است این اقدامات منقضی شوند. این مسئله به رفتارهای پیشدستانه منجر میشود.»
وی همچنین به موج ثبت و قانونیسازی واردات در ابتدای سال جاری، پیش از اجرای احتمالی اقدامات تجاری، اشاره کرد.به گفته اولیویرا، زمانی که بازار انتظار داشت اقدامات ضددامپینگ اعمال شود، موجی برای قانونیسازی واردات شکل گرفت؛ حتی برای محصولاتی که از قبل روی کشتیها قرار داشتند. این روند به ایجاد یک شکاف موقت در بازار منجر شد.با این حال، اگر روند فعلی ادامه یابد، اولیویرا معتقد است امکان عادیتر شدن بازار وجود دارد و سهم واردات میتواند به محدوده ۱۰ تا ۱۲ درصد نزدیک شود.
چین؛ متغیر تعیینکننده بازار جهانی فولاد
اولیویرا استراتژی صادراتی چین را یکی از عوامل اصلی شکلدهنده بازار جهانی و بازار فولاد برزیل دانست.چین در سال ۲۰۲۵ صادرات فولاد خود را ۷.۵ درصد نسبت به سال قبل افزایش داد و به رکورد ۱۱۹.۰۲ میلیون تن رساند؛ رقمی که بر اساس دادههای گمرکی و گزارش انجمن آهن و فولاد چین (CISA) اعلام شده است.
اگرچه این میزان سهم نسبتاً محدودی از کل تولید فولاد چین را تشکیل میدهد، اما حجم مطلق صادرات چین میتواند تأثیر قابلتوجهی بر بازارهای کوچکتر داشته باشد.اولیویرا گفت: «از نظر درصدی ممکن است این میزان محدود به نظر برسد، اما برای کشوری مانند برزیل که حدود ۳۰ میلیون تن فولاد تولید میکند، بسیار مختلکننده است.»
خوشبینی به تقاضای بلندمدت فولاد برزیل
با وجود چالشهای فعلی، اولیویرا نسبت به چشمانداز بلندمدت تقاضای فولاد در برزیل خوشبین است و مصرف سرانه پایین فولاد را یکی از مهمترین شاخصهای ظرفیت رشد این بازار میداند.او گفت مصرف فولاد در برزیل حدود ۱۲۰ کیلوگرم به ازای هر نفر است، در حالی که میانگین جهانی به حدود ۲۰۹ کیلوگرم میرسد.وی همچنین تأکید کرد چشمانداز سرمایهگذاری صنعت فولاد برزیل وابسته به تغییرات سیاسی نیست.

نظر شما