


ماهنامه کارخانه؛ در حالی که شعلههای جنگ میان آمریکا و ایران بازارهای جهانی انرژی را به آشوب کشیده، منطق حکم میکرد که غولهای انرژی پاک در چین، برندهی نهایی این کارزار باشند و کیسههای خود را از سود پر کنند. چین با در اختیار داشتن سهمی ۸۰ درصدی از تولید پنلهای خورشیدی جهان، این کالا را در ابعادی خیرهکننده به بازار پمپاژ میکند؛ ثمرهی این تولید انبوه نیز سال گذشته چیده شد، وقتی که برای نخستین بار در تاریخ، سهم تجدیدپذیرها در سبد تولید برق جهانی از زغالسنگ پیشی گرفت. اما واقعیتِ پشت پرده، روایتی دیگر است: صنعت خورشیدی چین، با وجود پیشتازی بلامنازع، در چنبرهی بحرانی عمیق گرفتار شده و حتی تکانههای صعودی ناشی از جنگ نیز نتوانسته است ستونهای لرزان آن را ثبات بخشد.
اگرچه از زمان آغاز درگیریها، صادرات خورشیدی چین جهشی محسوس را تجربه کرده، اما این دستاورد برای شرکتهای چینی چیزی بیش از یک «مُسکن گذرا» نیست. آنها اکنون با سهگانهای هولناک از مشکلات دستوپنجه نرم میکنند:
نخست، سقوط تقاضای داخلی است؛ پدیدهای که در دهههای اخیر بیسابقه بوده است. شبکههای توزیع برق چین که پیشتر بزرگترین خریدار این تجهیزات بودند، اکنون زیر بارِ هجوم پنلها به مرز اشباع رسیدهاند و توان جذب ظرفیت جدید را ندارند. مشکل دوم، تلهی مازاد عرضه است؛ میراث سالها سرمایهگذاریهای بیپروای دولتی و خصوصی در احداث کارخانههای عظیم که اکنون محصولی فراتر از نیاز بازار تولید میکنند. در نهایت، دیوار بلند حمایتگرایی است؛ در حالی که جنگ باعث رونق فروش در جنوب شرق آسیا و آفریقا شده، بازارهای استراتژیک غرب در حال برافراشتن پرچم حمایت از تولیدات داخلی و وضع محدودیتهای سنگین بر محصولات چینی هستند.
تجاریسازی «پروسکایت» با عبور از سقف راندمان سیلیکونی، فرشته نجات غولهای زخمی چین است تا با جهش تکنولوژیک و کاهش هزینه، از تله ورشکستگی و مازاد عرضه بگریزند
این کوه مشکلات درست زمانی سر باز کرده که زمانه بیش از هر وقت دیگری با تولیدکنندگان سرِ ناسازگاری دارد. از سال ۲۰۲۴، جنگ قیمت بیرحمانهای در بازار درگرفته که نتیجهای جز فعالیت با تراز مالی منفی برای اکثر شرکتها نداشته است؛ حالا صدای فروریختنِ ستونهای این صنعت با افزایش آمار ورشکستگیها به گوش میرسد. «کارخانه خورشیدی جهان» پس از یک دوره رشدِ صاعقهوار، اکنون به لحظهی حقیقت یا همان «ساعت تسویهحساب» رسیده است.
تاریخ نشان داده که صنعت خورشیدی در مقیاس جهانی، هیچگاه با سرمایهگذارانش از سر مِهر رفتار نکرده است. واقعیت این است که در این بازار، تمایز محصول به حداقل رسیده؛ یک پنل خورشیدی تفاوت چندانی با رقیبش ندارد و هر پیشرفت تکنولوژیکی که توسط یک پیشرو حاصل شود، به طرفهالعینی توسط رقبا کپی و شبیهسازی میشود. در چنین اتمسفری، تنها استراتژی بقا، «مقیاسپذیری دیوانهوار» است؛ شرکتها با تمام توان ظرفیت تولید را بالا میبرند تا سهم بازار را ببلعند.
پیامد منطقی این مسابقه بیپایان، سبقت گرفتن ویرانگر عرضه از تقاضاست؛ پدیدهای که به سقوط آزاد حاشیه سود منجر میشود. این چرخه معیوب پیش از این هم سابقه داشته است؛ برای نمونه در سال ۲۰۱۸، بازار شاهد افت شدید درآمدها بود که تنها پس از رسیدن سطح تقاضا به تولید، به ثبات بازگشت. اما این بار، ابعاد بحران بسیار فراتر از چرخههای پیشین به نظر میرسد.
پارادوکس فراوانی
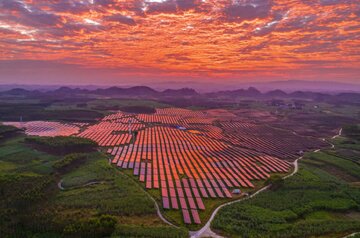
اما رکود فعلی از جنسی متفاوت است. برخلاف ادوار گذشته، این بار مشکل نه در بازارهای دوردست، که در قلب تپندهی صنعت خورشیدی یعنی خاک چین نهفته است. سرعت استقرار نیروگاههای خورشیدی در سالهای اخیر چنان سرسامآور بوده که از توانِ هضم و جذب شبکههای برق پیشی گرفته است. امروز در سراسر چین، از بام خانهها گرفته تا فراخنای بیابانها، فرشی از سیلیکون خاکستری گسترانده شده است؛ اما این میهمان ناخوانده با میزبان خود سازگار نیست.
صنعت خورشیدی همواره با سرمایهگذارانش نامهربان بوده است؛ بازاری که در آن «تمایز»، قربانی کپیبرداری سریع نوآوریها میشود. در این تلهی کالایی، تنها استراتژی بقا، پناه بردن به «مقیاسپذیری دیوانهوار» برای بلعیدن سهم بازار است. پیامد حتمی این جنون، سبقتِ ویرانگر عرضه از تقاضا و سقوط آزاد حاشیه سود است.
چین قدیم برای روشن نگه داشتن چراغهایش به نیروگاههای زغالسنگی تکیه داشت؛ غولهایی که با یک فرمان روشن و خاموش میشدند. اما خورشید تابع فرمان نیست؛ تنها در روز میتابد و شبها صحنه را خالی میکند. نتیجه؟ مازاد انرژی در روز و عطش شبکه در شب. آمارهای رسمی پرده از حقیقتی تلخ برمیدارند: در دو ماه نخست سال جاری، حدود ۹ درصد از کل برق خورشیدی تولید شده در چین به دلیل عدم توان جذب شبکه، عملاً «تلف» شده است؛ رقمی که نسبت به سال گذشته جهشی ۵۰ درصدی داشته است.
این اتلاف گسترده، توجیه اقتصادی پروژههای جدید را زیر سوال برده است. انجمنهای صنفی پیشبینی میکنند که نرخ نصب پنلهای جدید در سال جاری میلادی کاهشی ۲۴ تا ۴۳ درصدی را نسبت به سال ۲۰۲۵ تجربه کند. موسسه مشاورهای «بلومبرگ انئیاف» (BloombergNEF) فراتر رفته و هشدار میدهد که در سال ۲۰۲۶، تقاضای جهانی برای پنلهای خورشیدی برای نخستین بار در دو دههی اخیر روندی کاهشی به خود خواهد گرفت.
عبور از این بنبست مستلزم یک جراحی عمیق در زیرساختهاست: سرمایهگذاری کلان در ذخیرهسازهای غولپیکر (باتریها)، احداث خطوط انتقال فوقطویل و البته، در هم شکستن ساختارهای سنتی بازار. در بسیاری از مناطق، قراردادهای صلب و بلندمدت نیروگاههای زغالسنگی، راه را بر انرژیهای ارزان تجدیدپذیر بستهاند. اگرچه سقوط قیمت باتریها نویدبخش است، اما نوسازی چنین ابعادی از صنعت، زمانبرتر از آن است که بتواند ناجی فوری شرکتها باشد. حتی در صورت بازگشت رشد از سال آینده، روزهای طلایی و جهشهای خیرهکننده به خاطرهها پیوستهاند.
در حالی که شبکه در حال خفه شدن است، کارخانهها همچنان با لجاجت به تولید ادامه میدهند. سرمایهگذاریهای جنونآمیز، ظرفیت تولید چین را به عدد خیرهکنندهی ۱۰۰۰ گیگاوات در سال رسانده است؛ عددی که با تقاضای ۶۰۰ گیگاواتی کل جهان در سال ۲۰۲۵ فرسنگها فاصله دارد. جنی چیس، تحلیلگر بلومبرگ، به نکتهی گزندهای اشاره میکند: «دیگر کشور بزرگی در نقشهی جهان باقی نمانده که به تسخیر پنلهای خورشیدی درنیامده باشد.» بازار به سقفِ خود رسیده است!.
پایان ضیافت یارانهها؛ وقتی دولت دستها را میشوید
در میانهی این بحران، تولیدکنندگان خورشیدی برای نجات از غرق شدن، دست به دامان استراتژی «خویشتنداری» شدهاند. سال گذشته، تلاشهای نافرجامی صورت گرفت تا با تعیین سهمیههای تولید و برقراری یک «کف قیمتی» مشترک، از سقوط آزاد ارزش محصولات جلوگیری شود. اما در دنیای بیرحم رقابت، وفاداری کالای نایابی است؛ تنها چند هفته پس از این توافق، یکی از بازیگران بزرگ به دلیل زیر پا گذاشتن عهد، مورد نکوهش علنی قرار گرفت. تیر خلاص را اما دولت چین در ژانویه شلیک کرد: مقامات با ابراز نگرانی از شکلگیری یک «کارتل»، عملاً راه را بر هرگونه تبانی برای کنترل قیمتها بستند.
حقیقت آن است که پکن نیز حالا به دنبال جراحیِ این پیکرِ متورم است. دوران طلایی که در آن دولت با واگذاری زمینهای ارزان و تزریق وامهای بیبهره، فرش قرمز زیر پای تولیدکنندگان میگستراند، به سر آمده است. از ژوئن سال گذشته، قواعد بازی تغییر کرده: پروژههای جدید خورشیدی بهجای تکیه بر تعرفههای تضمینی و حاشیه سودِ امن، مجبورند برق خود را به قیمت بیثبات بازار بفروشند. فشارها به همینجا ختم نمیشود؛ برخی دولتهای محلی که پیشتر حامی سفتوسخت کارخانهها بودند، اکنون در تغییری آشکار، خواستار بازپسگیری میلیونها یوان یارانه شدهاند. پیام پکن آن است که ورشکستگی شرکتهای ضعیف بر زندهنگهداشتنِ مصنوعی آنها ارجحیت دارد.
در جبههی خارجی نیز، پنلهای چینی قربانی «موفقیت بیش از حد» خود شدهاند. ارزانسازی تهاجمی، موجی از حمایتگرایی (Protectionism) را در غرب و حتی در همسایگی چین، از جمله هند، برانگیخته است. واشینگتن از سال ۲۰۲۲ با وضع تعرفههای سنگین و محدودیتهای سختگیرانه، سدی مستحکم در برابر ورود محصولات چینی ساخته و حالا دغدغههای «امنیت ملی» نیز به این کارزار اضافه شده است. اتحادیه اروپا نیز در ماه مه گذشته، با حذف تأمینکنندگان چینی «اینورتر» (قلب تپندهی نیروگاههای خورشیدی) از پروژههای دولتی، ضربهی کاری دیگری بر پیکر این صنعت وارد کرد. در این تنگنای ژئوپلیتیک، برخی برندهای چینی برای فرار از برچسب «ساخت چین»، در حال جابهجایی مخفیانهی خطوط تولید خود به کشورهای ثالث هستند تا شاید راهی برای ورود به بازارهای ممنوعه بیابند.
در انتظار معجزه
مجموع این فشارها، تصویری سیاه از آینده ترسیم میکند؛ تصویری که در آن «بقای اصلح» دیگر یک تئوری نیست، بلکه یک ضرورت خونین است. از ابتدای سال ۲۰۲۴، بیش از ۴۰ بازیگرِ صنعت خورشیدی چین از صحنه روزگار محو شدهاند؛ یا ردای ورشکستگی بر تن کردهاند، یا در شکم رقبای بزرگتر ادغام شده و یا عطای حضور در بورس را به لقایش بخشیدهاند. تعدیل نیروهای گسترده نیز به امری عادی بدل شده است؛ به گزارش رویترز، پنج غول بزرگ این صنعت ناچار شدهاند یکسوم از ارتش انسانی خود را مرخص کنند. با این حال، تحلیلگران موسسه «اساندپی گلوبال» (S&P Global) هشدار میدهند که این تنها آغاز کار است و «موج بزرگ ادغامها» هنوز از راه نرسیده است. اگرچه قیمت پنلها در ماههای اخیر نوسانی صعودی و اندک داشته، اما واقعیت تلخ ترازنامهها تغییری نکرده است: محصولات همچنان زیر قیمت تمامشده به فروش میرسند. سقوط آزاد ارزش سهام برندهای نامآوری چون LONGi و Trina Solar که اکنون با کمتر از نیمی از ارزش اوج خود معامله میشوند، گواهی بر این خزان زودرس است. در این میان، پرسش حیاتی این است: آیا خورشید این صنعت دوباره طلوع خواهد کرد؟

بیشک فروکش کردن تنشهای تجاری و برچیده شدن دیوارهای حمایتی در غرب میتواند جانی دوباره به کالبد نیمهجانِ صادرات چین بدمد؛ اما کلید اصلی نجات احتمالاً در آزمایشگاهها نهفته است، نه در میزهای مذاکره. فرشته نجات میتواند تجاریسازی نسل جدیدی از فناوریها باشد که راندمان استخراج انرژی را به شکلی انقلابی جابهجا میکنند. در حالی که پنلهای سیلیکونی فعلی در سقف ۲۴ درصدی بازدهی درجا میزنند، ظهور سلولهای خورشیدی «پروسکایت» (Perovskite) نویدبخش عبور از مرز ۳۰ درصد است؛ جهشی که در تئوری، هزینهی تولید را به شکلی بیسابقه کاهش خواهد داد.
صنعت خورشیدی چین در آستانه یک دگردیسی بزرگ قرار دارد. نوآوریِ پروسکایت میتواند «روزهای درخشان» را بازگرداند، اما پرسشِ گزندهای که در راهروهای کارخانههای شنزن و جیانگسو طنینانداز شده، این است که از میان این جمع پریشان، چند شرکت تا آن روز زنده خواهند ماند تا طلوع این عصر جدید را به چشم ببینند؟
نظر شما