


پایگاه تحلیلیخبری ایراسین؛ اتحادیه اروپا در مسیر پایان دادن به وابستگی چند دههای خود به گاز طبیعی روسیه قرار گرفته است؛ روندی که علاوه بر تغییر ساختار بازار گاز اروپا، فرصتهای تازهای برای کشورهای اروپای مرکزی و شرقی بهمنظور تنوعبخشی به منابع تأمین ایجاد میکند. بر اساس قوانین مصوب اتحادیه اروپا، واردات گاز طبیعی روسیه باید تا سهماهه چهارم سال ۲۰۲۷ متوقف شود. اجرای این برنامه از سال ۲۰۲۶ آغاز شده و قراردادهای کوتاهمدت LNG روسیه از اواخر آوریل و گاز خط لوله روسیه از اواسط ژوئن مشمول محدودیت شدهاند. واردات LNG روسیه نیز باید از اول ژانویه ۲۰۲۷ بهطور کامل متوقف شود و واردات باقیمانده گاز خط لوله حداکثر تا اول نوامبر ۲۰۲۷ پایان یابد.
آژانس بینالمللی انرژی برآورد کرده است که اجرای این مقررات، تحویل گاز خط لوله و LNG روسیه به اتحادیه اروپا را در فاصله سالهای ۲۰۲۵ تا ۲۰۲۸ حدود ۳۳ میلیارد مترمکعب در سال کاهش میدهد. بخشی از این کاهش میتواند از طریق کاهش تقاضای گاز، افزایش بهرهوری انرژی و ادامه روند برقیسازی جبران شود، اما همزمان فضای بیشتری برای عرضهکنندگان غیرروسی، بهویژه در اروپای مرکزی و شرقی، ایجاد خواهد شد.
تغییر ساختار بازار گاز اروپا
پس از آغاز جنگ اوکراین در سال ۲۰۲۲، بازار گاز اروپا دستخوش تغییرات گستردهای شده است. سهم گاز طبیعی روسیه از تقاضای اتحادیه اروپا از نزدیک به ۴۰ درصد در سال ۲۰۲۱ به حدود ۱۰ درصد در سال ۲۰۲۵ کاهش یافته، در حالی که سهم LNG از کمتر از ۲۰ درصد به نزدیک ۴۵ درصد رسیده است.
کاهش وابستگی اروپا عمدتاً ناشی از افت شدید واردات گاز خط لوله روسیه بوده است؛ وارداتی که بین سالهای ۲۰۲۱ تا ۲۰۲۵ نزدیک به ۹۰ درصد، معادل ۱۲۰ میلیارد مترمکعب، کاهش یافت. با این حال، شرایط در کشورهای اروپای مرکزی و شرقی متفاوت است. این منطقه در سال ۲۰۲۱ حدود ۶۰ درصد گاز اولیه خود را از روسیه دریافت میکرد و اگرچه واردات خط لوله روسیه از ۵۵ میلیارد مترمکعب در سال ۲۰۲۱ به کمی بیش از ۱۵ میلیارد مترمکعب در سال ۲۰۲۵ رسیده، این حجم همچنان حدود ۲۰ درصد تقاضای گاز منطقه را پوشش میدهد.
رشد عرضه جهانی LNG
این تغییرات در شرایطی رخ میدهد که ظرفیت تولید LNG جهان در حال افزایش قابل توجه است. طبق گزارش IEA، تولید LNG خارج از خلیج فارس بین مارس و ژوئیه ۲۰۲۶ حدود ۱۶ درصد، معادل بیش از ۳۰ میلیارد مترمکعب، افزایش یافته و حدود ۷۰ درصد افت صادرات LNG قطر و امارات متحده عربی را جبران کرده است.
همچنین بر اساس پروژههای فعلی، بیش از ۳۵۰ میلیارد مترمکعب در سال ظرفیت جدید صادرات LNG تا اوایل دهه ۲۰۳۰ وارد بازار جهانی خواهد شد که بیش از ۷۰ درصد این ظرفیت به ایالات متحده و قطر اختصاص دارد. افزایش عرضه میتواند در میانمدت از فشار بازار بکاهد و بر قیمت گاز اثر کاهشی داشته باشد.
ضرورت توسعه زیرساخت و قراردادهای انعطافپذیر
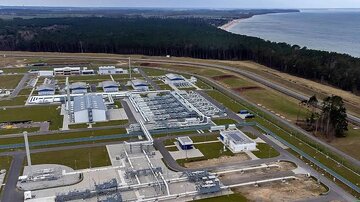
با وجود افزایش ظرفیت واردات LNG اروپای مرکزی و شرقی، محدودیت انتقال گاز از پایانههای ساحلی به مراکز مصرف داخلی همچنان یک چالش است. ظرفیت واردات LNG این منطقه از پایان سال ۲۰۲۱ حدود ۱۵ میلیارد مترمکعب افزایش یافته و تا پایان ۲۰۲۵ به نزدیک ۳۵ میلیارد مترمکعب رسیده است؛ ظرفیتی که بیش از ۴۰ درصد تقاضای گاز منطقه را پوشش میدهد.
در کنار توسعه پایانهها، تقویت خطوط انتقال جنوب به شمال اهمیت زیادی دارد. پروژه «کریدور عمودی گاز» میتواند امکان انتقال گاز بازگازیشده از یونان به سمت مولداوی و اوکراین را فراهم کند و ظرفیت انتقال حدود ۱۰ میلیارد مترمکعب در سال ایجاد کند.
از سوی دیگر، IEA بر ضرورت انعطافپذیری در خرید LNG تأکید دارد. کشورهای اروپای مرکزی و شرقی تاکنون تنها حدود ۵ میلیارد مترمکعب در سال قرارداد تأمین LNG تا ۲۰۲۸ منعقد کردهاند؛ رقمی معادل حدود ۵ درصد تقاضای فعلی منطقه. بنابراین، انعقاد قراردادهای متنوع و بلندمدت در کنار استفاده هوشمندانه از بازار نقدی LNG میتواند به کاهش ریسک نوسان قیمت و تقویت امنیت عرضه گاز در دوره پس از خروج روسیه کمک کند.



نظر شما