


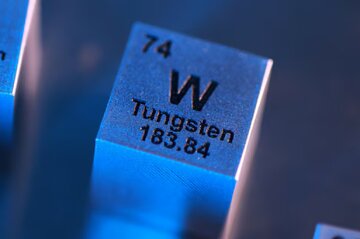
پایگاه تحلیلی خبری ایراسین؛ در حالی که عناصر نادر خاکی به یکی از محورهای اصلی رقابت جهانی بر سر مواد معدنی راهبردی تبدیل شدهاند، فلز خاکستری و کمزرقوبرق تنگستن، نمونهای عملی از تلاش کشورهای غربی برای ایجاد زنجیرههای تأمین مواد معدنی حیاتی خارج از کنترل چین را به نمایش گذاشته است. سلطه پکن بر بخش عمده عرضه جهانی تنگستن و محدودیتهای صادراتی این کشور، در کنار افزایش تقاضای نظامی و رشد قیمتها، انگیزه سرمایهگذاری در معادن و واحدهای فرآوری جدید در کشورهای غربی را تقویت کرده است؛ هرچند محدودیت ظرفیت پالایش همچنان یکی از موانع اصلی استقلال این کشورها از زنجیره تأمین چین به شمار میرود.
تنگستن، فلزی با رنگ خاکستری مات، در طیف گستردهای از صنایع کاربرد دارد؛ از ساخت ابزارهای ماشینکاری، متههای حفاری و تجهیزات صنعتی گرفته تا تولید نیمهرساناها، قطعات الکترونیکی، موشکهای فضایی و بالگردها. این فلز همچنین در صنایع دفاعی، از جمله ساخت مهمات ضدزره و نفوذگرهای زرهپوش، کاربرد دارد. گستردگی این مصارف باعث شده است تنگستن، همتراز با مواد معدنی شناختهشدهتری مانند عناصر نادر خاکی، مس، نقره، کبالت، منگنز و نیکل، برای بسیاری از کشورهای غربی اهمیتی راهبردی داشته باشد.
با این حال، همانند بسیاری از مواد معدنی حیاتی، عرضه جهانی تنگستن نیز تحت سلطه چین قرار دارد. دادههای مؤسسه مشاورهای «پروژه بلو» (Project Blue) نشان میدهد چین حدود ۷۰ درصد از عرضه اولیه جهانی این فلز را در اختیار دارد؛ جایگاهی که حاصل چند دهه سرمایهگذاری در توسعه معادن، واردات سنگ معدن و کنسانتره و ایجاد زیرساختهای پالایش و تولید محصولات پاییندستی است.
سلطه چین بر زنجیره تأمین تنگستن
چین طی دهههای گذشته با توسعه معادن داخلی و واردات مواد معدنی از سایر کشورها، زنجیره تأمین یکپارچهای برای تنگستن ایجاد کرده است. این کشور علاوه بر استخراج، در بخش پالایش و تولید محصولات نهایی نیز جایگاه مسلطی دارد و همین موضوع، وابستگی مصرفکنندگان جهانی به ظرفیتهای صنعتی چین را افزایش داده است.
در فوریه ۲۰۲۵، پکن در واکنش به اعمال تعرفههای جدید آمریکا، محدودیتهایی بر صادرات تنگستن وضع کرد. این تصمیم به کمبود عرضه در بازارهای خارج از چین دامن زد؛ بهویژه آنکه بخش قابلتوجهی از عرضه غیرچینی این فلز پیشتر در قالب قراردادهای بلندمدت به خریداران اختصاص یافته بود و امکان پاسخگویی سریع به تقاضای جدید را نداشت.
همزمان با این تحولات، افزایش تقاضای نظامی در پی جنگهای ایران و اوکراین، فشار بیشتری بر بازار وارد کرد. مصرف تنگستن در تولید تجهیزات و مهمات نظامی، بهویژه در کاربردهای مرتبط با نفوذ به زره و سامانههای تسلیحاتی، اهمیت این فلز را در شرایط تنشهای ژئوپلیتیکی افزایش داده است. مجموع این عوامل موجب شد قیمت آمونیوم پاراتنگستات (APT)، محصول واسطهای مورد استفاده در تولید فلز تنگستن، در اوایل سال جاری میلادی به رکوردهای جدیدی برسد.
جهش قیمتها؛ محرک سرمایهگذاری در معادن غربی
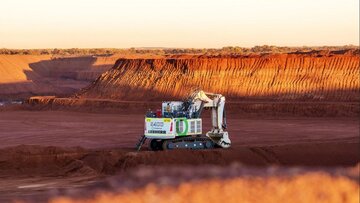
افزایش قیمتها و نگرانی از اختلال در تأمین مواد اولیه، اگرچه فشار قابلتوجهی بر مصرفکنندگان غربی وارد کرد، اما در مقابل انگیزه توسعه ظرفیتهای جدید استخراج و فرآوری را نیز افزایش داد. در این میان، استرالیا به یکی از کانونهای اصلی توسعه ظرفیت تولید تنگستن در خارج از چین تبدیل شده است.
شرکت «ایکیو ریسورسز» (EQ Resources) از جمله شرکتهای معدنی پیشرو در این روند به شمار میرود. کریگ بردشاو، مدیرعامل این شرکت، در گفتوگو با رویترز در ۱۸ نوامبر اعلام کرد که کشورهای غربی طی سالهای گذشته از عرضه ارزانقیمت مواد معدنی چین بهرهمند بودهاند؛ اما این دوره با تغییر راهبرد پکن و حرکت این کشور به سمت تولید و عرضه محصولات نهایی با ارزش افزوده بالاتر، به پایان رسیده است.
به گفته او، این تحول فرصتی برای سرمایهگذاری در بخش پالایش تنگستن ایجاد کرده است. شرکت ایکیو ریسورسز نیز در طرحی مشترک برای بازگشایی یک کارخانه تولید تنگستن در ایالت نوادا آمریکا مشارکت دارد؛ کارخانهای که برنامهریزی شده است فعالیت خود را در سال ۲۰۲۸ از سر بگیرد.هرچند تولیدکنندگان غربی احتمالاً همچنان در رقابت قیمتی با چین با دشواری مواجه خواهند بود، اما قابلیت اطمینان در تأمین مواد اولیه میتواند به مزیت رقابتی آنها تبدیل شود.
امنیت تأمین؛ مهمتر از رقابت قیمتی
برای بسیاری از مصرفکنندگان محصولات پیشرفته تنگستن، قیمت تنها عامل تعیینکننده در انتخاب تأمینکننده نیست؛ زیرا سهم این فلز از هزینه نهایی تولید محصولات صنعتی معمولاً محدود است. در چنین شرایطی، استمرار دسترسی به مواد اولیه و اطمینان از تحویل بهموقع آنها اهمیت بیشتری پیدا میکند.
بردشاو در اینباره تأکید کرده است که هزینه تنگستن مسئله اصلی نیست، بلکه قابلیت اطمینان در تأمین آن اهمیت دارد. از این منظر، وابستگی به عرضه چین برای برخی مصرفکنندگان غربی، صرفاً یک مسئله اقتصادی محسوب نمیشود؛ بلکه به دلیل امکان اعمال محدودیتهای تجاری و کنترل سیاسی صادرات، با ملاحظات امنیتی نیز گره خورده است.
این نگرانی در دوره ریاستجمهوری دونالد ترامپ و با تأکید دولت آمریکا بر کاهش وابستگی به مواد معدنی حیاتی چین تشدید شده است. از زمان بازگشت ترامپ به کاخ سفید، کاهش اتکای واشنگتن به زنجیره تأمین مواد معدنی چین، به یکی از اولویتهای امنیت ملی آمریکا تبدیل شده و دولت این کشور حمایت از استخراج و فرآوری داخلی را در دستور کار قرار داده است.
بر اساس مقررات اعلامشده، ارتش آمریکا از ژانویه ۲۰۲۷ استفاده از تنگستن با منشأ چین، روسیه، ایران و کره شمالی را ممنوع خواهد کرد. این تصمیم میتواند مسیر تأمین مواد اولیه صنایع دفاعی آمریکا را تغییر دهد و تقاضا برای تولیدکنندگان مورد تأیید این کشور را افزایش دهد.
در سوی دیگر، اتحادیه اروپا نیز برای کاهش وابستگی به چین، تنگستن را در فهرست اولیه مواد معدنی حیاتی منتخب برای ایجاد نخستین ذخیره راهبردی مشترک خود قرار داده است. این اقدام نشان میدهد که نگرانی درباره امنیت عرضه مواد معدنی، از سطح سیاستهای ملی فراتر رفته و به بخشی از برنامهریزی اقتصادی و صنعتی قدرتهای غربی تبدیل شده است.
استرالیا در مسیر افزایش تولید تنگستن
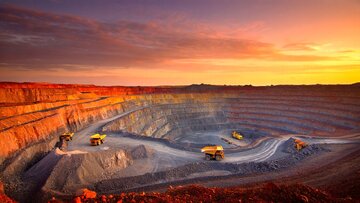
شرکتهای معدنی استرالیا در واکنش به محدودیتهای صادراتی چین و افزایش تقاضای جهانی، برنامههای خود را برای توسعه استخراج سنگ معدن و تولید کنسانتره تنگستن سرعت بخشیدهاند. بخشی از این ظرفیتسازی بر تولید تریاکسید تنگستن (WO3) متمرکز است؛ محصولی که در مراحل اولیه از فعالیتهای معدنی به دست میآید و پس از پالایش به آمونیوم پاراتنگستات تبدیل میشود. این محصول واسطهای نیز در ادامه برای تولید فلز تنگستن و محصولات نهایی مورد استفاده قرار میگیرد.
شرکت ایکیو ریسورسز در سال مالی ۲۰۲۶، حدود ۲۸ هزار و ۲۸۰ واحد متریک (MTU) تریاکسید تنگستن در معدن مانت کاربین (Mount Carbine) واقع در ایالت کوئینزلند استرالیا تولید کرد. این شرکت در حال افزایش سریع ظرفیت تولید خود است و تنها در سهماهه منتهی به ۳۰ سپتامبر، ۱۷ هزار و ۱۴۵ واحد متریک از این محصول را تولید کرده است. هر واحد متریک معادل ۱۰ کیلوگرم یا یک درصد از یک تن متریک است.
در همین حال، شرکت استرالیایی «گروپ ۶ متالز» (Group 6 Metals) نیز در سال ۲۰۲۳ معدن تنگستن دلفین را در جزیره کینگ، واقع در ایالت تاسمانی، پس از تعطیلی طولانیمدت از سال ۱۹۹۲، دوباره راهاندازی کرد.
این تحولات نشان میدهد شرکتهای معدنی غربی در واکنش به سیاستهای چین، افزایش تولید سنگ معدن و کنسانتره را در اولویت قرار دادهاند. بخشی از این سرمایهگذاریها با حمایت مالی دولت آمریکا و اتحادیه اروپا انجام میشود؛ با این حال، نیروهای بازار نیز نقش مهمی در پیشبرد این روند دارند. افزایش تقاضا، بهبود توجیه اقتصادی فعالیت معادن و واحدهای پالایش و جذابتر شدن بازار برای سرمایهگذاران خصوصی، زمینه ورود سرمایههای جدید را فراهم کرده است. در همین راستا، اندرو فارست، میلیاردر و سرمایهگذار سرشناس بخش معدن استرالیا، در ماه ژوئیه در شرکت ایکیو ریسورسز سرمایهگذاری کرد.
گلوگاه اصلی؛ ظرفیت محدود پالایش خارج از چین
با وجود شتابگرفتن سرمایهگذاریها، کاهش وابستگی کشورهای غربی به چین در کوتاهمدت امکانپذیر نخواهد بود. چالش اصلی در حال حاضر نه صرفاً کمبود ظرفیت استخراج، بلکه محدودیت زیرساختهای پالایش و تبدیل مواد معدنی به محصولات قابلاستفاده در صنایع پاییندستی است.
به بیان دیگر، حتی با راهاندازی معادن جدید و افزایش تولید سنگ معدن و کنسانتره، بدون ایجاد ظرفیت کافی برای پالایش، امکان تبدیل این مواد به محصولات واسطهای و نهایی مورد نیاز صنایع وجود نخواهد داشت. احداث کارخانههای پالایش تنگستن، علاوه بر سرمایهگذاری سنگین، به دانش فنی، نیروی انسانی متخصص و زمان کافی برای توسعه و تثبیت فرایندهای تولید نیاز دارد.
ژانین لو رو، تحلیلگر مؤسسه پژوهشی پروژه بلو، در گفتوگو با رویترز اعلام کرده است که حتی با ورود معادن جدید به مدار تولید، ظرفیت پالایش خارج از چین برای فرآوری مواد اولیه اضافی همچنان محدود خواهد بود. به گفته او، چندین پروژه تولید آمونیوم پاراتنگستات در خارج از چین در دست برنامهریزی و توسعه قرار دارند، اما ایجاد دانش فنی و ظرفیت فرآوری مورد نیاز برای بهرهبرداری از این پروژهها سالها زمان خواهد برد.
کاهش وابستگی؛ مسیری تدریجی اما امکانپذیر
تحولات بازار تنگستن نشان میدهد که ایجاد زنجیره تأمین مستقل از چین، صرفاً با توسعه معادن و افزایش استخراج مواد اولیه محقق نمیشود. تکمیل حلقههای فرآوری و پالایش، انتقال دانش فنی و ایجاد ظرفیت تولید محصولات با ارزش افزوده بالاتر، از الزامات اصلی شکلگیری چنین زنجیرهای است.
در واقع، تجربه تنگستن نشان میدهد سلطه معدنی چین تنها به برخورداری از ذخایر و ظرفیت استخراج گسترده محدود نیست، بلکه زیرساختهای پالایش و تسلط بر مراحل پاییندستی زنجیره نیز در تثبیت این جایگاه نقش تعیینکنندهای داشتهاند. از همین رو، تلاش کشورهای غربی برای کاهش وابستگی به پکن، اکنون از مرحله تأمین سنگ معدن فراتر رفته و به سمت ایجاد ظرفیتهای صنعتی و فرآوری حرکت کرده است.
اگرچه این کشورها در کوتاهمدت همچنان به بخشی از عرضه تنگستن چین وابسته خواهند بود، اما افزایش سرمایهگذاری، توسعه معادن جدید و برنامهریزی برای احداث واحدهای پالایش، نشانههایی از تغییر تدریجی ساختار بازار جهانی این فلز راهبردی است. تنگستن، برخلاف عناصر نادر خاکی که بیشتر در کانون توجه رسانهها و سیاستگذاران قرار دارند، اکنون نشان میدهد که بازتعریف زنجیره تأمین مواد معدنی حیاتی و کاهش وابستگی به چین، هرچند دشوار و زمانبر، امکانپذیر است.


نظر شما