


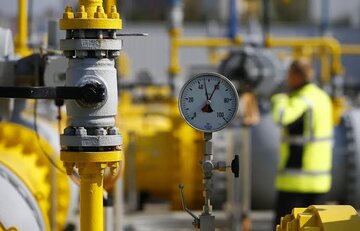
پایگاه تحلیلیخبری ایراسین؛ افزایش قیمت گاز صنایع فولادی در چندوقت اخیر به یکی از چالشهای جدی تولیدکنندگان این صنعت تبدیل شده است؛ این افزایش علاوه بر بالا بردن هزینه تمامشده تولید و تشدید فشار بر نقدینگی شرکتها، سهم انرژی در بهای تمامشده محصولات فولادی را افزایش داده و مزیت رقابتی صنعت فولاد ایران را تحت تاثیر قرار داده است. تداوم این روند همچنین میتواند بازده سرمایهگذاریهای انجامشده، ظرفیت تولید و وضعیت اشتغال در زنجیره فولاد را با مخاطره مواجه کند.
در چنین شرایطی، نحوه قیمتگذاری گاز و چگونگی مدیریت محدودیتهای انرژی، اهمیت بیشتری پیدا میکند. دولت و وزارتخانههای نفت و صنعت، معدن و تجارت برای جلوگیری از تضعیف توان تولیدکنندگان، حفظ رقابتپذیری محصولات فولادی و حمایت از سرمایهگذاری در این صنعت چه اقداماتی باید در زمینه اصلاح فرمول قیمتگذاری گاز، تضمین تامین پایدار انرژی و حمایت از نقدینگی واحدهای تولیدی انجام دهند.
افزایش ۶۶ درصدی نرخ گاز، مزیت رقابتی فولاد ایران را تضعیف میکند
رضا شهرستانی، عضو انجمن تولیدکنندگان فولاد آلیاژی، با اشاره به افزایش نرخ گاز مصرفی واحدهای احیای فولاد، اظهار کرد: بر اساس گزارشهای منتشرشده، قیمت هر مترمکعب گاز از حدود ۱۰ هزار و ۷۷۳ تومان در بهار ۱۴۰۵ به حدود ۱۷ هزار و ۸۴۹ تومان در شهریور رسیده که نشاندهنده افزایش حدود ۶۶ درصدی است. البته باید میان نرخ پایه گاز و مبلغ نهایی قبض، شامل عوارض و سایر اقلام، تفاوت قائل شویم و تعرفه واحدهای احیا را به تمام حلقههای زنجیره فولاد تعمیم ندهیم.
وی با تاکید بر اینکه افزایش نرخ گاز مستقیم هزینه تولید آهن اسفنجی را تحت تاثیر قرار میدهد، افزود: رشد قیمت این ماده اولیه از مسیر زنجیره تولید به هزینه تمامشده فولاد منتقل میشود. البته افزایش ۶۶ درصدی نرخ گاز به معنای افزایش همین میزان در کل هزینه تولید نیست؛ چراکه میزان اثرگذاری آن به سهم گاز در بهای تمامشده، میزان مصرف و فناوری مورد استفاده در هر کارخانه بستگی دارد. برای مثال، اگر گاز ۱۰ درصد از هزینه تولید یک واحد را تشکیل دهد، افزایش ۶۶ درصدی قیمت آن با فرض ثابت ماندن سایر عوامل، حدود ۶٫۶ درصد به کل هزینه تولید اضافه میکند.
عضو انجمن تولیدکنندگان فولاد آلیاژی با بیان اینکه باید میان سهم گاز و مجموع هزینههای انرژی در صنعت فولاد تفاوت قائل شویم، اظهار کرد: سهم گاز در بهای تمامشده آهن اسفنجی از ۶٫۶ درصد در سال ۱۴۰۳ به ۱۰٫۴ درصد در سال ۱۴۰۴ رسیده است. البته این ارقام به تولید آهن اسفنجی مربوط میشود و نباید آن را بهعنوان سهم انرژی در کل صنعت فولاد در نظر بگیریم.
افزایش هزینه انرژی، نقدینگی کارخانهها را تحت فشار قرار میدهد
شهرستانی با اشاره به پیامدهای افزایش نرخ گاز بر وضعیت مالی واحدهای تولیدی توضیح داد: زمانی که کارخانه باید قبض انرژی را با قیمت بالاتری پرداخت کند، اما درآمد حاصل از فروش محصولات متناسب با آن افزایش نمییابد، فشار نقدینگی تشدید میشود. در چنین شرایطی، منابع مالی مورد نیاز برای خرید مواد اولیه، انجام تعمیرات و تامین سرمایه در گردش محدود میشود و تولیدکننده برای ادامه فعالیت ناچار به استفاده بیشتر از تسهیلات بانکی میشود که این موضوع نیز هزینههای مالی بیشتری به مجموعه تحمیل میکند.
وی با تاکید بر اینکه دسترسی به گاز با قیمت رقابتی یکی از مزیتهای اصلی صنعت فولاد ایران در توسعه فناوری احیای مستقیم به شمار میرود، بیان کرد: افزایش شدید و پیشبینیناپذیر قیمت انرژی در کنار محدودیتهای عرضه، این مزیت را تضعیف میکند. از سوی دیگر، تولیدکنندگان ایرانی در بازارهای صادراتی امکان انتقال تمام افزایش هزینهها به خریداران را ندارند؛ بنابراین فشار ناشی از رشد قیمت انرژی ابتدا حاشیه سود شرکتها را کاهش میدهد و در ادامه، توان آنها برای حفظ بازارهای صادراتی را تحت تاثیر قرار میدهد.
در فناوری احیای مستقیم، گاز طبیعی تنها نقش سوخت را ایفا نمیکند
عضو انجمن تولیدکنندگان فولاد آلیاژی با اشاره به تفاوت ماهوی مصرف گاز در فناوری احیای مستقیم تشریح کرد: در این فناوری، گاز طبیعی تنها نقش سوخت را ایفا نمیکند، بلکه یکی از مواد اصلی برای تولید گاز احیاکننده نیز به شمار میرود. در فرایندی مانند میدرکس، گاز طبیعی به ترکیبی حاوی هیدروژن و مونوکسیدکربن تبدیل میشود و این گازها با گرفتن اکسیژن از اکسید آهن، آهن اسفنجی تولید میکنند. این محصول نیز در مرحله بعد وارد کوره قوس الکتریکی میشود. به همین دلیل، جایگزینی گاز طبیعی با سوخت مایع در واحدهای احیا، به سادگی تعویض سوخت یک مشعل معمولی نیست و به ملاحظات فنی و فرایندی پیچیدهتری نیاز دارد.
شهرستانی با اشاره به تاثیر ناپایداری سیاستهای انرژی بر سرمایهگذاری در صنعت فولاد گفت: زمانی که مفروضات مربوط به قیمت و میزان دسترسی به انرژی بهطور مکرر تغییر میکند، بازده مورد انتظار طرحهای سرمایهگذاری کاهش مییابد و دوره بازگشت سرمایه طولانیتر میشود. از طرف دیگر، سرمایهگذاریهایی که پیشتر در این صنعت انجام شده نیز در صورت کاهش بهرهبرداری از ظرفیت تولید، بازده اقتصادی کمتری خواهند داشت.
وی در ادامه با اشاره به دو مسیر اصلی فشار بر واحدهای فولادی تشریح کرد: در شرایط افزایش هزینه انرژی و محدودیت تولید، کارخانه از دو جهت آسیب میبیند؛ از یک سو هزینه تولید هر تن محصول افزایش پیدا میکند و از سوی دیگر، حجم تولید و فروش کاهش مییابد. حتی در زمان توقف فعالیت نیز بخش قابلتوجهی از هزینههای ثابت، از جمله حقوق کارکنان، نگهداری تجهیزات، استهلاک و تعهدات مالی، همچنان برقرار است. در نتیجه، این هزینهها روی تناژ کمتری از محصول تقسیم میشود و بهای تمامشده هر تن افزایش بیشتری پیدا میکند.
قطع گاز واحدهای احیا، زنجیره تولید فولاد را مختل میکند
شهرستانی با تاکید بر وابستگی حلقه ذوب به تولید مستمر آهن اسفنجی عنوان کرد: قطع گاز واحدهای احیا، تامین مواد اولیه مورد نیاز کارخانههای ذوب را نیز با مشکل مواجه میکند. علاوه بر این، توقف و راهاندازی مجدد واحدها، بسته به شرایط فنی و وضعیت تجهیزات، هزینههای اضافی، افت بازده تولید و حتی خطر آسیب به تجهیزات را به همراه دارد. از سوی دیگر، بینظمی در تحویل محصول میتواند اعتماد مشتریان را کاهش دهد و زمینه از دست رفتن بازارهای فروش را فراهم کند.
این فعال صنعت فولاد با اشاره به پیامدهای بلندمدت تداوم محدودیتهای انرژی افزود: کاهش تولید به افت درآمد منجر میشود و افت درآمد نیز کمبود نقدینگی و عقبافتادن برنامههای تعمیراتی و نوسازی را به دنبال دارد. به این ترتیب، یک چرخه نامطلوب در کارخانه شکل میگیرد که میتواند توان عملیاتی و اقتصادی مجموعه را بهتدریج تضعیف کند. در واحدهایی که حاشیه سود و توان مالی کمتری دارند، این شرایط حتی ممکن است توقفهای فصلی را به تعطیلی طولانیمدت تبدیل کند. البته برای ارزیابی وضعیت هر کارخانه باید شرایط مالی، فنی و میزان تابآوری آن بهصورت جداگانه بررسی شود و نمیتوان نسخه یکسانی برای تمام واحدهای تولیدی در نظر گرفت.
شهرستانی با تاکید بر ضرورت ایجاد ثبات در سیاستهای تامین و قیمتگذاری انرژی گفت: مهمترین نیاز تولیدکنندگان، امکان برنامهریزی برای ادامه فعالیت و سرمایهگذاری است. اصلاح قیمت انرژی باید در چارچوبی شفاف، تدریجی و همراه با تعهد مشخص برای تامین انجام شود. در همین راستا، بازنگری در فرمول قیمتگذاری گاز بهویژه وزندهی به هابهای خارجی و بازارهای پرنوسان اروپایی، باید با توجه به شرایط تامین داخلی و ضرورت حفظ رقابتپذیری صنعت انجام شود. همچنین لازم است مسیر تغییرات تعرفه در یک برنامه چندساله مشخص شود و سقف افزایشهای دورهای نیز از قبل به تولیدکنندگان اعلام شود.
وی با اشاره به ضرورت تفکیک تعرفه انرژی بر اساس نوع فعالیت و فناوری تولید تاکید کرد: نمیتوان واحدهای احیای مستقیم، گندلهسازی، ذوب و نورد را بدون توجه به تفاوت ماهیت مصرف انرژی آنها به یک شکل ارزیابی کرد. نقش فرایندی گاز در تولید آهن اسفنجی باید در طراحی تعرفهها مورد توجه قرار گیرد. همچنین قراردادهای تامین انرژی باید بهگونهای تنظیم شوند که میزان گاز قابل تحویل، برنامه محدودیتها، حداقل نیاز فنی کارخانه و سازوکار جبران خسارت در صورت عمل نکردن به تعهدات، از ابتدا مشخص باشد.
عضو انجمن تولیدکنندگان فولاد آلیاژی با تاکید بر لزوم هماهنگی میان دستگاههای اجرایی ادامه داد: وزارتخانههای نفت، نیرو و صنعت، معدن و تجارت باید برنامه تامین گاز و برق صنایع را بهصورت هماهنگ تدوین کنند. در این صورت میتوان زمان تعمیرات سالانه کارخانهها را با دورههای محدودیت انرژی تطبیق داد و از توقفهای پراکنده و غیرقابل برنامهریزی جلوگیری کرد. در کنار این موضوع، حمایت هدفمند از نقدینگی واحدهایی که از محدودیتهای اجباری انرژی آسیب میبینند نیز ضرورت دارد. تقسیط قبوض و تامین سرمایه در گردش متناسب با خسارت مستند، میتواند به حفظ فعالیت واحدهای دارای توجیه اقتصادی کمک کند.
وی با بیان اینکه اصلاح سیاستهای انرژی باید همزمان با افزایش بهرهوری دنبال شود، تشریح کرد: سرمایهگذاری در بهینهسازی مصرف، بازیافت حرارت، کاهش اتلاف در شبکه و توسعه زیرساختهای گاز باید تقویت شود. البته این اقدامات زمانی اثربخش خواهد بود که تولیدکننده از قراردادهای تامین انرژی قابل اتکا و چشمانداز مشخصی برای قیمتها برخوردار باشد. هدف اصلی سیاستگذاری باید حفظ تولید رقابتپذیر در کنار بهبود بهرهوری انرژی باشد.
منبع: تجارت نیوز



نظر شما