


پایگاه تحلیلی خبری ایراسین؛ توسعه شتابان هوش مصنوعی و سرمایهگذاری گسترده در زیرساختهای پردازش داده، معادلات تقاضا در بازار جهانی فلزات را وارد مرحله تازهای کرده است. مراکز داده مبتنی بر هوش مصنوعی برای ساخت تجهیزات پردازشی، سامانههای انتقال برق، زیرساختهای خنککننده و سیستمهای پشتیبان انرژی به طیف گستردهای از فلزات نیاز دارند؛ موضوعی که میتواند فرصتهای تازهای برای بازار فلزات صنعتی و مواد معدنی راهبردی ایجاد کند. بااینحال، این پرسش همچنان مطرح است که آیا تقاضای ناشی از هوش مصنوعی واقعاً به محرکی بنیادین برای بازار فلزات تبدیل خواهد شد یا بخشی از انتظارات فعلی، حاصل بزرگنمایی سرمایهگذاریهای اعلامشده در این حوزه است؟
اندی هوم، ستوننویس حوزه فلزات رویترز، در گزارشی تحلیلی به بررسی ابعاد این تحول پرداخته و معتقد است واقعیت بازار ترکیبی از هر دو سناریو است؛ به این معنا که هوش مصنوعی ظرفیت ایجاد تغییرات ساختاری در تقاضای فلزات را دارد، اما سرعت و مقیاس تحقق این تغییرات به محدودیتهای زیرساختی، سیاستهای دولتها و میزان سرمایهگذاری واقعی در مراکز داده وابسته خواهد بود.
مراکز داده؛ زیرساختی متکی بر طیف گسترده فلزات
اگرچه هوش مصنوعی در فضای ابری فعالیت میکند، ریشههای فیزیکی و زیرساختی آن در زمین و منابع معدنی قرار دارد. مراکز داده بدون طیف گستردهای از فلزات، از فولاد گالوانیزه مورد استفاده در سازهها و محفظههای تجهیزات گرفته تا سیمکشیهای مسی و آهنرباهای عناصر نادر خاکی که در سرورها به کار میروند، امکان فعالیت ندارند.مراکز داده هوش مصنوعی در مقایسه با مراکز داده سنتی، مصرف فلزات بیشتری دارند؛ زیرا از نظر ابعاد فیزیکی بزرگتر هستند، تجهیزات پردازشی بیشتری در خود جای میدهند و به توان الکتریکی بالاتری نیاز دارند.
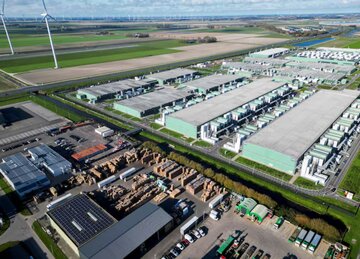
بر اساس گزارش مجمع جهانی اقتصاد (WEF)، هر مگاوات ظرفیت مرکز داده به حدود ۶۰ تا ۷۵ تن فلز نیاز دارد. برای درک بهتر این میزان باید توجه داشت که مراکز داده معمولی عموماً ظرفیتی معادل ۵ تا ۱۰ مگاوات دارند، درحالیکه ظرفیت مراکز داده ابرمقیاس (Hyperscale) مبتنی بر هوش مصنوعی از ۱۰۰ مگاوات فراتر میرود.
آژانس بینالمللی انرژی (IEA) نیز بر توسعه سریع مراکز داده ابرمقیاس تأکید کرده است؛ مراکزی که ساخت آنها تحت تأثیر رقابت ایالات متحده و چین برای دستیابی به برتری در حوزه هوش مصنوعی با سرعت بیشتری دنبال میشود.تقریباً تمامی فلزات شناختهشده و حتی برخی عناصر کمتر شناختهشده در بخشهای مختلف این زیرساختها حضور دارند؛ از سرورها، تراشهها، تجهیزات ذخیرهسازی و شبکه گرفته تا سیستمهای الکتریکی، تجهیزات خنککننده و تأسیسات تأمین برق اضطراری.
آلومینیوم، مس و فولاد در بخشهای مختلف سازهای و ساختمانی مراکز داده به کار میروند. در مقابل، عناصر تخصصیتر مانند طلا، نقره، کبالت و عناصر نادر خاکی بیشتر در تجهیزات اصلی پردازش و سختافزارهای محاسباتی متمرکز هستند.همچنین تأمین برق پشتیبان به یکی از عرصههای رقابت فناوریهای مختلف تبدیل شده است؛ بهگونهای که باتریهای لیتیومی، سربی و نیکل ـ روی هرکدام برای کسب سهم بیشتر از این بازار رقابت میکنند.
گالیوم، ژرمانیوم و قلع؛ سه فلز اثرگذار در زنجیره هوش مصنوعی
با وجود تنوع گسترده فلزات مصرفی در مراکز داده، از منظر تأثیر بر بازار جهانی، سه فلز گالیوم، ژرمانیوم و قلع اهمیت ویژهای دارند.بر اساس برآورد مجمع جهانی اقتصاد، پیشبینی میشود سهم تقاضای مراکز داده از مصرف سالانه جهانی این سه فلز تا سال ۲۰۳۵ بهترتیب به ۶ درصد، ۲.۴ درصد و ۱.۲ درصد برسد.گالیوم و ژرمانیوم از بازارهای کوچک فلزی برخوردارند و در تجهیزات مختلف نیز به مقادیر بسیار محدودی مصرف میشوند، اما نقش آنها در ارتقای عملکرد نیمهرساناها و افزایش توان پردازشی تراشهها بسیار فراتر از حجم مصرفشان است.
چین که تولیدکننده مسلط هر دو فلز در جهان محسوب میشود، محدودیتهایی را بر صادرات آنها اعمال کرده است. همین موضوع موجب شده سایر کشورها برای یافتن منابع جایگزین این دو عنصر راهبردی تلاش کنند؛ عناصری که نقشی مستقیم در رقابت جهانی برای توسعه هوش مصنوعی دارند.
در کنار این دو فلز، قلع نیز به یکی از مواد کلیدی زنجیره تأمین تجهیزات هوش مصنوعی تبدیل شده است. اگرچه قلع در مقایسه با فلزات پایه، همچنان بازاری نسبتاً کوچک دارد و مصرف سالانه جهانی آن اندکی بیش از ۴۰۰ هزار تن است، اما جایگاه آن در صنعت الکترونیک طی سالهای اخیر اهمیت بیشتری پیدا کرده است.
پس از کنار گذاشتن سرب در بسیاری از کاربردهای لحیمکاری، قلع به ماده اصلی اتصال قطعات در بردهای مدار چاپی تبدیل شد. هرچه معماری مراکز داده پیچیدهتر و تعداد اتصالات الکترونیکی بیشتر شود، نیاز به قلع برای اتصال و یکپارچهسازی اجزای مختلف تجهیزات نیز افزایش مییابد.
سهم محدود مس در مصرف مستقیم مراکز داده
برخلاف تصور اولیه، مس در رتبهبندی تأثیر مستقیم تقاضای مراکز داده بر بازار فلزات، پس از سه فلز یادشده قرار میگیرد.بر اساس پیشبینی مجمع جهانی اقتصاد، سهم مراکز داده از مصرف جهانی مس تا سال ۲۰۳۵ کمتر از ۰.۹ درصد خواهد بود. افزون بر این، با بهبود طراحی سازهها و افزایش بهرهوری عملیاتی مراکز داده، احتمال کاهش مصرف مس و سایر فلزات در هر واحد ظرفیت نیز وجود دارد.
مؤسسه وود مکنزی (Wood Mackenzie) پیشبینی میکند مصرف مس و آلومینیوم در مراکز داده در اوایل دهه ۲۰۳۰ میلادی به اوج برسد و پس از آن در ادامه این دهه روند کاهشی پیدا کند.
البته این روند میتواند تحت تأثیر پیشرفتهای فناوری و بهینهسازی طراحی زیرساختها تغییر کند؛ بهطوریکه حتی ممکن است خود هوش مصنوعی به یکی از ابزارهای اصلی مهندسی و بهینهسازی مصرف مواد در این مراکز تبدیل شود.
فراتر از مراکز داده؛ زیرساخت انتقال برق، محرک اصلی تقاضای فلزات
با وجود سهم نسبتاً محدود مراکز داده در مصرف مستقیم مس، این موضوع به معنای کاهش اهمیت این فلز در اقتصاد هوش مصنوعی نیست. زیرا برآوردهای مجمع جهانی اقتصاد درباره مصرف فلزات در مراکز داده، تنها تجهیزات و زیرساختهای داخل مجموعه را در نظر میگیرد و فلزات موردنیاز برای تولید و انتقال برق مورد استفاده این مراکز را شامل نمیشود.
شاشانک سریرام، تحلیلگر ارشد پژوهشی مؤسسه وود مکنزی، در گفتوگو با مجله DataCentre Magazine تأکید کرده است که «بزرگترین داستان فلزات در خارج از خود تأسیسات مراکز داده رقم میخورد»؛ جایی که خطوط انتقال، پستهای برق و زیرساختهای انرژی قرار دارند.
اتصال مراکز داده به شبکه سراسری برق یا احداث نیروگاههای اختصاصی در مجاورت آنها، به حجم قابلتوجهی از مس، آلومینیوم و روی نیاز دارد. مس و آلومینیوم در تجهیزات و خطوط انتقال برق استفاده میشوند و روی نیز برای گالوانیزه کردن برجها و پایههای فولادی انتقال برق کاربرد دارد.
برآوردهای وود مکنزی نشان میدهد اگر نیازهای مرتبط با اتصال مراکز داده به شبکه برق نیز در محاسبات لحاظ شود، تقاضای واقعی مس و آلومینیوم میتواند سه تا چهار برابر پیشبینیهایی باشد که صرفاً بر اساس مصرف فیزیکی داخل مراکز داده انجام شدهاند.
این اثر در صورت تأمین برق مراکز داده از منابع تجدیدپذیر مانند انرژی خورشیدی و بادی، تشدید خواهد شد؛ زیرا فناوریهای تولید برق تجدیدپذیر نیز بهشدت به فلزات وابسته هستند.وود مکنزی پیشبینی میکند ظرفیت جدید تولید برق موردنیاز مراکز داده از حدود ۱۵ تا ۲۰ گیگاوات در سال در شرایط فعلی، به ۳۰ تا ۳۳ گیگاوات در سال در اوایل دهه ۲۰۳۰ افزایش یابد.
در واقع، اینجاست که موج سرمایهگذاری در هوش مصنوعی با روند گستردهتر برقیسازی اقتصاد جهانی پیوند میخورد. از منظر بازار فلزات، این دو روند به روایتهایی تقویتکننده برای افزایش تقاضا تبدیل شدهاند که تفکیک سهم هرکدام در رشد مصرف فلزات چندان ساده نیست.
هیاهوی سرمایهگذاری یا توسعه واقعی؛ محدودیتهای فیزیکی پیشروی هوش مصنوعی
با وجود چشمانداز مثبت تقاضای فلزات، تحقق این پیشبینیها به تعداد مراکز دادهای بستگی دارد که واقعاً در سالهای آینده ساخته و راهاندازی خواهند شد؛ موضوعی که بخشی از تردیدها درباره موج سرمایهگذاری در هوش مصنوعی از آن ناشی میشود.
برآوردهای متعددی درباره حجم سرمایهگذاریهای آینده در این حوزه منتشر شده که اغلب از ارقام چند تریلیون دلاری حکایت دارند. بااینحال، مطالعه مشترک مدرسه اسمیت دانشگاه آکسفورد (Oxford Smith School) و کارگزاری مالی مارکس گروپ (Marex Group) نشان میدهد بخش قابلتوجهی از ظرفیت پردازشی چندمگاواتی اعلامشده برای پروژههای هوش مصنوعی را میتوان ظرفیتهای نمایشی و تبلیغاتی دانست؛ ظرفیتی که هنوز لزوماً به پروژههای اجرایی و عملیاتی تبدیل نشده است.
در این مطالعه از اصطلاح «Bragawatts» برای توصیف بخشی از ظرفیتهای اعلامشده استفاده شده است؛ اصطلاحی کنایهآمیز که از ترکیب واژههای «Brag» به معنای لافزدن و «Megawatts» به معنای مگاوات ساخته شده و به ظرفیتهایی اشاره دارد که بیشتر جنبه تبلیغاتی دارند.
درحالیکه رسانهها و بازارهای مالی، رشد سریع و تصاعدی زیرساختهای هوش مصنوعی را در قیمتگذاری و انتظارات خود لحاظ میکنند، این مطالعه پیشبینی میکند روند واقعی توسعه احتمالاً با تأخیر، نوسان و محدودیتهای ناشی از واقعیتهای فیزیکی همراه خواهد بود.بزرگترین مانع در این مسیر، اتصال به شبکه برق است. ساخت یک مرکز داده ممکن است ۱۸ تا ۲۴ ماه زمان ببرد، اما بر اساس یافتههای این مطالعه، متوسط زمان انتظار برای دریافت اتصال به شبکه برق در ایالات متحده طی سالهای ۲۰۱۸ تا ۲۰۲۳ به چهار سال رسیده است.
بنابراین، حتی در شرایطی که سرمایهگذاران منابع مالی لازم برای ساخت مراکز داده را تأمین کرده باشند، محدودیت ظرفیت شبکه برق و زمانبر بودن توسعه زیرساختهای انتقال و توزیع میتواند راهاندازی این پروژهها را با تأخیر مواجه کند.
افزایش مخالفتهای سیاسی و اجتماعی با توسعه مراکز داده
در کنار محدودیتهای فیزیکی، مخالفتهای سیاسی و اجتماعی با توسعه هوش مصنوعی نیز در حال افزایش است؛ عاملی که میتواند بر سرعت اجرای پروژههای جدید تأثیر بگذارد.در انتخابات میاندورهای سوم نوامبر ایالات متحده، دموکراتها پیروزیهای مهمی در انتخابات فرمانداری ایالتهای تگزاس و جورجیا به دست آوردند. بخشی از برنامههای انتخاباتی آنها بر توقف موقت صدور مجوز برای احداث مراکز داده جدید متمرکز بود.
دموکراتهای تازهمنتخب قصد دارند پس از آغاز به کار کنگره جدید ایالات متحده در ژانویه، مجموعهای از قوانین و مقررات جدید را با هدف نظارت بر سامانههای هوش مصنوعی و توسعه مراکز داده به جریان بیندازند.
این مخالفتها تنها به ایالات متحده محدود نمیشود. هفته گذشته معترضان با ورود به محل ساخت یک مرکز داده متعلق به شرکت مایکروسافت در آمستردام، اعتراض خود را به توسعه این زیرساختها نشان دادند. این اقدام بخشی از اعتراضهای هماهنگ در ۱۶ کشور جهان با شعار «توقف مراکز داده آلاینده» (Stop Dirty Data Centres) بود.افزایش فشار افکار عمومی بر سیاستگذاران نشان میدهد توسعه مراکز داده دیگر صرفاً یک موضوع فناورانه و اقتصادی نیست، بلکه به مسئلهای سیاسی و اجتماعی نیز تبدیل شده است.
نگرانیها درباره پیامدهای مثبت و منفی هوش مصنوعی برای آینده بشر نیز بر این مخالفتها افزوده است. هشدار شرکت آنتروپیک (Anthropic) در اسناد مربوط به عرضه اولیه سهام خود مبنی بر اینکه هوش مصنوعی ممکن است خطراتی فاجعهبار یا حتی تهدیدهایی وجودی برای بشریت ایجاد کند، نمونهای از نگرانیهای مطرحشده در این صنعت است.
سیاستهای دولتها؛ متغیری تعیینکننده در آینده بازار فلزات
سیاستهای دولتها احتمالاً بهاندازه زمان موردنیاز برای اتصال مراکز داده به شبکه برق، در تعیین سرعت توسعه زیرساختهای هوش مصنوعی نقش خواهند داشت.در این زمینه میتوان میان موج فعلی سرمایهگذاری در هوش مصنوعی و روند توسعه خودروهای برقی در سالهای گذشته شباهتهایی مشاهده کرد؛ روندی که در مقطعی انتظارات بسیار بالایی را در بازار فلزات مورد استفاده در باتریها ایجاد کرد.
حرکت به سمت آیندهای عاری از سوختهای فسیلی، برخلاف انتظارات اولیه، مسیری هموار نداشته و تغییرات مکرر در سیاستهای حمایتی دولتها یکی از عوامل اصلی این نوسانات بوده است.نمونه بارز این مسئله در ایالات متحده مشاهده میشود؛ جایی که دونالد ترامپ، رئیسجمهور آمریکا، بخش مهمی از مشوقهای دولت پیشین جو بایدن برای خودروهای برقی و باتریمحور را لغو کرده است.
پیامد این تصمیم، افت قابلتوجه فروش خودروهای برقی در دومین بازار بزرگ خودروی جهان بوده است. بر اساس دادههای مؤسسه Benchmark Mineral Intelligence، فروش این خودروها در ۱۰ ماه نخست سال جاری میلادی نسبت به مدت مشابه سال ۲۰۲۵ حدود ۲۱ درصد کاهش یافته است.
از این منظر، انقلاب فلزات ناشی از توسعه هوش مصنوعی نیز ممکن است مسیری مشابه را تجربه کند؛ مسیری که در آن دورههای رونق سرمایهگذاری با وقفهها و عقبنشینیهای ناشی از تغییر سیاستهای دولتی همراه میشود.بااینحال، تجربه بازار خودروهای برقی یک نکته مهم دیگر نیز دارد. اگرچه توسعه جهانی خودروهای مجهز به باتری نتوانسته است بهطور کامل انتظارات اولیه را محقق کند، اما این روند متوقف نشده است.
با وجود کاهش شدید فروش خودروهای برقی در ایالات متحده، فروش جهانی این خودروها در فاصله ژانویه تا اکتبر همچنان ۵ درصد نسبت به مدت مشابه سال قبل افزایش داشته است.به بیان دیگر، دولتها میتوانند سرعت گسترش یک فناوری جدید را محدود کنند، اما لزوماً قادر به متوقف کردن روند فراگیر پذیرش و استفاده از آن در سطح جهانی نیستند.
فراتر از هوش مصنوعی دیجیتال؛ ورود رباتها به زنجیره تقاضای فلزات
ساخت زیرساختهای دیجیتال هوش مصنوعی تنها نخستین مرحله از تحول جدید بازار فلزات محسوب میشود. مرحله بعدی، توسعه هوش مصنوعی تجسمیافته (Embodied AI) و ورود آن به جهان فیزیکی از طریق رباتها و ماشینهای هوشمند است.فرانک نیکولیک، مدیر پژوهشی حوزه فلزات پایه و گرانبها در مؤسسه CRU، معتقد است اگر هوش مصنوعی دیجیتال را مغز اقتصاد آینده بدانیم، هوش مصنوعی تجسمیافته آغاز شکلگیری بدن این اقتصاد خواهد بود.
این مفهوم به توسعه ماشینهایی اشاره دارد که قادرند محیط فیزیکی پیرامون خود را حس کنند، تصمیم بگیرند و اقدامات لازم را انجام دهند. در چنین شرایطی، دامنه کاربرد هوش مصنوعی از فعالیتهای اطلاعاتی و پردازش داده فراتر میرود و به حوزه نیروی کار و عملیات فیزیکی در دنیای واقعی گسترش پیدا میکند.رباتها نیز برای ساخت به فلزات نیاز دارند و توسعه آنها میتواند مسیر تازهای برای افزایش تقاضای مواد معدنی و فلزی ایجاد کند.
بر اساس ارزیابی مؤسسه CRU، اگرچه استفاده از این فناوری هنوز در مراحل اولیه و در برخی کاربردهای منتخب قرار دارد، اما هوش مصنوعی تجسمیافته در بعضی فعالیتهای صنعتی مانند لجستیک، تفکیک مواد و بازرسی تجهیزات، از مرحله آزمایشگاهی عبور کرده و وارد محیطهای واقعی برای اجرای طرحهای آزمایشی شده است.
نیکولیک تأکید میکند اهمیت این تحول برای بازار کالاهای پایه، صرفاً در نوآوری فناورانه آن نیست، بلکه در این واقعیت نهفته است که هوش مصنوعی در حال عبور از مرحله آزمایش و حرکت به سمت استقرار گسترده است؛ فرآیندی که به فلزات و مواد اولیه بیشتری نیاز خواهد داشت.
رباتهای نرم و فلزات مایع؛ کاربردهای جدید گالیوم
تحولات فناوری حتی به حوزهای رسیده است که تا چند سال پیش بیشتر در قلمرو داستانهای علمیتخیلی قرار داشت: رباتهای نرم و تغییرشکلپذیر که میتوانند با محیطهای پیچیده سازگار شوند و وظایف مختلفی را انجام دهند.پژوهشگران در حال توسعه رباتهایی هستند که علاوه بر توانایی جابهجایی و کار با اشیای ظریف مانند تخممرغ، قابلیت تغییر شکل نیز دارند.
بخش مهمی از این تحقیقات بر استفاده از فلزات مایع در دمای اتاق متمرکز است. پژوهشگران دانشگاه شنژن چین در مقالهای منتشرشده در پایگاه علمی ScienceDirect توضیح دادهاند که استفاده از این مواد میتواند رباتهای نرم را بهشدت تغییرشکلپذیر کند و آزادی حرکت بیشتری در اختیار آنها قرار دهد؛ قابلیتی که امکان حرکت در فضاهای باریک و محدود را فراهم میکند.
در سال ۲۰۲۳ نیز طراحان دانشگاه کارنگی ملون در ایالت پنسیلوانیا، نمونه اولیه مفهومی یک نانوربات مبتنی بر فلز مایع را معرفی کردند. این ربات با الهام از مجموعه فیلمهای «نابودگر» (Terminator) توانست ذوب شود و از میان میلههای یک محفظه بسته عبور کند.فلز مورد استفاده در ساخت این ربات، گالیوم بود؛ عنصری که به دلیل ویژگیهای فیزیکی خاص خود، قابلیت استفاده در فناوریهای نوین رباتیک و مواد هوشمند را دارد.
گالیوم؛ برنده احتمالی بازار فلزات در عصر هوش مصنوعی
مجموع تحولات نشان میدهد تأثیر هوش مصنوعی بر بازار فلزات بسیار فراتر از افزایش مصرف مس و فولاد در ساخت مراکز داده است. از گالیوم و ژرمانیوم مورد استفاده در فناوری نیمهرساناها گرفته تا قلع مصرفی در بردهای الکترونیکی، مس و آلومینیوم موردنیاز شبکههای برق و فلزات بهکاررفته در رباتهای هوشمند، طیف گستردهای از مواد معدنی و فلزی در این تحول نقش دارند.
بااینحال، تحقق ظرفیتهای پیشبینیشده به عواملی مانند توسعه زیرساختهای برق، تأمین سرمایه، سیاستهای حمایتی دولتها، پذیرش اجتماعی و سرعت تجاریسازی فناوریهای جدید وابسته است.
از نگاه نویسنده گزارش رویترز، اگرچه نمیتوان تمام انتظارات بازار از هوش مصنوعی را بدون درنظرگرفتن محدودیتهای اجرایی پذیرفت، اما حرکت این فناوری از پردازش دیجیتال به سمت کاربردهای فیزیکی و رباتیک، افق تقاضای فلزات را گستردهتر میکند.در این میان، گالیوم به دلیل نقش همزمان در فناوری نیمهرساناها و توسعه رباتهای مبتنی بر فلزات مایع، یکی از نامزدهای اصلی بهرهمندی از تحولات عصر هوش مصنوعی به شمار میرود.


نظر شما