


پایگاه تحلیلی خبری ایراسین؛ در شرایطی که صنایع بالادستی زنجیره فولاد با نوسانات قیمت، محدودیتهای تأمین خوراک، تغییر رفتار خریداران و افزایش هزینههای تولید مواجهاند، حفظ سودآوری دیگر صرفاً به افزایش حجم تولید یا رشد قیمت فروش وابسته نیست. مدیریت ریسک، کنترل بهای تمامشده، حفظ نقدینگی، تنوعبخشی به بازارهای فروش و استفاده بهینه از ظرفیتهای تولیدی، از جمله مؤلفههایی هستند که میتوانند پایداری اقتصادی بنگاههای صنعتی را تضمین کنند. فولاد سنگان نیز با تکیه بر این رویکرد، مجموعهای از راهکارهای مالی، اقتصادی و بازرگانی را برای استمرار تولید، مدیریت هزینهها و تقویت تراز مالی خود دنبال میکند.
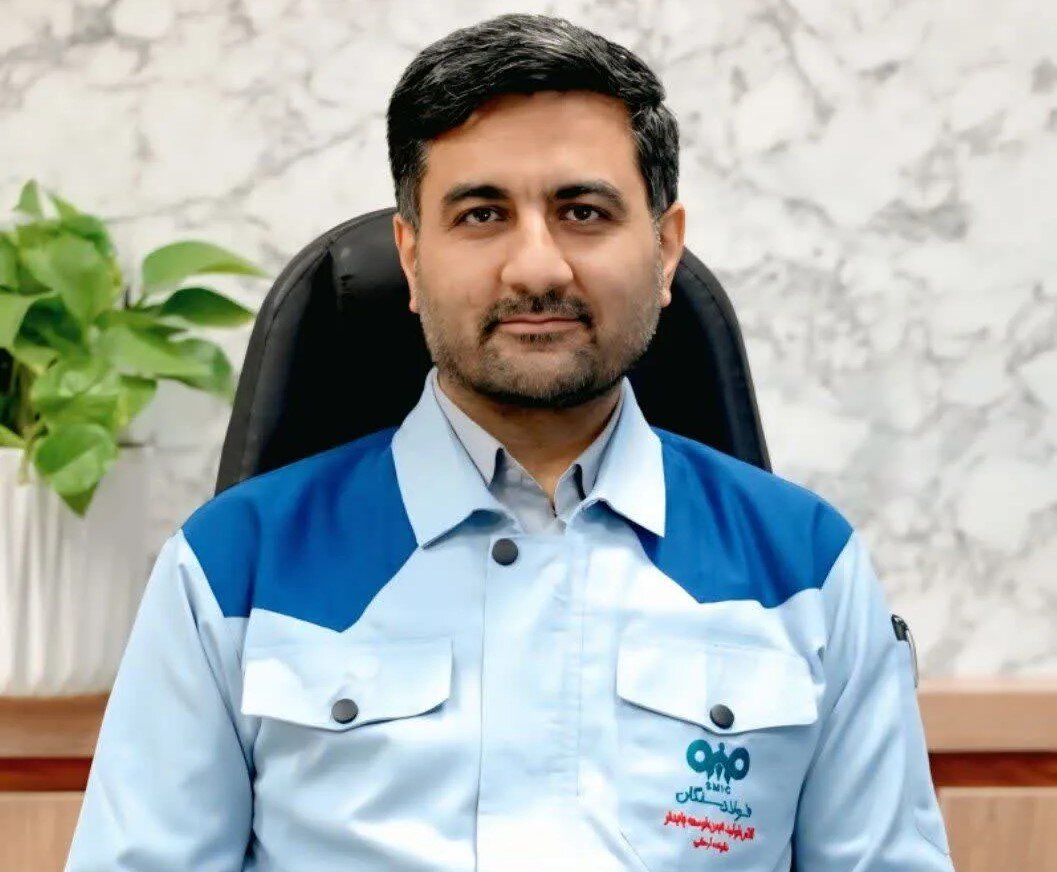
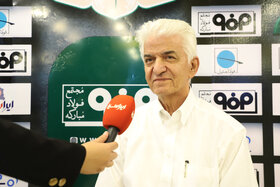
حسین احمدزاده، معاون مالی و اقتصادی فولاد سنگان، در گفتوگو با خبرنگار روابط عمومی این شرکت، با تشریح الزامات حفظ سودآوری در شرایط متغیر بازار اظهار کرد: در شرایطی که متغیرهای بیرونی با سرعت تغییر میکنند، نمیتوان سودآوری را صرفاً با دو متغیر حجم تولید و قیمت فروش توضیح داد. در یک بنگاه صنعتی سرمایهبر، مسئله اصلی حفظ همزمان تولید، نقدینگی، حاشیه اقتصادی و بازده سرمایه است. ازاینرو، تصمیمهای ما بر مدیریت ریسک، کنترل هزینه، استمرار تولید و حفظ توازن میان درآمد، هزینه و جریان نقد متمرکز است.
استمرار تولید؛ عاملی مؤثر بر بازده سرمایه
احمدزاده با اشاره به اهمیت هزینه فرصت منابع در تصمیمگیریهای اقتصادی بنگاهها افزود: از منظر اقتصاد بنگاه، هر تصمیم باید با توجه به هزینه فرصت منابع اتخاذ شود. اگر بخشی از ظرفیت تولید به دلیل کمبود خوراک یا اختلال در بازار بلااستفاده بماند، تنها درآمد بالقوه از دست نمیرود، بلکه سرمایهای که برای ایجاد آن ظرفیت صرف شده است نیز بازده مورد انتظار خود را محقق نمیکند. بنابراین، استمرار عملیات و کاهش زمان توقف خطوط تولید، علاوه بر اهمیت عملیاتی، موضوعی مهم در مدیریت مالی و اقتصادی شرکت به شمار میرود.
وی با تأکید بر ضرورت ارزیابی اقتصادی تصمیمهای تولیدی تصریح کرد: در صنایع سرمایهبر، استفاده مؤثر از ظرفیتهای موجود و کاهش توقفات میتواند نقش مهمی در کنترل هزینهها و بهبود عملکرد مالی ایفا کند؛ زیرا بخش قابلتوجهی از هزینههای کارخانه در کوتاهمدت ثابت است و کاهش تولید، سهم این هزینهها را در بهای تمامشده هر تن محصول افزایش میدهد.
تنوعبخشی به بازار فروش؛ راهبردی برای کاهش ریسک مالی
معاون مالی و اقتصادی فولاد سنگان با اشاره به اهمیت تنوع بازارهای فروش گفت: تمرکز بر یک مشتری یا یک بازار، ریسک مالی بنگاه را افزایش میدهد. حفظ ارتباط راهبردی با فولاد مبارکه برای ما اهمیت دارد، اما همزمان تلاش کردهایم مقاصد فروش را متنوع کنیم و از ظرفیت بورس کالا و بازارهای جدید داخلی و خارجی بهره ببریم.
به گفته احمدزاده، تنوعبخشی به بازار از منظر مدیریت ریسک، موجب کاهش ریسک تمرکز مشتری و افزایش انعطافپذیری جریان درآمد میشود. در شرایط رکود در بخشی از بازار، وجود بازارهای جایگزین میتواند به فروش سریعتر محصولات و تبدیل موجودی به وجه نقد کمک کند و فشار بر سرمایه در گردش را کاهش دهد.
وی افزود: عرضه سازمانیافته محصولات در بورس کالا، علاوه بر ایجاد سازوکار شفافتر برای معاملات، میتواند به مدیریت بازار و کاهش ریسک فروش کمک کند. برای یک بنگاه صنعتی، سرعت تبدیل محصول به نقدینگی و پیشبینیپذیری جریان وجوه اهمیت بالایی دارد. هرچه فاصله زمانی میان تولید، فروش و وصول مطالبات کوتاهتر و قابلکنترلتر باشد، نیاز شرکت به منابع مالی بیرونی کاهش مییابد و امکان مدیریت هزینه تأمین مالی افزایش پیدا میکند. از این منظر، سیاست فروش بخشی از ساختار مدیریت مالی بنگاه است.
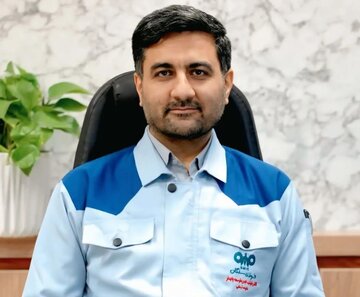
حسین احمدزاده، معاون مالی و اقتصادی فولاد سنگان
بهینهسازی زنجیره ارزش؛ فراتر از فروش محصول در یک حلقه
احمدزاده در تشریح همکاری با برخی شرکتها برای تبدیل گندله به آهن اسفنجی اظهار کرد: این نوع همکاری را میتوان در چارچوب بهینهسازی زنجیره ارزش تحلیل کرد. زمانی که بخشی از گندله به آهن اسفنجی تبدیل و سپس برای مصرف خطوط احیا و نورد فولاد مبارکه تحویل میشود، امکان استفاده مؤثرتر از ظرفیتهای موجود در زنجیره فراهم میشود.
وی ادامه داد: در حسابداری صنعتی، ارزش اقتصادی محصول صرفاً به قیمت فروش آن در یک نقطه از زنجیره محدود نیست. مجموع هزینههای تبدیل، حملونقل، انرژی، نگهداری موجودی و هزینه فرصت سرمایه در گردش باید در نظر گرفته شود و سپس درباره اقتصادیترین مسیر تصمیمگیری کرد. هدف، افزایش ارزش ایجادشده در کل زنجیره است، نه صرفاً افزایش فروش در یک حلقه.
تأمین پایدار خوراک؛ پیششرط کنترل بهای تمامشده
معاون مالی و اقتصادی فولاد سنگان با اشاره به نقش تأمین مواد اولیه در اقتصاد تولید صنایع معدنی و فولادی بیان کرد: خوراک حلقه نخست زنجیره، متغیری تعیینکننده در اقتصاد تولید است. زمانی که جریان تأمین سنگآهن پایدار نباشد، ظرفیت تولید کنسانتره و گندله نیز تحت تأثیر قرار میگیرد و هزینه ثابت به ازای هر واحد محصول افزایش مییابد.
احمدزاده افزود: بخشی از هزینههای کارخانه در کوتاهمدت ثابت است؛ بنابراین، کاهش تولید میتواند سهم هزینههای ثابت را در بهای تمامشده هر تن محصول افزایش دهد. در نتیجه، پایداری تأمین خوراک صرفاً یک مسئله تولیدی نیست، بلکه مستقیماً بر بهای تمامشده، حاشیه سود و بازده سرمایه اثر میگذارد.
وی با تشریح راهکارهای این شرکت برای مدیریت ریسک تأمین مواد اولیه گفت: یکی از راهکارهای ما، تنوعبخشی به مبادی تأمین خوراک بوده است. تأمین کنسانتره از مبادی تجاری و خرید سنگ پلاسری در مقاطع موردنیاز، کمک کرده است جریان خوراک کارخانه گندلهسازی متوقف نشود. از دیدگاه اقتصادی، این تصمیم نوعی بیمه عملیاتی در برابر ریسک تأمین به شمار میرود.
احمدزاده تأکید کرد: هر منبع جایگزین باید با محاسبه دقیق بهای تمامشده، هزینه حملونقل، کیفیت خوراک، آثار آن بر مصرف انرژی و بازده فرآیند ارزیابی شود. هدف صرفاً خرید خوراک بیشتر نیست، بلکه تأمین اقتصادی مواد اولیه و حفظ تولید پایدار است.
تولید در شرایط فشار قیمتی؛ تصمیمگیری بر مبنای تحلیل اقتصادی
معاون مالی و اقتصادی فولاد سنگان در پاسخ به موضوع تداوم تولید در شرایطی که قیمت محصول به کمتر از بهای تمامشده میرسد، اظهار کرد: این موضوع مستلزم تفکیک هزینههای ثابت و متغیر و همچنین تحلیل افق زمانی تصمیم است. در کوتاهمدت، ممکن است ادامه تولید در برخی شرایط، با اتکا به پوشش هزینههای متغیر و بخشی از هزینههای ثابت، از توقف کامل اقتصادیتر باشد؛ اما چنین تصمیمی باید بر اساس اطلاعات دقیق و متناسب با شرایط هر مورد اتخاذ شود.
وی ادامه داد: در افق بلندمدت، هیچ بنگاه صنعتی نمیتواند برای مدت طولانی در شرایطی که فرآیند تولید محصول از نظر اقتصادی توجیه ندارد، به فعالیت خود ادامه دهد. ازاینرو، باید بهصورت همزمان بر کاهش بهای تمامشده، بهبود بهرهوری، اصلاح ترکیب بازارهای فروش و مدیریت قیمتگذاری و قراردادها تمرکز کرد. در چنین شرایطی، حسابداری مدیریت و تحلیل اقتصادی میتوانند نقش مؤثری در پشتیبانی از تصمیمهای عملیاتی داشته باشند.
مدیریت هزینه؛ تمرکز بر بهرهوری بهجای کاهش کورکورانه مخارج
احمدزاده با تأکید بر اهمیت مدیریت هزینه و بهرهوری در نیمه دوم سال گفت: در شرایط تورمی، کنترل هزینه به معنای کاهش کورکورانه مخارج نیست. مدیریت هزینه یعنی شناسایی هزینههای ارزشآفرین و تفکیک آنها از هزینههایی که ارزش اقتصادی ایجاد نمیکنند و سپس تخصیص منابع به فعالیتهایی که بیشترین بازده را دارند.
وی افزود: در فولاد سنگان، افزایش بهرهوری تجهیزات، کاهش توقفات، مدیریت مصرف انرژی، بهینهسازی تأمین خوراک و کاهش هزینههای لجستیکی، همگی میتوانند مستقیماً بر بهای تمامشده هر تن محصول اثر بگذارند. در یک بنگاه سرمایهبر، حتی بهبودهای کوچک در بهرهوری، هنگامی که بر ظرفیت تولیدی در مقیاس میلیونها تن اعمال شوند، میتوانند آثار مالی قابلتوجهی به همراه داشته باشند.
سرمایهگذاری زیرساختی؛ سنجش هزینه در برابر منافع بلندمدت
معاون مالی و اقتصادی فولاد سنگان درباره اهمیت خودتأمینی زیرساختی و ارزیابی اقتصادی پروژهها اظهار کرد: در پروژههای صنعتی باید میان سرمایهگذاری اولیه و منافع بلندمدت آن مقایسه انجام شود. اگر یک سرمایهگذاری زیرساختی به کاهش ریسک توقف، کاهش هزینههای عملیاتی یا افزایش قابلیت اطمینان تولید منجر شود، ارزش فعلی منافع آتی آن باید در کنار هزینه سرمایهگذاری بررسی شود.
احمدزاده تصریح کرد: در فولاد سنگان، چنین تصمیمهایی باید با در نظر گرفتن چرخه عمر دارایی، نرخ بازده سرمایه و هزینه فرصت منابع ارزی ارزیابی شوند. صرف هزینهبر بودن یک پروژه به معنای غیراقتصادی بودن آن نیست؛ همانطور که ایجاد زیرساخت نیز لزوماً به معنای اقتصادی بودن قطعی آن نیست. معیار اصلی، ارزش اقتصادی ایجادشده در طول عمر پروژه است.
مدیریت مالی؛ از گزارشگری تا تصمیمسازی صنعتی
احمدزاده در پایان با تشریح محورهای پیشروی فولاد سنگان اظهار داشت: مسیر پیشروی شرکت بر چند محور استوار است؛ حفظ تداوم تولید، تنوعبخشی به بازارها و منابع تأمین، کنترل بهای تمامشده، ارتقای بهرهوری و مدیریت هوشمندانه سرمایه در گردش.
وی افزود: در چنین شرایطی، مدیریت مالی دیگر صرفاً به ثبت و گزارش رویدادهای مالی محدود نیست، بلکه بخشی از فرآیند تصمیمسازی صنعتی به شمار میرود. اطلاعات مالی باید به مدیریت کمک کند تا درباره محل سرمایهگذاری، زمینههای کاهش هزینه، بازارهای هدف و راهکارهای کنترل ریسک توقف یا کاهش تولید، تصمیمهای دقیقتری اتخاذ کند.
معاون مالی و اقتصادی فولاد سنگان تأکید کرد: هدف نهایی، عبور مقطعی از نوسانات بازار نیست، بلکه ایجاد یک مدل اقتصادی مقاوم است که بتواند در برابر تکانههای قیمت، تأمین خوراک، انرژی و بازار، تداوم فعالیت و خلق ارزش پایدار در فولاد سنگان را تضمین کند.


نظر شما