


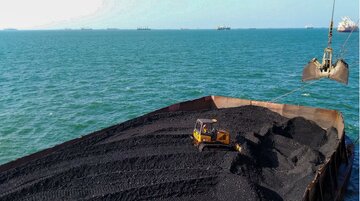
پایگاه تحلیلی خبری ایراسین؛ صادرات جهانی زغالسنگ حرارتی در آستانه ثبت دومین کاهش سالانه متوالی قرار دارد، اما فاصله قیمتی بیسابقه این سوخت با گاز طبیعی مایعشده (LNG) طی چهار سال گذشته، میتواند زمینهساز افزایش مجدد محمولههای صادراتی در ماههای پایانی سال ۲۰۲۶ شود. در شرایطی که قیمت زغالسنگ حرارتی استرالیا برای تحویل به بازارهای آسیایی حدود ۸۰ درصد کمتر از قیمت گاز طبیعی مایعشده است، مزیت اقتصادی این سوخت و افزایش فصلی تقاضای انرژی میتواند جایگاه زغالسنگ را در سبد تولید برق آسیا تقویت کند.
قیمت زغالسنگ حرارتی استرالیا در بازار صادراتی نیوکاسل در حال حاضر حدود ۱۴۳ دلار به ازای هر تن متریک معامله میشود که بر اساس دادههای شرکت اطلاعات مالی و بازار الاسایجی ، معادل حدود ۵.۴۰ دلار به ازای هر میلیون واحد حرارتی بریتانیا است.
این در حالی است که آخرین قیمتهای اعلامشده برای گاز طبیعی مایعشده تحویلی به آسیا حدود ۲۵ دلار به ازای هر میلیون واحد حرارتی بریتانیا است. بر این اساس، اختلاف قیمت دو سوخت به حدود ۲۰ دلار به ازای هر میلیون واحد حرارتی بریتانیا میرسد و زغالسنگ حرارتی باکیفیت را به گزینهای بهمراتب ارزانتر برای تولید برق در بازارهای اصلی آسیا تبدیل میکند.
مزیت قیمتی زغالسنگ اندونزی، بزرگترین صادرکننده زغالسنگ حرارتی جهان، حتی از این میزان نیز بیشتر است؛ بهطوریکه قیمت این سوخت در بازارهای صادراتی اندونزی معمولاً دستکم یک دلار به ازای هر میلیون واحد حرارتی بریتانیا پایینتر از زغالسنگ استرالیاست.این اختلاف قیمت، انگیزه اقتصادی قابلتوجهی برای نیروگاهها و تولیدکنندگان برق آسیایی ایجاد میکند تا در آستانه فصل زمستان، زغالسنگ را به گاز طبیعی مایعشده ترجیح دهند؛ بهویژه در شرایطی که هزینه تأمین سوخت یکی از عوامل تعیینکننده در اقتصاد تولید برق به شمار میرود.
افزایش فصلی تقاضا، محرک واردات زغالسنگ در آسیا
سهماهه چهارم سال میلادی بهطور سنتی دوره اوج تقاضای زغالسنگ در آسیاست. در این دوره، شرکتهای برق و واردکنندگان سوخت، ذخایر خود را برای پاسخگویی به افزایش تقاضای گرمایشی در فصل زمستان تکمیل میکنند.بر اساس دادههای شرکت اطلاعات بازار کالاهای اساسی کپلر (Kpler)، چین، ژاپن و کره جنوبی در مجموع حدود ۱۲۲ میلیون تن زغالسنگ طی سهماهه سوم سال ۲۰۲۶ وارد کردهاند. این دوره معمولاً با اوج تقاضای برق برای سرمایش در این کشورها همزمان است.
با این حال، الگوی واردات در فصل سرد متفاوت است. مجموع واردات زغالسنگ حرارتی این سه کشور در سهماهه چهارم سالهای ۲۰۲۴ و ۲۰۲۵ بهطور متوسط به حدود ۱۴۳ میلیون تن رسیده است؛ سطحی که از افزایش تقاضای سوخت در دوره اوج مصرف گرمایشی حکایت دارد.بر این اساس، اگر روندهای فصلی سالهای گذشته در سهماهه پایانی سال ۲۰۲۶ نیز تکرار شود، واردات زغالسنگ چین، ژاپن و کره جنوبی بهتنهایی میتواند حدود ۲۰ میلیون تن بیشتر از سهماهه سوم باشد.
ترکیب افزایش فصلی تقاضا و برتری قیمتی زغالسنگ نسبت به گاز طبیعی مایعشده، این ظرفیت را ایجاد میکند که حجم واردات و در پی آن، محمولههای صادراتی کشورهای اصلی تولیدکننده در هفتههای پایانی سال بهطور محسوسی افزایش یابد.
اندونزی و استرالیا در آستانه افزایش صادرات زغالسنگ
روندهای صادراتی سالهای گذشته نشان میدهد که ماههای پایانی سال معمولاً شلوغترین دوره برای صادرکنندگان بزرگ زغالسنگ حرارتی، بهویژه اندونزی و استرالیا، است؛ کشورهایی که نقش مهمی در تأمین نیاز بازارهای آسیایی دارند.دادههای صادراتی اندونزی نشان میدهد متوسط حجم محمولههای ارسالی این کشور در سهماهه چهارم سالهای ۲۰۲۳ تا ۲۰۲۵ حدود ۱۳۷ میلیون تن بوده است. این میزان در مقایسه با سایر فصلهای این سالها، بالاترین سطح صادرات فصلی اندونزی محسوب میشود.
با این حال، صادرات زغالسنگ اندونزی در سهماهه سوم سال ۲۰۲۶ به کمتر از ۱۰۷ میلیون تن رسید که پایینترین میزان صادرات این کشور در سهماهه سوم از سال ۲۰۲۱ تاکنون به شمار میرود.استرالیا نیز الگوی فصلی مشابهی دارد. متوسط صادرات زغالسنگ این کشور در سهماهه چهارم سالهای ۲۰۲۳ تا ۲۰۲۵ حدود ۵۵ میلیون تن بوده است؛ در حالی که حجم صادرات استرالیا در سهماهه سوم سال ۲۰۲۶ به حدود ۵۲ میلیون تن رسید.
این ارقام نشان میدهد که در صورت افزایش تقاضای وارداتی کشورهای شرق آسیا مطابق با الگوهای سالهای گذشته، هر دو صادرکننده بزرگ میتوانند با رشد قابلتوجه سفارشهای خرید در سهماهه پایانی سال مواجه شوند.
احتمال افزایش نزدیک به ۳۰ میلیون تنی صادرات در سهماهه چهارم
بر اساس دادههای کپلر، مجموع صادرات زغالسنگ اندونزی و استرالیا در سهماهه چهارم سالهای ۲۰۲۳ تا ۲۰۲۵ بهطور متوسط حدود ۱۹۲.۵ میلیون تن بوده است.در مقابل، مجموع صادرات این دو کشور در سهماهه سوم سال ۲۰۲۶ حدود ۱۵۹ میلیون تن ثبت شد. بنابراین، اگر الگوهای فصلی گذشته تکرار شود، صادرات زغالسنگ اندونزی و استرالیا در سهماهه چهارم سال جاری میتواند نزدیک به ۳۰ میلیون تن افزایش یابد.
تحقق این سناریو به معنای بازگشت قابلتوجه صادرات زغالسنگ حرارتی در پایان سال خواهد بود؛ آن هم در شرایطی که چشمانداز بلندمدت این سوخت در بسیاری از ارزیابیهای بازار انرژی، نزولی تلقی میشود.البته تحقق چنین افزایشی قطعی نیست و به عواملی مانند روند تقاضای برق، سطح ذخایر سوخت، قیمت گاز طبیعی مایعشده و تصمیمهای خرید شرکتهای تولیدکننده برق در آسیا بستگی دارد.
اقتصاد تولید برق همچنان به نفع زغالسنگ است
افزایش احتمالی صادرات زغالسنگ در ماههای پایانی سال، میتواند برای حامیان گذار انرژی و کاهش دائمی مصرف سوختهای فسیلی ناامیدکننده باشد. با این حال، برای شرکتهای تولید برق در پرجمعیتترین منطقه جهان، هزینه تولید برق در کوتاهمدت ممکن است بر ملاحظات اقلیمی اولویت پیدا کند.مزیت پایدار زغالسنگ در بازار انرژی، رقابتپذیری قیمتی آن است. در شرایطی که قیمت گاز طبیعی مایعشده در سطح بالایی قرار دارد و تقاضای انرژی در آسیا به دوره اوج فصلی خود نزدیک میشود، نیروگاهها ممکن است همچنان زغالسنگ را اقتصادیترین گزینه برای تولید برق ارزیابی کنند.
از این منظر، حتی با وجود شتاب گرفتن برنامههای گذار انرژی و تلاش کشورها برای کاهش انتشار آلایندهها، انتخاب سوخت در بسیاری از بازارهای آسیایی همچنان به محاسبات اقتصادی وابسته است. در کوتاهمدت، افزایش هزینه تأمین گاز و رشد تقاضای زمستانی میتواند روند کاهش صادرات زغالسنگ را موقتاً معکوس کند.
در مجموع، اگرچه صادرات جهانی زغالسنگ حرارتی در مسیر ثبت دومین کاهش سالانه متوالی قرار دارد، فاصله قیمتی قابلتوجه این سوخت با گاز طبیعی مایعشده و افزایش فصلی تقاضای آسیا، احتمال رشد صادرات در پایان سال ۲۰۲۶ را تقویت کرده است. این روند بار دیگر نشان میدهد که در بازار جهانی انرژی، سیاستهای اقلیمی بهتنهایی تعیینکننده مسیر مصرف سوختها نیستند و هزینه تولید برق همچنان نقشی اساسی در انتخاب منابع انرژی دارد.


نظر شما