


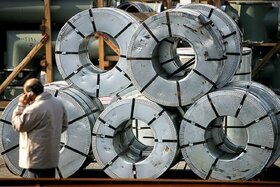
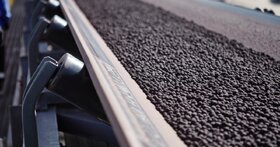
پایگاه تحلیلی خبری ایراسین؛ تقاضا برای آهن اسفنجی (DRI) در آمریکا با توسعه ظرفیت کورههای قوس الکتریکی (EAF) و افزایش رقابت بر سر تأمین قراضه فولادی باکیفیت، روندی صعودی خواهد داشت. در همین حال، دسترسی گسترده به گاز طبیعی ارزانقیمت، موقعیت آمریکا را برای توسعه تولید فولاد با انتشار کربن کمتر تقویت کرده است.
افزایش ظرفیت کورههای قوس الکتریکی در آمریکا، بهویژه در بخش تولید محصولات تخت فولادی، نیاز به استفاده از مواد اولیه فلزی باکیفیتتر را افزایش داده است. این مسئله در کنار محدودیت عرضه قراضه مرغوب، زمینه رشد تقاضا برای آهن اسفنجی و آهن بریکت گرم (HBI) را در بازارهای جهانی فراهم میکند.شرکت میدرکس که فناوریهای آن در حدود ۷۰ درصد از ظرفیت جهانی تولید آهن اسفنجی با انتشار پایین دیاکسیدکربن بهکار گرفته شده است، معتقد است طی پنج تا ۱۰ سال آینده رقابت برای دسترسی به مواد اولیه فلزی باکیفیت تشدید خواهد شد.
سهم ۷۰ درصدی کورههای قوس الکتریکی از تولید فولاد آمریکا
صنعت فولاد آمریکا هماکنون از ردپای کربنی نسبتاً پایینی برخوردار است. حدود ۷۰ تا ۷۳ درصد فولاد این کشور از طریق کورههای قوس الکتریکی تولید میشود و پیشبینی میشود این سهم تا سال ۲۰۵۰ به ۸۰ درصد افزایش یابد.با این حال، توسعه ظرفیت کورههای قوس الکتریکی عمدتاً در بخش تولید محصولات تخت فولادی متمرکز شده است. این محصولات در مقایسه با محصولات طویل، به ترکیب مواد اولیه فلزی با کیفیت بالاتری نیاز دارند؛ موضوعی که اهمیت استفاده از قراضه ممتاز و آهن اسفنجی را در فرآیند تولید افزایش میدهد.
از سوی دیگر، محدودیت عرضه قراضه فولادی مرغوب تنها به آمریکا محدود نیست و بازارهای اروپا و ژاپن نیز با این چالش مواجه هستند. در نتیجه، رقابت میان فولادسازان برای تأمین قراضه باکیفیت افزایش یافته و انتظار میرود تقاضای جهانی برای آهن اسفنجی و آهن بریکت گرم طی پنج تا ۱۰ سال آینده رشد قابل توجهی داشته باشد.
بر اساس آمارهای ارائهشده، آمریکای شمالی در سال ۲۰۲۵ حدود ۱۰۷.۴ میلیون تن فولاد تولید کرد که در مقایسه با سال ۲۰۲۴ افزایش ۰.۷ درصدی را نشان میدهد. تولید آهن اسفنجی این منطقه نیز در همین سال به ۱۱.۶۷ میلیون تن رسید.همچنین انتظار میرود ظرفیتهای جدید تولید آهن اسفنجی با استفاده از کورههای شفت در آمریکای شمالی، شمال آفریقا، امارات متحده عربی و کشورهای حاشیه خلیج فارس ایجاد شود.
گاز طبیعی؛ مسیر اصلی کربنزدایی فولاد آمریکا تا ۲۰۳۰
راچنا مهتا تأکید کرد که دستکم تا سال ۲۰۳۰، تولید آهن اسفنجی مبتنی بر گاز طبیعی همچنان مسیر اصلی کربنزدایی صنعت فولاد آمریکا خواهد بود.به گفته وی، تولید آهن اسفنجی با استفاده از گاز طبیعی در شرایط فعلی از توجیه اقتصادی برخوردار است و فناوریهایی مانند «میدرکس فلکس» (MIDREX Flex) این امکان را برای فولادسازان فراهم میکنند که در آینده و با کاهش هزینه هیدروژن و توسعه زیرساختهای مورد نیاز، بهتدریج از این سوخت در فرآیند احیای مستقیم استفاده کنند.
با وجود ظرفیتهای بالقوه هیدروژن برای کاهش انتشار کربن در صنعت فولاد، توسعه گسترده فولادسازی مبتنی بر این حامل انرژی همچنان با موانع متعددی روبهرو است. هزینه بالای تولید هیدروژن، کمبود زیرساختهای انتقال و تأمین آن و همچنین ضرورت رقابت با گاز طبیعی ارزانقیمت، از مهمترین عوامل محدودکننده توسعه این فناوری به شمار میروند.
بر این اساس، انتظار میرود در کوتاهمدت، گاز طبیعی همچنان جایگاه محوری خود را در زنجیره تولید آهن اسفنجی آمریکا حفظ کند و فناوریهای مبتنی بر هیدروژن در افق بلندمدت سهم بیشتری از فرآیند کربنزدایی صنعت فولاد به دست آورند.
با وجود شرایط مطلوب انرژی در آمریکا، توسعه بیشتر ظرفیت تولید فولاد کمکربن با محدودیتهایی همراه است. شدت بالای سرمایهبری پروژهها، دشواری تأمین منابع مالی و نبود قطعیت در مقررات، از جمله موانعی هستند که سرعت اجرای طرحهای جدید را تحت تأثیر قرار میدهند.در چنین شرایطی، پروژههای بزرگ صنعتی بهطور فزایندهای از طریق کنسرسیومها و سرمایهگذاریهای مشترک با مشارکت سرمایهگذاران خارجی اجرا میشوند.
به گفته کارشناسان، برخورداری از تأمین پایدار انرژی و انعقاد قراردادهای بلندمدت خرید محصول از الزامات اصلی جلب موافقت بانکها برای تأمین مالی این پروژههاست. این قراردادها با تضمین فروش محصولات در بلندمدت، ریسک سرمایهگذاری را کاهش میدهند و امکان تأمین مالی پروژههای بزرگ فولادی را افزایش میدهند.
اروپا به ترکیبی از تولید داخلی آهن اسفنجی و واردات بریکت گرم نیاز دارد
شرایط توسعه فولاد کمکربن در اروپا با آمریکا تفاوت دارد. تولیدکنندگان اروپایی تحت فشارهای نظارتی و زیستمحیطی سختگیرانهتری قرار دارند که سازوکار تعدیل کربن در مرزهای اتحادیه اروپا (CBAM) یکی از مهمترین آنهاست.از سوی دیگر، فولادسازان اروپایی ناگزیرند بخش قابل توجهی از تولید مبتنی بر کوره بلند را جایگزین کنند؛ این در حالی است که هزینه بالای برق و گاز طبیعی، اجرای پروژههای جدید تولید آهن اسفنجی را با چالش اقتصادی مواجه کرده است.
بر همین اساس، پیشبینی میشود اروپا برای تأمین نیازهای مواد اولیه فلزی خود به ترکیبی از تولید داخلی آهن اسفنجی و واردات آهن بریکت گرم (HBI) روی آورد. این رویکرد میتواند ضمن کاهش وابستگی به فرآیندهای سنتی تولید فولاد، انعطافپذیری بیشتری در تأمین مواد اولیه مورد نیاز فولادسازان اروپایی ایجاد کند.
همزمان با تحولات بازار مواد اولیه، تقاضا برای فولاد سبز از سوی صنایع خودروسازی، ساختمان و فناوری نیز در حال افزایش است.با این حال، به دلیل محدود بودن عرضه فولاد کمکربن در بازارهای جهانی، سازوکار شفاف و تثبیتشدهای برای تعیین صرف قیمتی (Price Premium) این محصولات هنوز شکل نگرفته است.به بیان دیگر، اگرچه صنایع مصرفکننده بهتدریج به استفاده از فولاد با ردپای کربنی پایینتر تمایل پیدا کردهاند، اما محدودیت عرضه و نبود چارچوب مشخص قیمتگذاری همچنان از چالشهای توسعه بازار این محصولات محسوب میشود.
پیشبینی تقاضای ۵۰۰ میلیون تنی آهن اسفنجی تا ۲۰۵۰
بر اساس گزارشهای پیشین میدرکس، تقاضای جهانی آهن اسفنجی در دهههای آینده رشد قابل توجهی خواهد داشت.طبق برآورد این شرکت، تقاضای جهانی آهن اسفنجی تا سال ۲۰۳۵ به ۲۶۰ میلیون تن و تا سال ۲۰۵۰ به ۵۰۰ میلیون تن خواهد رسید.
همچنین پیشبینی میشود اروپا، خاورمیانه و شمال آفریقا (MENA) در سال ۲۰۳۵ بیش از نیمی از تقاضای جهانی آهن اسفنجی را به خود اختصاص دهند.این چشمانداز نشان میدهد توسعه ظرفیتهای احیای مستقیم، دسترسی به گاز طبیعی و هیدروژن، تأمین مواد اولیه فلزی باکیفیت و ایجاد زیرساختهای صادراتی، از عوامل تعیینکننده رقابت در بازار جهانی آهن اسفنجی طی دهههای آینده خواهند بود.

نظر شما