


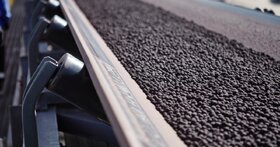
پایگاه تحلیلی خبری ایراسین؛ تقاضای جهانی برای آهن احیای مستقیم یا آهن اسفنجی طی دهههای آینده بهطور قابلتوجهی افزایش خواهد یافت. کربنزدایی صنعت فولاد، توسعه تولید فولاد در کورههای قوس الکتریکی (EAF) و محدودیت عرضه قراضه فولادی باکیفیت، از مهمترین عوامل محرک این رشد هستند.
به گزارش استیلاوربیس ، وینسنت شورُو (Vincent Chevreau)، مدیرعامل شرکت میدرکس تکنولوژیز، در یک کنفرانس صنعتی اعلام کرده است که تقاضای جهانی برای DRI تا سال ۲۰۳۵ به ۲۶۰ میلیون تن و تا سال ۲۰۵۰ به ۵۰۰ میلیون تن خواهد رسید.بر اساس برآوردهای میدرکس، بیش از نیمی از تقاضای جهانی DRI در سال ۲۰۳۵ از سوی اروپا، خاورمیانه و شمال آفریقا ایجاد خواهد شد.
میدرکس پیشبینی میکند بین سالهای ۲۰۲۴ تا ۲۰۳۵، تولید فولاد در کورههای قوس الکتریکی حدود ۳۷۰ میلیون تن افزایش یابد؛ در حالی که توسعه ظرفیت تولید فولاد با کوره بلند عمدتاً به هند و جنوبشرق آسیا محدود خواهد شد.افزایش سهم کورههای قوس الکتریکی، تقاضا برای مواد اولیه مناسب این فناوری را افزایش میدهد و DRI در این میان نقش مهمتری در ترکیب مواد شارژ کورههای EAF پیدا خواهد کرد.
DRI مکمل قراضه باکیفیت
با توجه به کمبود قراضه فولادی باکیفیت، DRI صرفاً بهعنوان جایگزینی برای قراضه در نظر گرفته نمیشود، بلکه میتواند مکمل مهمی برای این ماده اولیه باشد.استفاده از DRI در ترکیب شارژ کوره قوس الکتریکی امکان کاهش میزان عناصر باقیمانده را فراهم میکند و در نتیجه، زمینه تولید فولادهای با گرید بالاتر و کیفیت مطلوبتر را به وجود میآورد.
بر اساس ارزیابی میدرکس، شکاف جغرافیایی میان مناطق تولیدکننده و مصرفکننده DRI و آهن بریکت گرم (HBI) در سالهای آینده افزایش خواهد یافت.بازارهای وابسته به واردات، از جمله اروپا و بخشهایی از آسیا، برای تأمین نیاز خود بیشتر به واردات خارجی متکی خواهند بود؛ در مقابل، تولید DRI در مناطقی متمرکز میشود که از انرژی و مواد اولیه ارزانقیمت برخوردارند؛ از جمله خاورمیانه و قاره آمریکا.
HBI؛ گزینه مناسب برای تجارت دریایی
تقاضا برای HBI در مناطقی که با هزینههای بالای انرژی مواجه هستند و به سمت استفاده بیشتر از کورههای قوس الکتریکی حرکت میکنند، از جمله اروپا و ژاپن، در حال افزایش است.به گفته میدرکس، چگالی بالاتر و واکنشپذیری کمتر HBI باعث میشود این محصول برای ذخیرهسازی بلندمدت و حملونقل دریایی مناسبتر باشد؛ ضمن اینکه در مقایسه با DRI خطر اکسیداسیون کمتری در فرایند ذخیرهسازی و حمل دارد.
با وجود چشمانداز رشد تقاضا، چند عامل میتواند سرعت توسعه ظرفیت تولید DRI را محدود کند. دسترسی به گندله مناسب برای احیای مستقیم ، اقتصاد انرژیهای تجدیدپذیر و هیدروژن، دسترسی به منابع مالی، ظرفیت مازاد تولید، تنشهای تجاری و درگیریهای منطقهای از جمله مهمترین چالشهای پیشروی این بازار هستند.
آمریکا و خاورمیانه؛ قطبهای بالقوه صادرات فولاد
بر اساس ارزیابی میدرکس، آمریکا و منطقه خاورمیانه و شمال آفریقا به دلیل برخورداری از هزینه رقابتی گاز طبیعی، ظرفیت بالای توسعه انرژیهای تجدیدپذیر و زیرساختهای توسعهیافته، از موقعیت مناسبی برای ایجاد هابهای صادراتی فولاد برخوردار هستند.این مزیت میتواند به این مناطق امکان دهد بخشی از DRI و HBI مورد نیاز بازارهای وارداتمحور را تأمین کرده و در زنجیره تجارت جهانی فولاد کمکربن نقش پررنگتری ایفا کنند.
پیش از این نیز، شرکت میدرکس در ماه ژوئن قراردادی با یو.اس. استیل (US Steel) برای تأمین یک واحد فرآوری میدرکس با ظرفیت ۲.۵ میلیون تن در سال امضا کرده بود.این واحد جدید تولید DRI در محل کارخانه فولاد بیگ ریور استیل (Big River Steel Works) در ایالت آرکانزاس آمریکا احداث خواهد شد و بر اساس برنامهریزی انجامشده، تولید آن از سال ۲۰۲۹ آغاز میشود.
در مجموع، پیشبینی میدرکس نشان میدهد رشد کورههای قوس الکتریکی، محدودیت قراضه باکیفیت و فشار جهانی برای کاهش انتشار کربن، DRI و HBI را به یکی از محورهای مهم تحول مواد اولیه صنعت فولاد در دهههای آینده تبدیل خواهد کرد.


نظر شما