فولاد جهان
-
فولاد جهان برای کاهش انتشار کربن به سمت برقیسازی حرکت میکند؛
زنجیره فولاد در مسیر تحول انرژی
برقیسازی زنجیره ارزش فولاد، از احیای سنگآهن و ذوب قراضه تا تأمین حرارت فرآیندی، به یکی از مسیرهای راهبردی کاهش انتشار کربن و وابستگی به سوختهای فسیلی تبدیل شده است؛ مسیری که به اعتقاد مؤسسه IEEFA میتواند با افزایش بهرهوری، انعطافپذیری مصرف برق و تقویت امنیت انرژی، تابآوری تولید فولاد را نیز ارتقا دهد.
-

کارشناس هلدینگ فولاد متیل مطرح کرد؛
فولاد در مسیر گذار از ترمیم به تحول
بازسازی در صنایع فولاد، دیگر نمیتواند به تعمیر تجهیزات و بازگرداندن خطوط تولید به مدار بهرهبرداری محدود بماند؛ بلکه باید به فرصتی برای تحول عملیاتی، ارتقای بهرهوری و تقویت رقابتپذیری تبدیل شود. مقالهای که با همکاری سه تن از کارکنان هلدینگ فولاد متیل تدوین شده، با الگوبرداری از تجارب شرکتهای بزرگ فولادی جهان، پنج سیاست کلیدی را برای عبور از بازسازی سنتی به بازسازی تحولآفرین تبیین میکند.
-

معاون اسبق فولاد مبارکه در گفتوگو با ایراسین مطرح کرد؛
تکیه بر بومیسازی کلید تحقق فولاد سبز
مرتضی طلایی، معاون اسبق فولاد مبارکه، در حاشیه نمایشگاه بینالمللی فولاد ۱۴۰۵ با تأکید بر ماهیت توسعهگر صنعت فولاد گفت: اهمیت راهبردی فولاد فراتر از ارزش اقتصادی آن است؛ بهطوریکه کشورهای صنعتی جهان همچنان از ظرفیتهای فولادسازی خود حفاظت میکنند. وی تاکید کرد: این صنعت با ایجاد اشتغال، توسعه زنجیرههای ارزش و ارتقای توان فنی و اقتصادی، نقشی بیبدیل در پیشرفت کشورها ایفا میکند.
-
رئیس انجمن آهن و فولاد ایران مطرح کرد؛
شتابدهی به فولاد سبز با پل ارتباطی علم و صنعت
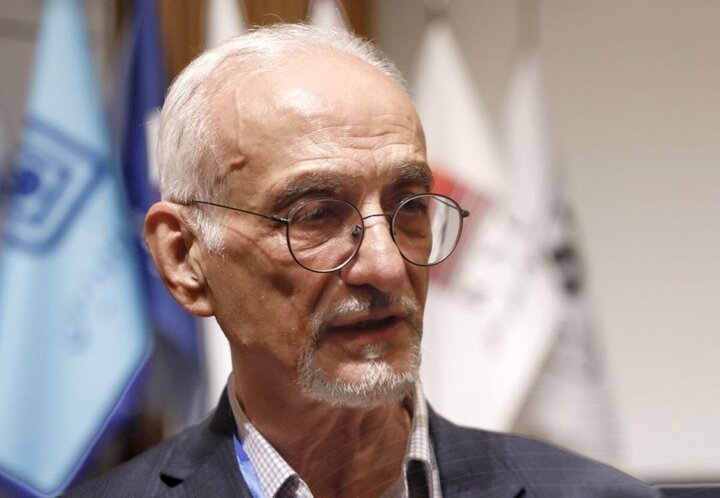
صنعت فولاد ایران پس از گسترش ظرفیت و تثبیت جایگاه جهانی، با چالش مهمتری روبهروست: تبدیل توان تولیدی به صنعتی بهرهورتر و کمانتشارتر. عباس نجفیزاده، رئیس انجمن آهن و فولاد ایران، در حاشیه سمپوزیوم فولاد ۱۴۰۵ در گفتوگو با ایراسین تاکید کرد: همافزایی دانشگاهها، کارخانهها و شرکتهای فناور باید از گفتوگو فراتر رود و به پروژههای مشترک و راهکارهای اجرایی برسد؛ مسیری بر پایه دستاوردهای موجود برای تقویت رقابتپذیری و شتابدادن به تولید فولاد سبز.
-

تداوم رشد قیمت فولاد در آمریکا در پی محدودیت واردات و تعرفههای تجاری
نوکور قیمت ورق گرم را افزایش داد
شرکت فولادسازی نوکور آمریکا پس از پنج هفته ثبات قیمت، نرخ ورق گرم را ۱۵ دلار بهازای هر تن کوتاه افزایش داد و به ۱۲۵۵ دلار رساند. این افزایش در شرایطی رخ میدهد که قیمت فولاد در بازار داخلی آمریکا تحت تأثیر محدودیت واردات و تعرفههای تجاری به بالاترین سطح در بیش از چهار سال گذشته رسیده است.
-
تعرفههای وارداتی ترامپ، بازار داخلی فولاد را محدودتر کرد؛
قیمت فولاد آمریکا به اوج چهار ساله رسید
قیمت فولاد در بازار آمریکا به بالاترین سطح خود در بیش از چهار سال گذشته رسیده است؛ افزایشی که با محدودیت واردات ناشی از تعرفههای دولت ترامپ، کاهش سهم محصولات خارجی و چشمانداز افت تولید کارخانهها ارتباط دارد. در همین حال، فاصله قیمت فولاد آمریکا با بازارهای اروپا و چین، هزینه رقابت را برای صنایع مصرفکننده افزایش داده است.
-
صندوق بین المللی پول خبر داد؛
آزمون سخت سرمایهگذاری در صنایع سنگین
دوران تخفیف مالیاتی و اتکا به تخفیفهای فرمایشی در زنجیره معادن و فلزات جهان به خط پایان رسیده است؛ گزارش جدید صندوق بینالمللی پول زنگ خطر را برای غولهای معدنی به صدا درآورده و نشان میدهد که با فروکش کردن بهشتهای مالیاتی و تثبیت نرخهای بهره بالا، سودآوری آینده صنایع سنگین دیگر نه بر مبنای معافیتهای دولتی، بلکه تنها بر پناهگاه «کارایی عملیاتی» و «حکمرانی شفاف ESG» استوار خواهد بود.
-
انجمن جهانی فولاد آینده این صنعت را تا پایان ۲۰۲۷ ترسیم کرد؛
فولاد جهان در مسیر احیای تقاضا
انجمن جهانی فولاد در جدیدترین چشمانداز خود از ثبات تقاضای جهانی فولاد در سال ۲۰۲۶ و رشد ۱.۷ درصدی آن در سال ۲۰۲۷ خبر داد و اعلام کرد افت تقاضای چین در مقابل رشد بازارهای هند، آسیا، خاورمیانه و اقتصادهای توسعهیافته، مسیر بازار جهانی فولاد را در سال آینده تعیین خواهد کرد.
-
سیطره ضدزنگ
نبض بازار جهانی فولاد زنگنزن جهان در نیمه نخست ۲۰۲۶ تمامقد زیر سیطره اژدهای زرد تپید. با تولید بیش از ۲۱ میلیون تن و ثبت رشد ۷ درصدی، چین ۶۴ درصد از عرضه کل ۳۳ میلیون تنی این فلز استراتژیک را تصاحب کرد. این یکهتازی پکن در شرایطی رخ میدهد که صنایع فولادسازی اروپا زیر فشار انقباض تولید عقبنشینی کردهاند تا جغرافیای قدرت فولاد جهان بیش از هر زمان، انحصاری و آسیایی شود.
-
چین ۵۴ درصد از فولاد جهان را قبضه کرد؛
تحول ۵۶ ساله صنعت فولاد
طی نزدیک به ۶ دهه، نقشه متالورژی جهان بازنویسی شد؛ سهم چین از تولید فولاد خام جهانی از ۲.۸ درصد در سال ۱۹۶۷ به بیش از ۵۴ درصد در ۲۰۲۳ جهش کرد. همزمان، قدرتهای سنتی شامل آمریکا، اروپا، ژاپن و کانادا با افول ۴۱ درصدی تولید مواجه شدند. این تحول نمادی از جابهجایی نبض صنعتی جهان از غرب به شرق است.
-
فولاد آمریکا و اروپا گران شد، چین در رکود ماند؛
دوگانگی بزرگ در بازار جهانی فولاد
شکاف میان شرایط بازارهای غربی و چین، چشمانداز فولاد جهانی را پیچیدهتر کرده است؛ در حالی که محدودیت عرضه، قیمت ورق گرم آمریکا و اروپا را بالا برده، تقاضای کمرمق چین همچنان مهمترین مانع تداوم رشد قیمتها در بازارهای جهانی است.
-
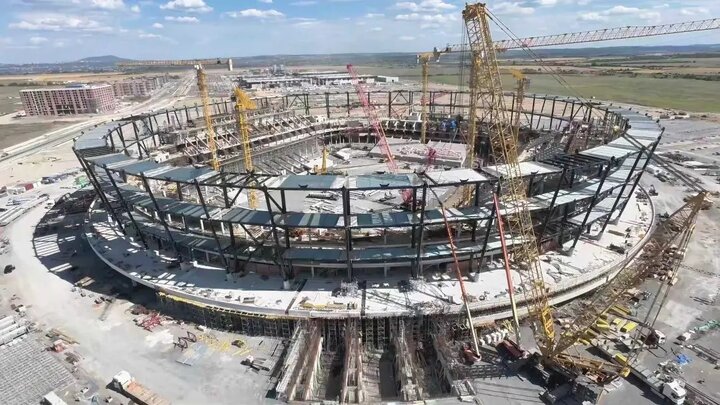
عملیات برافراشتن اسکلت فلزی ورزشگاه جدید صربستان آغاز شد:
تلفیق فولاد و طبیعت در شاهکار مهندسی ورزشگاه صربستان
نخستین بخش از اسکلت ۱۲ هزار و ۶۰۰ تنی ورزشگاه ملی صربستان با تکیه بر فناوری پیشمونتاژ دقیق نصب شد؛ سازهای فولادی با استحکام کششی و انعطافپذیری فوقالعاده که به گفته سخنگوی شرکت CSCEC Steel، ستون فقرات نخستین «ورزشگاه باغی» جهان است. این اسکلت پیشرفته با مهار بارهای سنگین و مقاومت در برابر تنشهای محیطی، امکان اجرای سه سطح باغ معلق عمودی را فراهم میکند تا این شاهکار مهندسی نمادی نوین از پیوند معماری پایدار فولادی و زیرساختهای حرفهای ورزش معاصر جهان باشد.
-
موازنه بازار جهانی فولاد چگونه تغییر کرد؟
وزنکشی تازه در ترازوی فولاد جهان
در ژوئیه ۲۰۲۶، تولید جهانی فولاد خام با کاهش ۰.۳ درصدی نسبت به سال گذشته، به ۱۴۹.۲ میلیون تن رسید. این افتِ اندک، بازتابی از کاهش تولید در چین و سقوط ۱۳.۴ درصدی تولید در خاورمیانه است. در مقابل، بازار جهانی شاهد تغییر موازنه بود؛ جایی که هند، آمریکا، اروپا و بهویژه ویتنام، با رونقی قابل توجه، این خلاء را جبران کردند. این تفاوت عملکردی، نشان از بازآرایی قدرتهای تولیدی در زنجیره تأمین جهانی دارد.
-
قیمت فولاد بالا رفت، اما تقاضای جهانی همچنان کمرمق است؛
فولاد جهان در تله محدودیت عرضه
بررسی بازار جهانی فولاد در هفته منتهی به ۲۱ آگوست نشان میدهد رشد قیمتها بیش از آنکه حاصل رونق تقاضا باشد، از محدودیت عرضه، افزایش هزینه مواد اولیه، سیاستهای تجاری و اختلالات حملونقل نشأت گرفته است؛ شرایطی که بازارهای آمریکا، چین و اروپا را در مسیرهای متفاوتی قرار داده است.
-

چگونه الگوریتمها آینده صنعت فولاد را شکل میدهند؟
قطب نمای جدید صنعت متالورژی
اگر در دهههای گذشته از یک مدیر ارشد در صنعت فولاد میپرسیدند که مزیت رقابتی شرکتش در چیست، احتمالا به دسترسی به معادن غنی سنگ آهن، کورههای بلندتر یا نیروی کار ارزان اشاره میکرد. اما امروز، در اتاقهای هیئت مدیره شرکت های بزرگ متالورژی جهان، بوی زغالسنگ و گندله به مشام نمیرسد؛ بلکه صدای پردازشگرهای ابری و سرورهای عظیم داده است که آینده این صنعت را تعیین میکند. دادهکاوی صنعتی، دیگر یک مفهوم متعلق به سیلیکونولی نیست؛ بلکه به سلاح اصلی استراتژیک در یکی از سنتیترین صنایع جهان تبدیل شده است. آنچه صنعت فولاد در عصر حاضر با آن روبرو شده است؛ تغییر رویکرد از تولید مبتنی بر ظرفیت فیزیکی به تولید مبتنی بر هوشمندی دادهمحور است.
-
تلاش فولادسازان برای بازگشت به جایگاه دهم؛
فولاد ایران در مسیر احیای جایگاه جهانی
جدیدترین آمار انجمن جهانی فولاد نشان میدهد ایران به طور موقت از جمع ۱۰ تولیدکننده برتر جهان خارج شده است، اما روند بازسازی واحدهای تولیدی و افزایش تولید، از تلاش فولادسازان برای بازگشت دوباره به جایگاه دهم جهان در ماههای آینده حکایت دارد.
-
بازار جهانی فولاد زیر فشار جنگ، کربن و محدودیتهای تجاری است؛
فولاد جهان در مسیر تجارت منطقهای
همزمان با تشدید تنشهای ژئوپلیتیکی، افزایش محدودیتهای تجاری و اجرای سیاستهای کربنی، کارشناسان صنعت فولاد معتقدند بازار جهانی این صنعت در حال فاصله گرفتن از الگوی سنتی جهانیسازی و حرکت به سمت منطقهایسازی تجارت است. این تحول، در کنار صادرات بیسابقه فولاد چین، اجرای CBAM در اروپا و رشد سرمایهگذاری در فولاد کمکربن، از مهمترین محورهای کنفرانس Kallanish Global Flat Steel 2026 خواهد بود که شهریورماه در استانبول برگزار میشود.
-

اینفوگرافیک؛
سلطه مطلق چین بر فولاد جهان
نقشه تولید فولاد جهان در سال ۲۰۲۵، نشان از سلطه مطلق چین بر این صنعت دارد. در بازار ۱۸۵۰ میلیون تنی، چین با تولید ۹۶۰.۸ میلیون تن، عملاً نقش قطب بیرقیب را ایفا میکند. فاصله فاحش میان چین و هند، نشان میدهد که تلاشها برای خروج از وابستگی به زنجیره تأمین پکن، در کوتاهمدت با واقعیتهای اقتصادی همخوانی ندارد. واقعیت این است که بازار جهانی فولاد، بیش از آنکه تحت تأثیر سیاستها باشد، کاملاً تابع قدرت تولیدی چین است.
-

روند قیمتها در بازارهای آمریکا، اروپا و شرق آسیا بررسی شد؛
تداوم نوسان قیمت در بازارهای جهانی فولاد
در حالی که بازار فولاد آمریکای شمالی به دلیل کمبود شدید عرضه، بالاترین قیمتهای سه سال اخیر را تجربه میکند، بازارهای اروپا و چین تحت تأثیر رکود عمیق، ابهام در مقررات وارداتی و ضعف تقاضای داخلی در وضعیت نوسانی به سر میبرند؛ وضعیتی که به نظر میرسد تا زمان نمایان شدن محرکهای اقتصادی جدید، به دوگانگی قیمتها در سطح جهانی دامن بزند.
-

بازار جهانی فولاد زیر فشار ژئوپلیتیک و تقاضا است؛
فشار همزمان سیاست، جنگ و رکود بر بازار جهانی فولاد
تنشهای ژئوپلیتیک در خاورمیانه، اختلال در مسیرهای حملونقل و سیاستهای تجاری تازه، بازار جهانی فولاد را وارد دورهای پرنوسان کرده است. آمریکا با کمبود عرضه و تعرفههای وارداتی، شاهد جهش قیمتهاست؛ اروپا در انتظار تصمیمات تجاری محتاط مانده و چین زیر فشار رکود فصلی و ضعف تقاضا عقبنشینی کرده است. در این میان، بحران مواد اولیه در خاورمیانه، معادله عرضه و قیمت فولاد را پیچیدهتر از گذشته کرده است.
-

سیاستهای تجاری و ژئوپلیتیک معادلات فولاد را تغییر داد؛
نقشه فولاد جهان دوباره ترسیم شد
بازار جهانی فولاد در حال ورود به مرحلهای جدید از واگرایی قیمتی است؛ مرحلهای که در آن دیگر نمیتوان از یک روند واحد برای تحلیل بازارهای جهانی سخن گفت. در حالی که محدودیت عرضه و رشد قیمتها بازار آمریکا را در مسیر صعودی قرار داده، اروپا زیر فشار رکود تقاضا و موجودی بالای انبارها قرار دارد و چین نیز میان افزایش هزینه تولید و ضعف مصرف داخلی گرفتار شده است؛ شرایطی که از شکلگیری چندین بازار مستقل با محرکهای متفاوت در صنعت فولاد جهان حکایت دارد.
-

صادرات سنگآهن اوکراین نزولی شد؛
بحران در بازار معدنی اوکراین
کاهش ۳۰ درصدی صادرات سنگآهن اوکراین در چهار ماه نخست ۲۰۲۶، نشانه تشدید فشارهای ناشی از جنگ، اختلال در مسیرهای صادراتی و افت تقاضای جهانی فولاد است؛ دادههای مرکز GMK نشان میدهد صادرات این کشور به ۷.۷۷ میلیون تن و درآمد ارزی آن به ۶۱۲.۹ میلیون دلار کاهش یافته است، افت صادرات به چین، بهعنوان بزرگترین خریدار سنگآهن اوکراین، در کنار کاهش فروش به بازارهای اروپایی، بیانگر تضعیف جایگاه اوکراین در بازار جهانی سنگآهن است؛ شرایطی که میتواند آینده صنعت معدن و فولاد این کشور را با چالشهای جدیتری مواجه کند.
-

چرا «اکو-پارکها» تنها راه بقای صنعت فولاد هستند؟
عبور از ناترازیها با معماری نوین
صنعت فولاد در آستانه دگردیسی بزرگی قرار دارد؛ جهانی که با محدودیت انرژی و فشار قوانین سبز روبهروست، دیگر پذیرای مدلهای سنتی تولید نیست. پاسخ آینده در همزیستی صنعتی و اکوپارکهای هوشمند نهفته است؛ جایی که پسماند یک کارخانه، خوراک کارخانه دیگر میشود و مفهوم اتلاف از ترازنامه حذف میگردد. تجربه غولهای جهانی مانند ArcelorMittal و POSCO نشان میدهد که بقای فولاد در گرو بهرهوری شبکهای است. اکنون اصفهان و فولاد مبارکه در نقطهای تاریخی برای تحقق این انقلاب خاموش قرار گرفتهاند.
-

چشمانداز بازار فولاد پیچیدهتر میشود؛
فولاد جهان در تقاطع انرژی، جنگ و تعرفه
بازار جهانی فولاد در هفتههای پایانی آوریل ۲۰۲۶ تحت تأثیر همزمان تنشهای ژئوپلیتیک در خاورمیانه، تغییرات سیاستهای تجاری و جهش هزینههای انرژی و حملونقل با نوسانات شدید مواجه شده است. در این میان، محدودیت صادرات فولاد ایران و اختلال در تردد تنگه هرمز شوک قابل توجهی به عرضه جهانی وارد کرده و همزمان چین با افزایش صادرات محصولات نیمهنهایی در حال پر کردن این خلأ است؛ وضعیتی که در کنار کمبود عرضه در بازار آمریکا و ضعف تقاضا در اروپا، چشمانداز بازار فولاد را پیچیدهتر کرده است.
-

آسیایمیانه، چگونه قواعد بازار فولاد را بازنویسی میکند؟
انقلاب خاموش فولاد در قلب اوراسیا
جمهوریهای آسیای میانه در حال گذار از سنت دیرینه خامفروشیاند. قزاقستان و ازبکستان که سالها پس از فروپاشی شوروی نقش تأمینکنندگان ارزان مواد معدنی را داشتند، اکنون میکوشند این چرخه را بشکنند. هدف مشترک آنها، کاهش صادرات خام، توسعه صنایع فرآوری و تثبیت جایگاه بهعنوان قطبهای فولاد سبز است. اما در حالی که هر دو قصد دارند ارزشافزوده را در داخل حفظ کنند، مسیرهای متفاوتی برگزیدهاند؛ یکی با ممنوعیتهای سختگیرانه زنجیره را کنترل میکند و دیگری با تطبیق با قواعد تجارت جهانی بهدنبال جذب سرمایه و حفظ انعطاف تجاری است.
-

چرا فولادسازان بزرگ جهان در یک نقطه جغرافیایی متمرکز میشوند؟
از دانکرک تا ژانجیانگ؛ راز رقابتپذیری غولهای فولاد جهان
در صنعت فولاد که یکی از سرمایهبرترین صنایع جهان به شمار میرود، بسیاری از تولیدکنندگان بزرگ برای کاهش هزینهها و افزایش بهرهوری به سمت ایجاد مجتمعهای عظیم و متمرکز فولادی حرکت کردهاند. بررسی ساختار تولید شرکتهایی مانند آرسلورمیتال در اروپا، تاتا استیل در هند، بائوو استیل چین و نیپون استیل ژاپن نشان میدهد بخش قابل توجهی از ظرفیت تولید این غولهای فولادی در قالب قطبهای صنعتی بزرگ سازماندهی شده است. مجتمعهایی نظیر دانکرک فرانسه، جمشیدپور هند یا ژانجیانگ چین نمونههایی از این الگو هستند که با بهرهگیری از نزدیکی به بنادر، معادن و زیرساختهای مشترک، امکان کاهش هزینههای لجستیکی، توسعه زنجیره ارزش و افزایش رقابتپذیری در بازار جهانی فولاد را فراهم کردهاند.
-

چشمانداز بازار جهانی فولاد پلتس؛
آیا بازار جهانی فولاد از عدمقطعیتها عبور میکند؟
بازار جهانی فولاد در فوریه با رویکردی محتاطانه عمل کرد و تحت تأثیر عدمقطعیتهای تجاری، ضعف بخش مسکن چین و نوسانات تقاضای صنعتی در آمریکا و اروپا قرار گرفت. سطح معاملات نسبت به ماههای گذشته اندکی بهبود یافته، اما تمایل به خرید محدود باقی مانده و خریداران موجودیهای خود را پایین نگه داشتهاند. کارخانهها پیشنهادهای متنوع ارائه کردند، اما شکاف میان قیمت پیشنهادی و قابل معامله همچنان پابرجاست. کارشناسان معتقدند ادامه وضعیت محتاطانه وابسته به تغییرات سیاستهای تجاری، احیای مسکن چین و بهبود تقاضای صنعتی است و فعالان بازار، تنها با اطمینان در زنجیره تأمین، روند معاملات را شتاب میدهند.
-

رشد قیمت HRC زیر سایه محدودیت عرضه؛
واگرایی قیمتی ورق گرم جهان
آغاز ۲۰۲۶ برای بازار جهانی ورق گرم با واگرایی معنادار همراه شد؛ اروپا و آمریکا زیر فشار محدودیت عرضه، اختلالات لجستیکی و سیاستهای حمایتی مسیر صعودی را در پیش گرفتند، اما چین در سایه تقاضای ضعیف و فضای سفتهبازانه تنها رشد ناچیزی را ثبت کرد. افزایش قیمتها بیش از آنکه ریشه در بهبود مصرف داشته باشد، محصول انقباض عرضه، ابهامهای سیاستی و مدیریت ظرفیت تولید بود؛ عواملی که چشمانداز بازار را در ماههای پیشرو محتاطانه و نوسانی ترسیم میکنند.
-

تولید فولاد هند و ایران در حالی که چین عقبگرد داشت، رشد کردند؛
کاهش ۲ درصدی تولید فولاد جهان
تولید جهانی فولاد خام در سال ۲۰۲۵ به ۱٬۸۴۹ میلیون تن رسید که نسبت به سال قبل ۲٪ کاهش داشت و چین همچنان بزرگترین تولیدکننده است؛ اما با افت ۴.۴٪، این در حالی است که هند و ایران رشد چشمگیری را تجربه کردند. با بیشترین کاهش در آسیا و بیشترین رشد در خاورمیانه و بخشهایی از اروپا،دسامبر ۲۰۲۵ هم تولید ۱۳۹.۶ میلیون تن ثبت شد.
-

اجرای مکانیسم CBAM قیمت ورق گرم در اروپا را افزایش داد؛
فولاد جهانی؛ در تنگنای سیاست و تقاضا
در حالی که سیاستهای حمایتی مانند مکانیسم CBAM در اروپا و تعرفههای دولتی در مکزیک و آمریکا باعث افزایش یا تثبیت قیمتها شده است، ضعف تقاضا در بخشهای کلیدی و کاهش فعالیتهای تجاری، مانع از شکلگیری یک روند صعودی سراسری شده و آینده بازار فولاد را تحت تأثیر تقابل سیاستگذاری و رکود مصرف قرار داده است.